猜你想问
轮胎开工率回升缓慢的原因是什么?
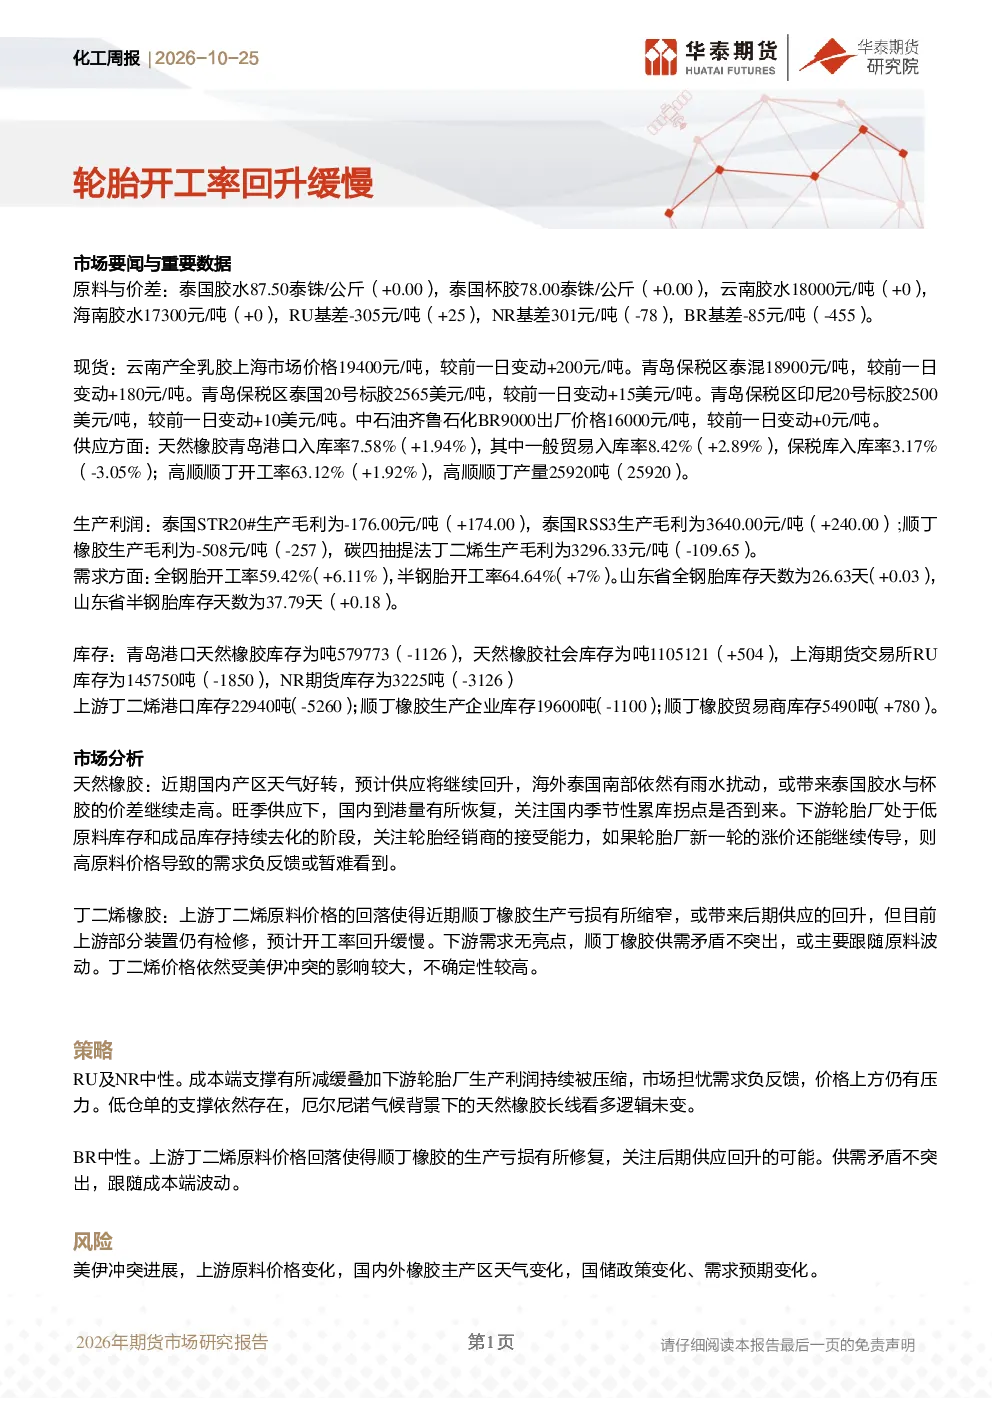
根据最新研报,轮胎开工率回升缓慢主要受多重因素影响。国内产区天气好转导致天然橡胶供应回升,但泰国南部雨水扰动可能推高胶水与杯胶价差。同时,国内到港量恢复,需关注累库拐点。下游轮胎厂低库存状态可能引发需求负反馈。此外,上游原料价格波动和丁二烯价格受美伊冲突影响较大,也间接影响了轮胎开工率的恢复速度。
天然橡胶和丁二烯橡胶的市场趋势如何?
天然橡胶市场呈现国内产区供应回升与泰国南部雨水扰动的双重影响,RU基差走高而NR、BR基差走低。国内到港量恢复需关注累库拐点,下游轮胎厂低库存可能抑制需求。丁二烯橡胶方面,上游价格回落导致顺丁橡胶生产亏损缩窄,供应回升缓慢。下游需求缺乏亮点,供需矛盾不突出,价格跟随原料波动。美伊冲突对丁二烯价格影响较大,需持续关注。
本报告重点分析了哪些方向?
本报告重点分析了天然橡胶和丁二烯橡胶的价差、供应数据、需求数据及库存数据。具体包括原料与价差变化、现货价格走势、生产利润情况、轮胎开工率及库存天数、青岛港口及社会库存变化等。同时,对RU、NR、BR等主要品种的市场策略进行了分析,建议中性仓位,关注低仓单支撑和长线机会。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现供需两端复杂交织的态势。供应端,国内产区天气好转推动供应回升,泰国南部天气不确定性增加;进口方面,国内到港量恢复但需警惕累库风险。需求端,轮胎开工率回升但下游库存微增,显示需求恢复尚不强劲。价格方面,RU基差走高、NR、BR基差走低,原料与成品价差变化明显。整体来看,市场处于供需平衡偏紧的状态,价格波动受多重因素影响。
本报告提示哪些投资风险?
本报告提示的主要风险包括:美伊冲突进展可能引发上游原料价格剧烈波动;国内外橡胶主产区天气变化可能影响供应稳定性;国家储备政策调整可能对市场供需格局产生冲击;下游轮胎行业需求预期变化可能影响开工率和库存水平。此外,丁二烯价格受国际冲突影响较大,需关注其价格波动对顺丁橡胶生产的成本压力。