猜你想问
本周转债市场表现如何?
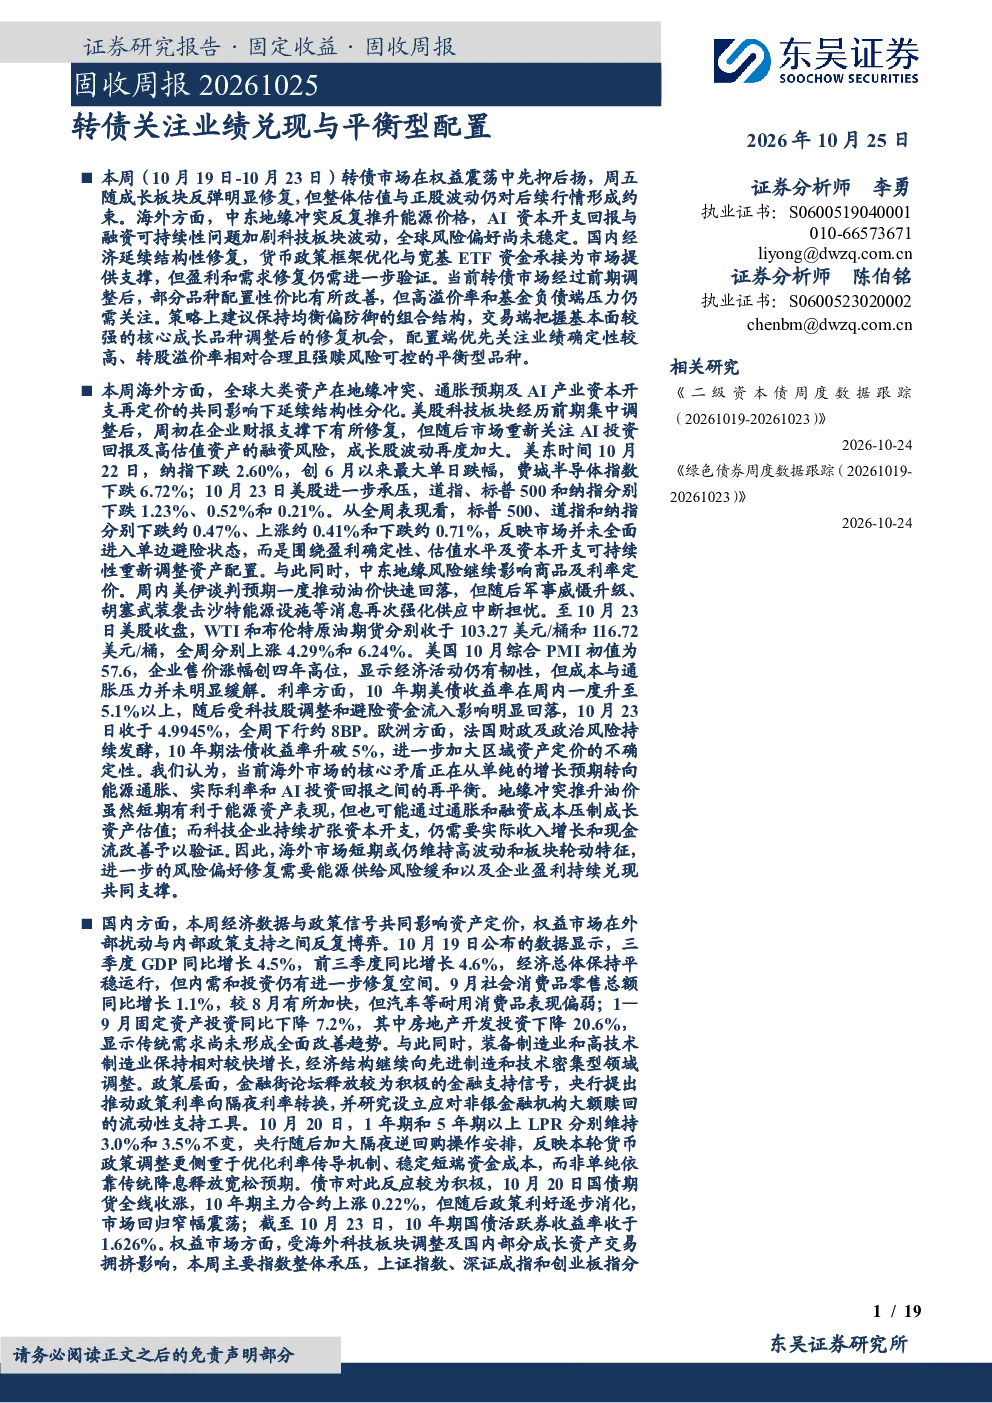
本周转债市场整体上涨1.86%,中证转债指数收报456.87点。约83.49%的个券上涨,中位数价格约128元,平均转股溢价率约69.97%。成交额大幅放量,日均成交额为514.63亿元,环比上升21.00%。市场情绪有所回暖,但高溢价率和基金负债端压力仍需关注。
下周转债投资策略是什么?
建议保持中性偏防御的仓位结构,适度降低高价、高溢价品种的风险敞口。重点筛选业绩稳定、信用资质较好、纯债溢价率合理的平衡型转债。围绕业绩兑现、产业需求确定性和估值修复空间寻找结构性机会,重点关注科技成长内部的分化,以及能源安全、先进制造与高股息资产。
转债市场未来发展趋势如何?
经过前期调整,部分品种配置性价比改善。全球大类资产延续结构性分化,美股科技板块波动加大,市场关注盈利确定性、估值水平及资本开支可持续性。国内经济延续结构性修复,但盈利和需求修复仍需验证。转债市场需关注高溢价率和基金负债端压力,平衡型配置或更受青睐。
当前市场现状如何判断?
本周权益市场整体下跌,上证指数下跌0.69%,深证成指下跌1.09%,创业板指下跌3.18%。主要指数中,计算机、机械设备、汽车等板块上涨,房地产、通信、电力设备等板块下跌。转债市场成交额大幅放量,显示市场活跃度提升,但需警惕结构性风险。
研报提示的主要风险有哪些?
需关注正股退市和信用违约风险、流动性环境收紧风险、权益市场超跌风险、地缘政治危机影响、行业政策调控超预期。转债市场高溢价率和基金负债端压力是长期隐忧,需动态调整仓位以应对不确定性。
你可能感兴趣
固收周报:转债关注核心成长与平衡型品种
东吴证券2026-08-09
固收周报:转债结构性修复延续,重视平衡型配置
东吴证券2026-09-20
5月转债投资策略与关注个券:平衡型策略跟住指数,等待冲击带来的配置机会
信达证券2025-05-04
民生固收可转债周报:股、债承压,谨慎关注平衡型转债
民生证券2017-05-08
固收周报:转债承压调整,关注平衡型机会
东吴证券2026-09-13
固收周报:转债关注正股盈利验证与再平衡
东吴证券2026-07-05
转债配置关注成长主线下的平衡型品种
东吴证券2026-05-17
固收周报:转债建议优选平衡型标的
东吴证券2026-04-12
固收周报:建议以平衡型转债为主要抓手
东吴证券2026-06-20
固收周报:转债建议重视中低价平衡配置
东吴证券2026-06-07