猜你想问
本周转债市场表现如何?
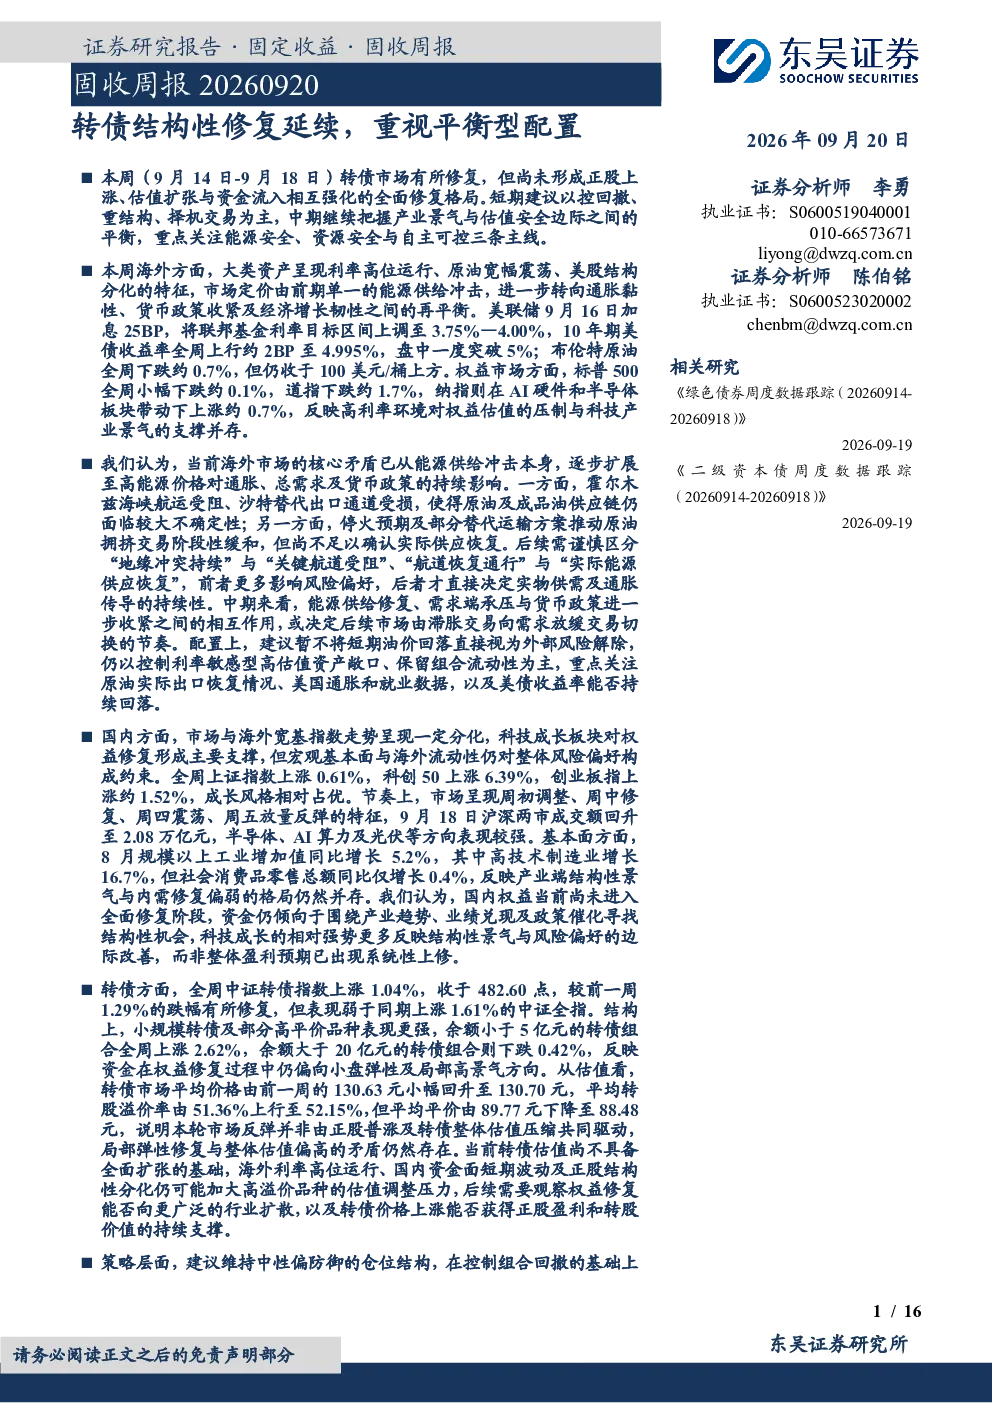
本周中证转债指数上涨1.04%,表现弱于中证全指。小规模转债及部分高平价品种表现更强,资金偏向小盘弹性及局部高景气方向。平均价格小幅回升至130.70元,平均转股溢价率上行至52.15%,平均平价下降至88.48元。
下周投资策略是什么?
建议维持中性偏防御仓位,关注权益修复扩散和转债上涨支撑。逐步向业绩确定性较强、估值合理、兼具债底保护和向上弹性的平衡型中价转债集中。控制回撤,重结构,择机交易。
哪些行业值得关注?
关注能源安全、资源安全与自主可控三条主线,包括电网设备、储能、核电、新能源制造、国产替代、关键矿产、战略材料、国产算力、半导体设备等。
当前市场处于什么状态?
权益市场分化,科技成长板块支撑修复,但宏观基本面和海外流动性仍约束风险偏好。产业端结构性景气与内需修复偏弱并存。转债市场估值不具备全面扩张基础,高溢价品种面临调整压力。
有哪些风险需要提示?
正股退市和信用违约风险、流动性环境收紧风险、权益市场超跌风险、地缘政治危机影响、行业政策调控超预期。
你可能感兴趣
固收周报:转债建议重视中低价平衡配置
东吴证券2026-06-07
固收周报:转债修复行情下如何做结构性配置?
东吴证券2024-06-30
固收周报:转债处于修复延续后的结构再平衡期
东吴证券2026-08-30
固收周报:转债建议优选平衡型标的
东吴证券2026-04-12
民生固收可转债周报:股、债承压,谨慎关注平衡型转债
民生证券2017-05-08
固收周报:转债关注核心成长与平衡型品种
东吴证券2026-08-09
固收周报:建议以平衡型转债为主要抓手
东吴证券2026-06-20
固收周报:转债承压调整,关注平衡型机会
东吴证券2026-09-13
固收周报:转债建议从抓弹性修复转向结构再平衡
东吴证券2026-04-26
固收周报:转债关注平衡标的,关注后续修复
东吴证券2026-07-26