猜你想问
这份报告的核心内容是什么?
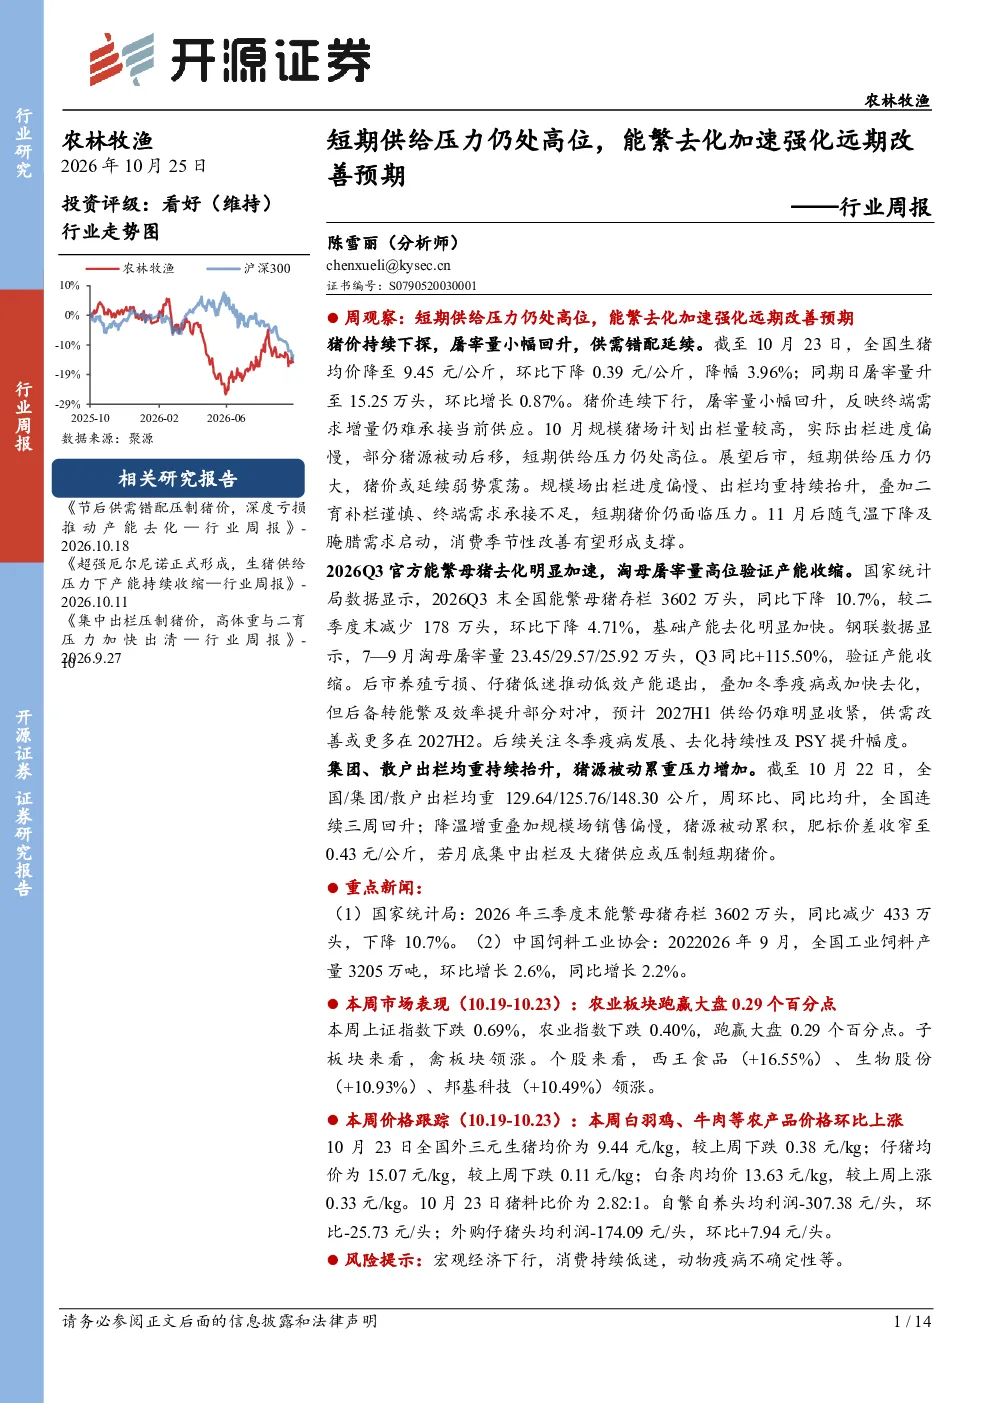
这份报告分析了农林牧渔行业的短期供给压力和能繁母猪去化情况。报告指出,当前猪价持续下探,屠宰量小幅回升,供需错配延续,短期供给压力仍处高位。同时,能繁母猪存栏量加速下降,去化明显加速,预计2027年上半年供给仍难明显收紧,供需改善或更多体现在2027年下半年。报告还关注了出栏均重、二育补栏、仔猪价格、养殖亏损等市场现状,并分析了禽养殖板块的领涨表现。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势方面,报告认为短期猪价可能延续弱势震荡,但11月后随气温下降及腌腊需求启动,消费季节性改善有望形成支撑。能繁母猪去化加速将推动低效产能退出,长期来看,行业供给有望逐步收紧,改善市场预期。此外,报告还关注了冻品库存去化、饲料产量等数据,显示行业正经历结构性调整。
报告中重点分析了哪些方向?
报告重点分析了能繁母猪去化、仔猪价格和养殖亏损等方向。数据显示,2026年第三季度能繁母猪去化明显加速,存栏量同比下降10.7%,淘母屠宰量高位验证产能收缩。仔猪价格持续探底,7kg仔猪价格降至101元/头,养殖双端亏损加深,销售仔猪头均利润降至-179元/头,自繁自养企业销售商品猪头均利润降至-300.76元/头。这些数据反映了行业当前面临的严峻挑战。
当前农林牧渔市场的现状如何判断?
当前农林牧渔市场现状判断显示,猪价持续下探,生猪均价降至9.44元/kg,仔猪均价为15.07元/kg,环比下跌。出栏均重持续抬升,全国/集团/散户出栏均重分别为129.64/125.76/148.30公斤,周环比、同比均升。但二育补栏动力不足,全国二次育肥栏舍利用率为39.65%。冻品库存继续缓慢去化,全国冻品库容率降至21.81%。市场整体处于调整期,但结构性机会值得关注。
这份研报有哪些风险提示?
这份研报提示了宏观经济下行、消费持续低迷、动物疫病不确定性等风险。宏观经济下行可能影响消费需求,导致产品价格持续承压。动物疫病的不确定性也可能对养殖业造成冲击,影响能繁母猪存栏量和养殖利润。此外,报告还指出,行业产能去化需要时间,短期内市场可能仍将面临供给压力,这些因素都可能对行业未来发展带来不确定性。