猜你想问
这份研报的核心内容是什么?
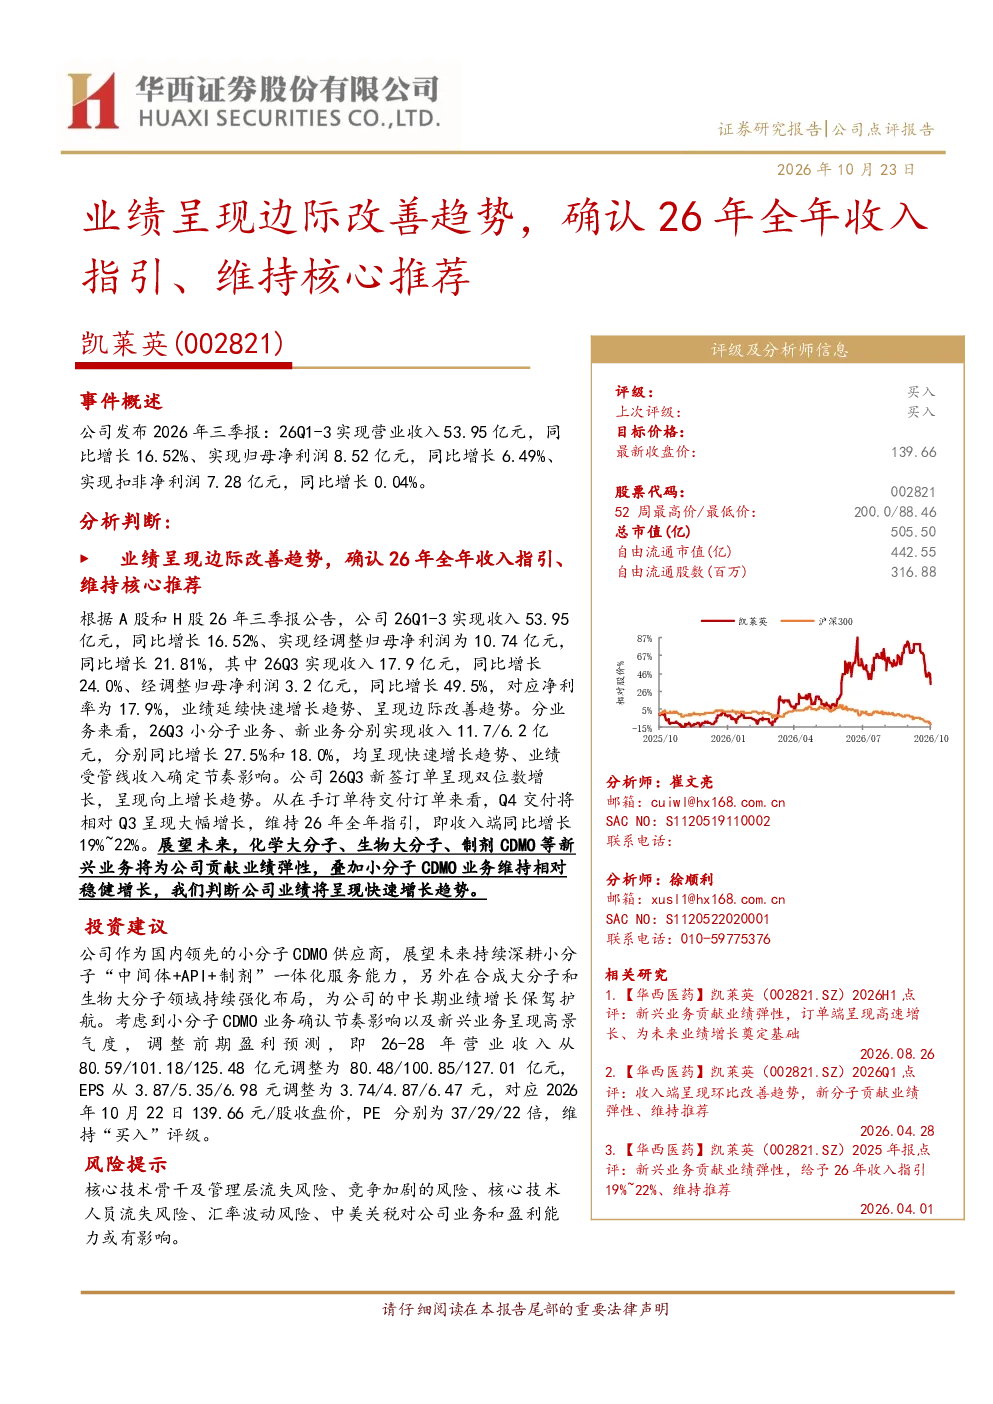
这份研报显示,公司2026年前三季度实现营业收入53.95亿元,同比增长16.52%;归母净利润8.52亿元,同比增长6.49%。业绩呈现边际改善趋势,确认2026年全年收入指引,维持核心推荐。其中,26Q3收入同比增长24.0%,经调整归母净利润同比增长49.5%,主要得益于小分子业务和新业务的快速增长。公司新签订单呈现双位数增长,Q4交付将相对Q3呈现大幅增长,预计全年收入同比增长19%~22%
当前小分子CDMO赛道的发展趋势如何?
当前小分子CDMO赛道呈现快速发展趋势,公司作为国内领先的小分子CDMO供应商,持续深耕“中间体+API+制剂”一体化服务能力。化学大分子、生物大分子、制剂CDMO等新兴业务将为公司贡献业绩弹性,小分子CDMO业务维持相对稳健增长,推动公司业绩快速增长。行业竞争加剧,但公司通过技术布局和业务拓展,保持竞争优势
研报重点分析了哪些业务方向?
研报重点分析了公司小分子业务、新业务以及新兴业务的增长情况。26Q3小分子业务和新业务分别实现收入同比增长27.5%和18.0%,均呈现快速增长趋势。公司持续强化合成大分子和生物大分子领域的布局,化学大分子、生物大分子、制剂CDMO等新兴业务将为公司贡献业绩弹性,推动中长期业绩增长
根据研报,当前市场对该公司有何判断?
根据研报,市场对该公司保持积极判断。公司业绩呈现边际改善趋势,确认2026年全年收入指引,新签订单增长显著,未来业绩有望持续快速增长。公司作为国内领先的小分子CDMO供应商,持续强化技术布局和业务拓展,具备较强的竞争优势。公司未来几年盈利预测显示,收入和利润将保持较高增速
研报提示了哪些主要风险?
研报提示了核心技术骨干及管理层流失风险、竞争加剧的风险、核心技术人员流失风险、汇率波动风险以及中美关税对公司业务和盈利能力的影响。这些风险可能对公司业绩造成不利影响,投资者需关注相关风险因素,谨慎评估投资决策
你可能感兴趣
收入端呈现边际改善趋势,新签订单高增长为26年业绩贡献确定性
医药生物华西证券2026-05-11
23年度业绩预告点评:全年收入增速超30%,盈利能力呈现改善趋势
基础化工信达证券2024-01-23
业绩超市场预期,上修25年全年收入指引、维持重点推荐
医药生物华西证券2025-10-27
隆华科技推荐上周末发布业绩高增预告预计26年业绩维持高增趋势
未知机构2026-01-27
全年收入指引改善,库存及产品计划维持年初目标
国元国际2023-08-04
更新---康龙化成26H1点评更新 订单呈现高速增长 上修26年业绩指引
未知机构2026-08-21
业绩显著超市场预期,上修26年收入指引、维持核心推荐
华西证券2026-08-04
百济神州BeOne 2026Q2业绩更新 核心产品持续放量 全年收入及利润指引上调
未知机构2026-08-06
天风医药杨松团队 药明康德持续推荐 2026H1业绩大超预期 全年收入增速指引上调至35 39
未知机构2026-08-03
业绩维持稳步高增长,经营性现金流呈现改善趋势
建筑建材华创证券2017-08-15