猜你想问
报告主要分析了哪些核心内容?
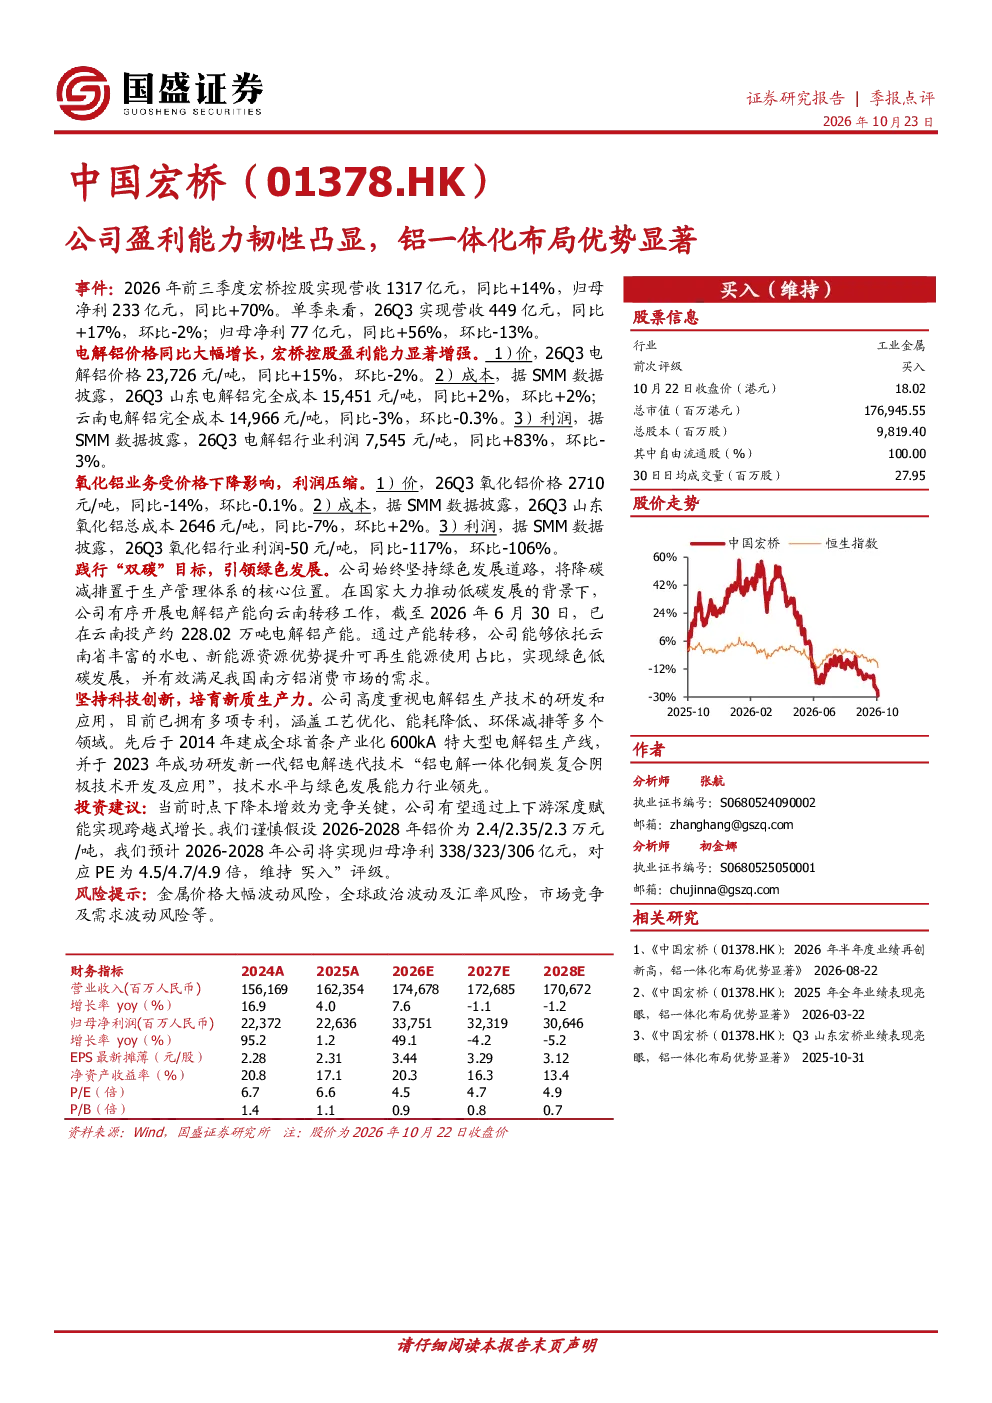
报告分析了宏桥控股2026年前三季度业绩,营收1317亿元同比增长14%,归母净利233亿元同比增长70%。重点剖析了电解铝和氧化铝业务的价格、成本、利润情况,以及公司在绿色发展和技术创新方面的布局,如云南水电资源利用、专利技术等。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示,电解铝价格波动较大,成本控制成为关键。氧化铝价格下降导致利润压缩。公司通过依托云南水电资源降本增效,并积极研发新一代铝电解技术,展现行业领先优势。绿色发展与技术创新是行业竞争核心。
报告重点分析了哪些方向?
报告重点分析了电解铝业务的成本优势,如云南水电资源带来的成本降低;氧化铝业务的利润压力;公司在绿色发展与技术创新方面的投入,如专利技术、600kA特大型电解铝生产线等。
当前铝市场现状如何?
当前铝市场现状显示,电解铝价格同比上涨15%但环比下降2%,成本控制有所提升。氧化铝价格同比下降14%,利润空间受挤压。行业竞争加剧,降本增效成为企业核心策略。公司通过铝一体化布局提升竞争力。
报告提示了哪些风险?
报告提示了金属价格大幅波动风险,可能导致成本和利润不稳定。全球政治波动及汇率风险可能影响供应链和财务状况。市场竞争及需求波动风险需关注,行业增长存在不确定性。
你可能感兴趣
中国宏桥公司盈利能力韧性凸显,铝一体化布局优势显著
国盛证券2026-10-23
公司事件点评报告:2023年业绩预告大增,铝业龙头一体化布局优势持续凸显
有色金属华鑫证券2024-01-30
2026年中报点评一体化布局优势显著,盈利能力大增
华创证券2026-08-31
季报点评:绿色铝一体化布局优势显著,分红比例抬升彰显公司经营信心
有色金属国盛证券2025-10-25
公司信息更新报告:Q3业绩环比显著改善,一体化运营韧性凸显
开源证券2025-10-26
2023年半年报点评:Q2盈利能力环比改善,“小而美”一体化优势凸显
基础化工民生证券2023-08-20
铝链一体化优势凸显,上调盈利预期
有色金属华安证券2024-08-29
铝产业链一体化优势凸显,盈利弹性持续释放
国联证券2024-11-07
产业链一体化优势凸显,盈利能力稳健
金融国信证券2024-10-27
年报点评报告:2025年全年业绩表现亮眼,铝一体化布局优势显著
国盛证券2026-03-22