猜你想问
中国宏桥公司最新研报核心内容有哪些?
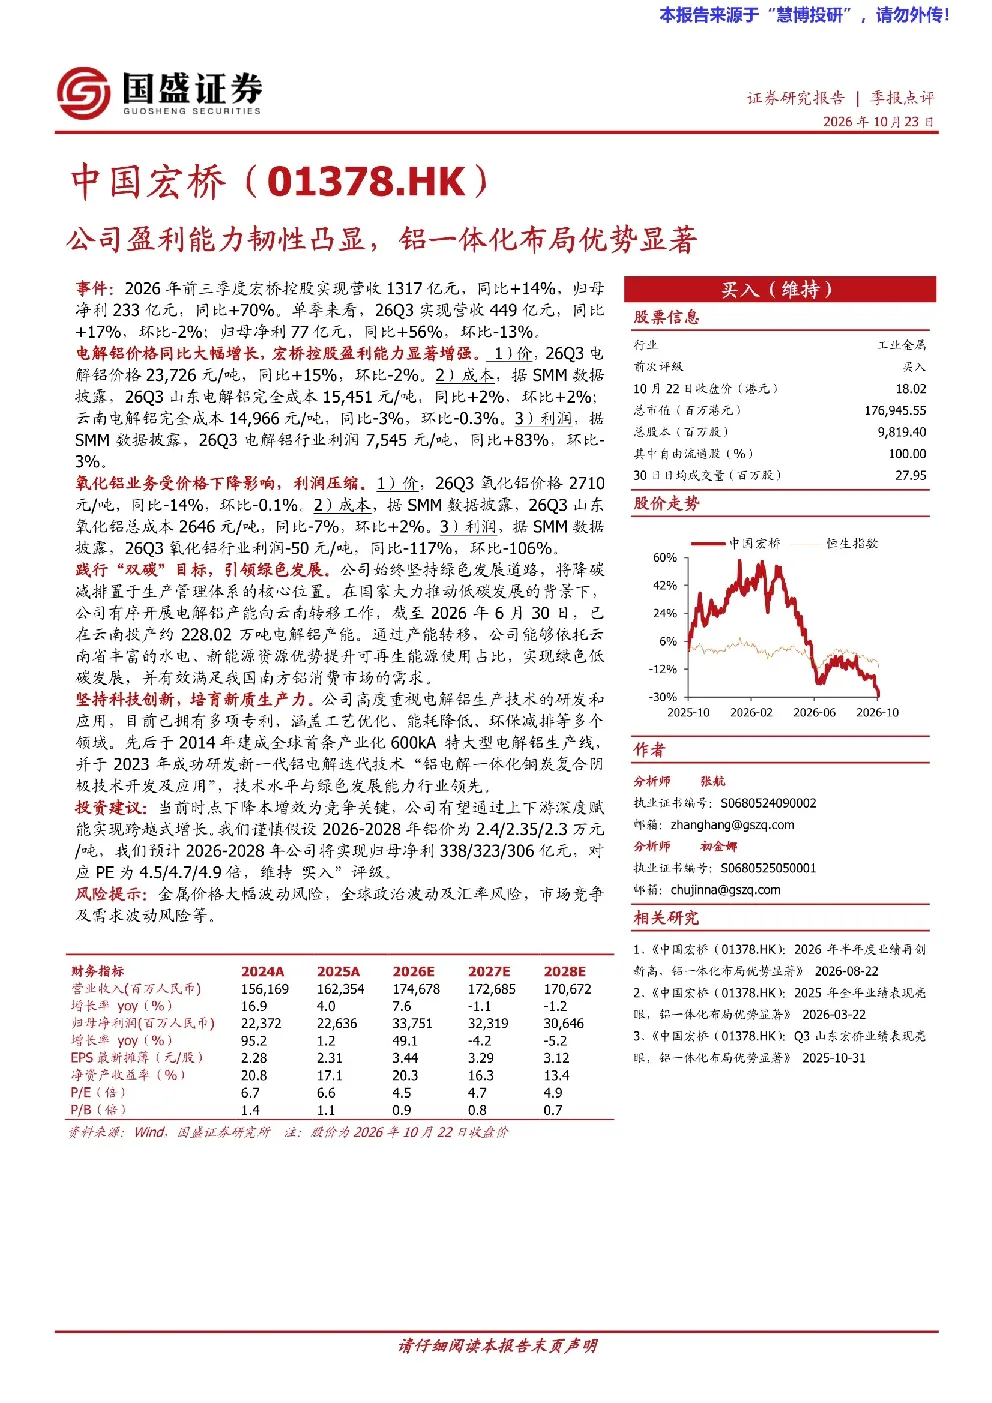
宏桥控股2026年前三季度实现营收1317亿元,同比+14%,归母净利233亿元,同比+70%。单季来看,26Q3营收449亿元,同比+17%,环比-2%;归母净利77亿元,同比+56%,环比-13%。电解铝业务方面,26Q3价格23,726元/吨,同比+15%,环比-2%;山东电解铝完全成本15,451元/吨,同比+2%,环比+2%;云南电解铝完全成本14,966元/吨,同比-3%,环比-0.3%。氧化铝业务方面,26Q3价格2710元/吨,同比-14%,环比-0.1%;山东氧化铝总成本2646元/吨,同比-7%,环比+2%。
铝行业发展趋势如何?
当前铝行业正经历价格波动与成本结构调整。电解铝价格26Q3为23,726元/吨,同比+15%,环比-2%,但行业利润大幅提升至7.545元/吨,同比+83%。氧化铝价格26Q3为2710元/吨,同比-14%,环比-0.1%,行业利润为-50元/吨,同比-117%。公司依托云南水电资源降本增效,产能转移约228.02万吨,践行“双碳”目标,推动行业绿色可持续发展。
研报重点分析了哪些方向?
研报重点分析了电解铝和氧化铝两大业务板块。电解铝方面,聚焦价格、成本及利润变化,强调公司依托云南水电资源的成本优势与产能转移带来的降碳效益。氧化铝方面,关注价格波动与成本控制,指出行业利润空间收窄。同时,报告探讨了公司绿色发展战略,如践行“双碳”目标及科技创新举措,如研发600kA特大型电解铝生产线及新一代铝电解选代技术。
当前铝市场现状如何判断?
当前铝市场呈现价格分化与成本结构优化的特点。电解铝价格受供需关系影响波动,但行业整体利润显著改善,主要得益于成本控制能力提升。氧化铝价格面临下行压力,但公司通过技术创新和成本管理,维持一定竞争优势。市场竞争加剧,企业需通过上下游协同降本增效,实现可持续发展。
研报提示了哪些风险?
研报提示的主要风险包括:金属价格大幅波动可能影响公司盈利稳定性;全球政治波动及汇率风险可能带来经营不确定性;市场竞争及需求波动风险需关注行业周期性变化。此外,环保政策收紧及“双碳”目标下的产能转移进度也可能对公司发展产生影响,需持续关注政策变化及执行情况。