猜你想问
这份研报主要分析了什么内容?
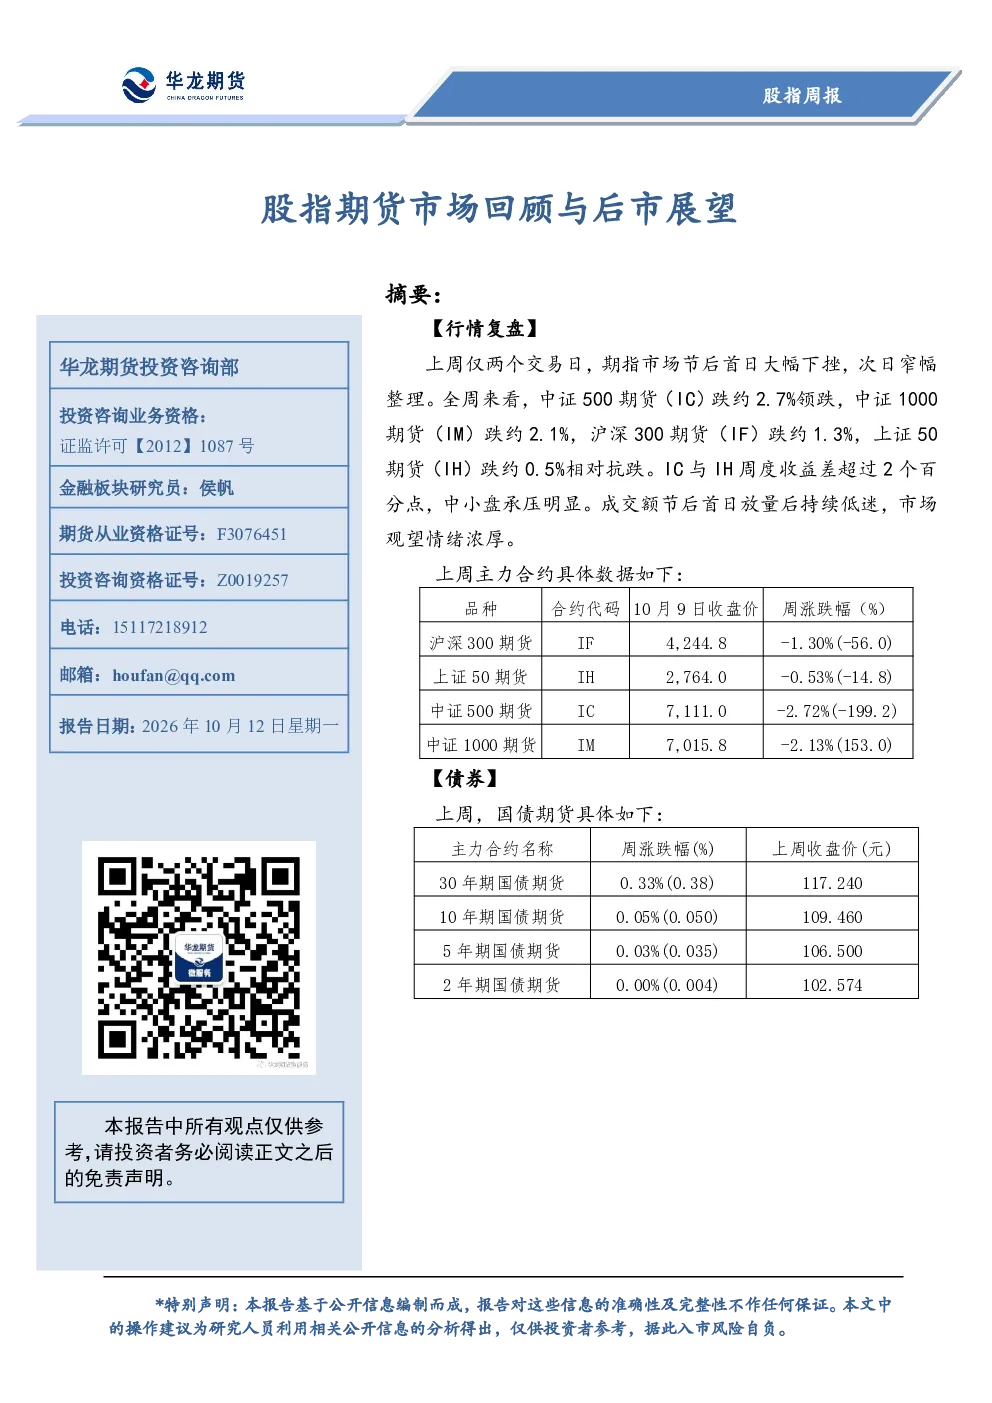
本研报回顾了股指期货市场节后的表现,指出首日大幅下挫后转为窄幅整理,中证500期货(IC)领跌,中小盘承压明显,市场观望情绪浓厚。报告分析了政策面、基本面及估值情况,指出《中共中央国务院关于发展新质生产力的意见》强调科技创新和产业创新,国家发展改革委关注企业挑战,央行公开市场操作利率稳定,债市资金面重回宽裕。估值显示沪深300和上证50处于历史偏低区间,中证500和中证1000相对偏高。综合认为市场处于政策底与业绩验证期,央行PSL降息扩围与国常会政策提供底部支撑,但三季报业绩披露高峰将至,高估值中小盘品种的业绩风险仍需释放,大盘蓝筹受益于低估值与政策预期,防御价值相对突出。操作建议方面,单边观望为主,可关注IH、IF的防御配置机会,IC、IM需等待业绩信号确认;套利可轻仓参与多IH空IC;期权可利用备兑开仓增厚收益或买入虚值看跌期权对冲风险。
股指期货行业未来发展趋势如何?
股指期货行业未来发展趋势需结合宏观经济政策、市场流动性及投资者结构变化综合判断。当前政策层面强调科技创新和产业创新,可能推动相关板块表现,进而影响股指期货合约的活跃度。国家发展改革委关注国际环境变化和企业经营挑战,可能影响市场风险偏好。央行公开市场操作利率保持稳定,资金面重回宽裕,有利于市场流动性。估值方面,沪深300和上证50处于历史偏低区间,可能吸引资金配置,而中证500和中证1000相对偏高,需关注业绩验证压力。综合来看,股指期货市场将受政策导向、经济基本面及市场情绪等多重因素影响,投资者需密切关注政策动向及市场变化,合理配置资产。
研报重点分析了哪些方向?
本研报重点分析了股指期货市场节后的表现及后市展望,包括市场走势、基本面因素、估值情况及操作建议。市场走势方面,报告指出节后首日大幅下挫,次日窄幅整理,中证500期货(IC)领跌,中小盘承压明显,市场观望情绪浓厚。基本面因素方面,报告分析了政策面(如《中共中央国务院关于发展新质生产力的意见》)、宏观面(如国家发展改革委座谈会)、资金面(如央行公开市场操作)及债市情况。估值方面,报告指出沪深300和上证50处于历史偏低区间,中证500和中证1000相对偏高,总市值与GDP比值处于历史约86%分位。操作建议方面,报告建议单边观望为主,可关注IH、IF的防御配置机会,IC、IM需等待业绩信号确认;套利可轻仓参与多IH空IC;期权可利用备兑开仓增厚收益或买入虚值看跌期权对冲风险。
当前股指期货市场现状如何判断?
当前股指期货市场现状可从市场走势、基本面及估值等多维度判断。市场走势方面,节后首日大幅下挫后转为窄幅整理,中证500期货(IC)领跌,中小盘承压明显,市场观望情绪浓厚。基本面方面,政策面强调科技创新和产业创新,央行公开市场操作利率稳定,资金面重回宽裕,债市收益率多数下行,显示宏观环境相对稳定。估值方面,沪深300和上证50处于历史偏低区间,可能吸引资金配置,而中证500和中证1000相对偏高,需关注业绩验证压力。综合来看,市场处于政策底与业绩验证期的交织阶段,央行PSL降息扩围与国常会增量政策部署提供底部支撑,但三季报业绩披露高峰将至,高估值中小盘品种的业绩风险仍需释放,大盘蓝筹受益于低估值与政策预期,防御价值相对突出。
研报提示了哪些风险?
本研报提示的主要风险包括市场波动风险、业绩验证风险及政策变化风险。市场波动风险方面,股指期货市场受宏观经济、政策面及市场情绪等多重因素影响,可能出现较大波动,投资者需关注市场风险。业绩验证风险方面,当前中证500和中证1000估值相对偏高,若三季报业绩不达预期,可能引发市场调整,高估值中小盘品种的业绩风险需关注。政策变化风险方面,虽然当前政策面支持科技创新和产业创新,但宏观经济环境复杂多变,政策调整可能影响市场表现。此外,投资者需关注资金面变化及市场流动性情况,合理控制仓位,防范潜在风险。