猜你想问
这期股指期货报告主要讲了什么内容?
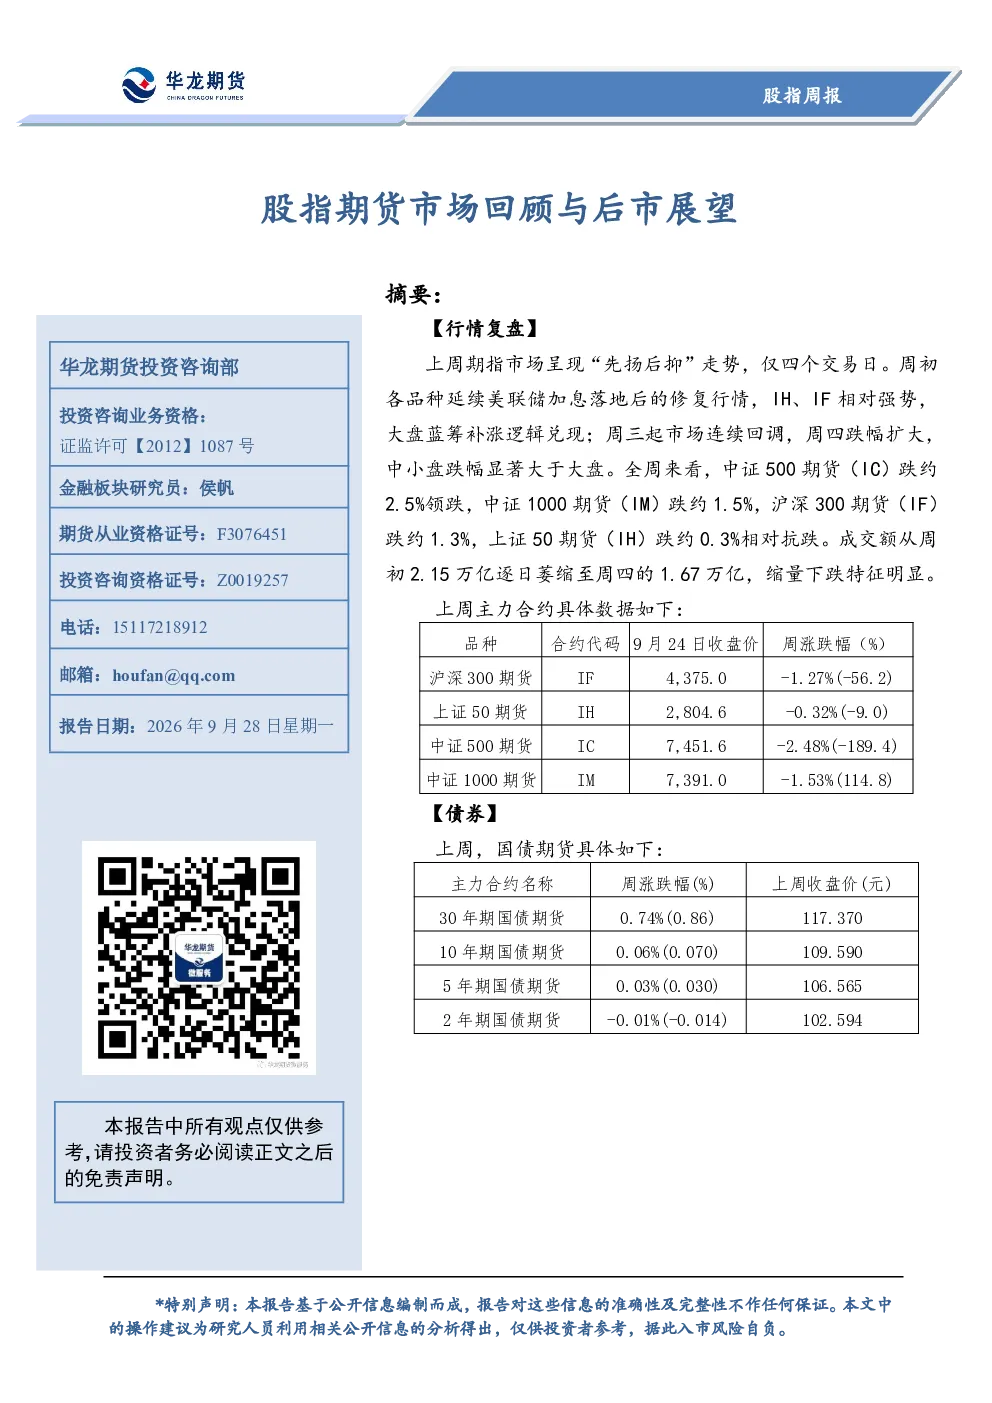
本报告回顾了上周期指市场的表现,指出市场呈现“先扬后抑”走势,周初延续修复行情,IH、IF相对强势,但周三起市场连续回调,周四中小盘跌幅显著。报告分析了市场主要影响因素,包括央行释放宽松信号、美联储加息但点阵图偏鹰、房地产政策预期升温支撑权重板块,以及节前两融资金减仓压力释放等。此外,报告还评估了各指数的估值水平,如沪深300指数PE 13.42倍、上证50指数PE 10.74倍等,并提供了后市展望和操作建议,建议节前观望为主,可关注IH、IF的低估值防御价值。
当前股指期货市场的发展趋势如何?
当前股指期货市场呈现先修复后回调的态势,中小盘股期货跌幅相对较大。从基本面看,中美关系改善、美伊谈判等事件对市场情绪产生影响,央行三季度例会释放宽松信号为市场提供底部支撑。但美联储流动性收紧预期尚未完全消退,市场整体仍面临不确定性。未来若长假无超预期事件,节后市场可能出现短期修复,但长期趋势需关注全球宏观经济环境和政策变化。
报告重点分析了哪些方向?
报告重点分析了股指期货市场的行情回顾、主要影响因素、估值层面和后市展望。在行情回顾部分,详细描述了市场“先扬后抑”的走势特征和成交量变化;主要影响因素分析涵盖了央行政策、美联储加息、房地产政策预期和两融资金动态;估值层面对比了沪深300、上证50、中证500等指数的PE分位点;后市展望则指出短期市场处于调整阶段,央行宽松信号和房地产政策预期提供支撑,但需警惕美联储流动性收紧预期。
目前股指期货市场的现状是怎样的?
目前股指期货市场处于节前缩量调整阶段,市场整体呈现“先扬后抑”的走势,周中大幅下挫,中小盘期货跌幅显著。从成交来看,市场成交额缩量下跌至1.67万亿。影响因素方面,央行释放宽松信号为市场提供底部支撑,但美联储加息和流动性收紧预期仍存。估值层面,大盘蓝筹指数估值偏低,中小盘指数估值压力有所缓解。整体来看,市场情绪偏谨慎,短期内可能继续调整,但长期需关注政策面和宏观经济的走向。
阅读这份报告需要注意哪些风险?
阅读本报告需注意以下风险:首先,市场短期波动较大,节前资金减仓压力可能持续影响市场表现;其次,美联储加息和流动性收紧预期对市场情绪存在压制,需关注其政策动向;再次,房地产政策预期虽有升温,但实际效果仍需观察,其对市场的影响存在不确定性;最后,国际地缘政治风险也可能对市场造成冲击,投资者需保持警惕,结合自身风险承受能力进行投资决策。