猜你想问
这份研报主要讲了什么内容?
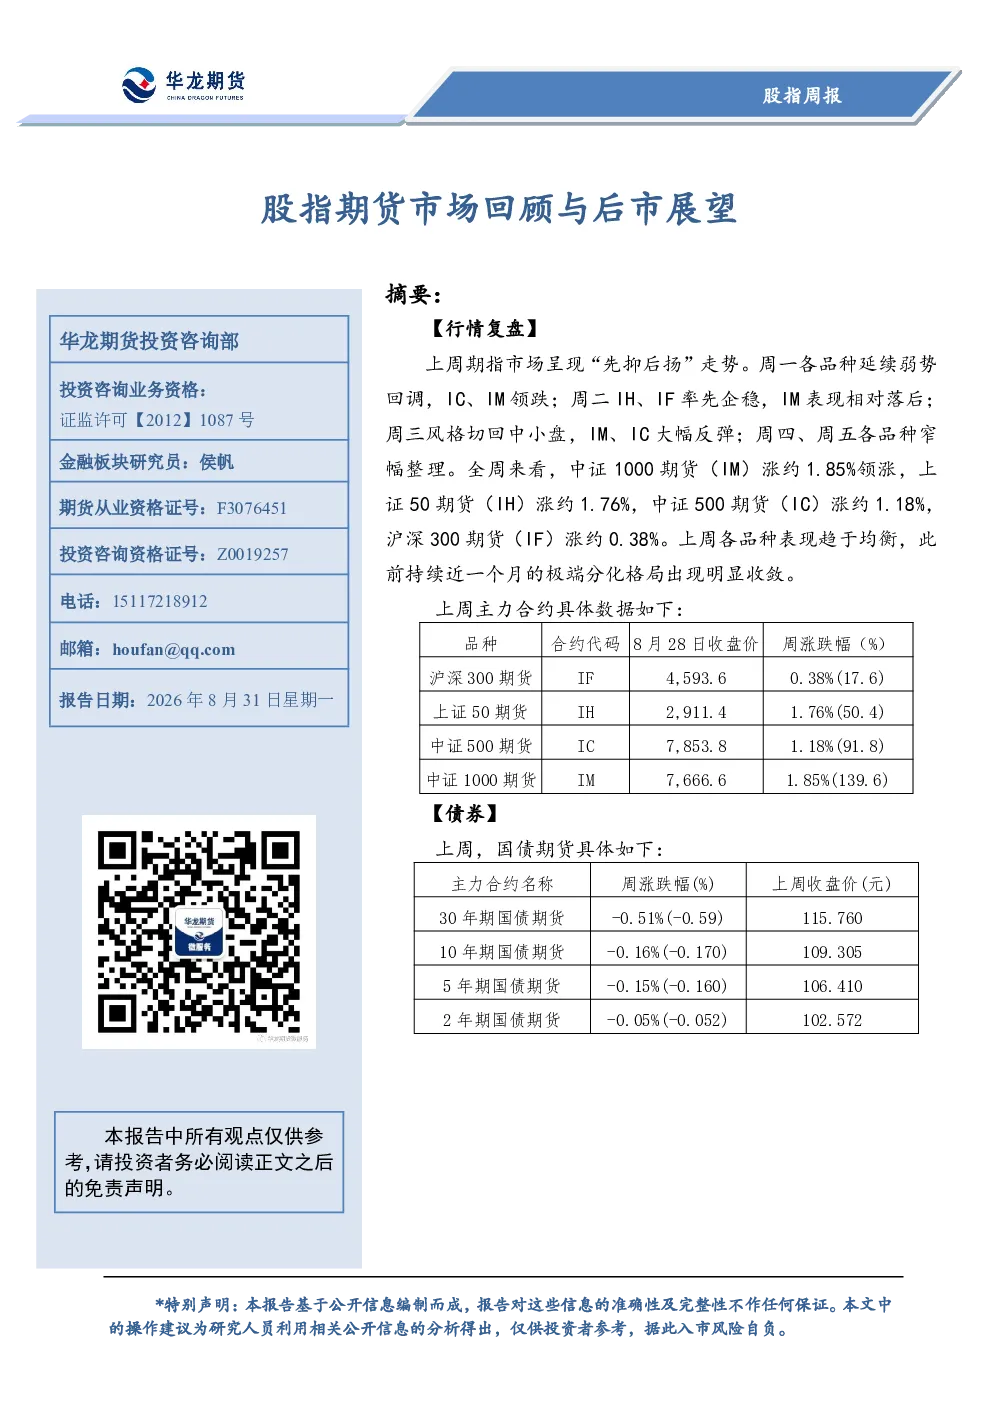
这份研报回顾了股指期货市场的周度表现,分析了上周期指市场的“先抑后扬”走势,重点介绍了各品种如中证1000期货(IM)、上证50期货(IH)、中证500期货(IC)、沪深300期货(IF)的周度涨跌情况。同时,研报还深入剖析了影响市场的基本面因素,包括房地产政策的调整、工业利润的增长、美联储的货币政策信号以及央行的公开市场操作等。此外,报告还从估值角度分析了沪深300、上证50、中证500、中证1000等指数的估值水平,并提出了短期市场展望和操作建议。
报告对相关行业的发展趋势有何分析?
报告重点分析了房地产和工业行业的发展趋势。在房地产方面,住建部、央行、金融监管总局出台的多项政策,如延长房贷最长期限至40年、延续“白名单”机制等,旨在稳定房地产市场。在工业方面,前7月规上工业企业利润同比增长17.6%,其中集成电路行业增长尤为显著,达到18.5倍,主要受“人工智能+”和算力需求推动。这些数据反映出相关行业在政策支持和市场需求的双重驱动下呈现积极的发展态势。
研报的主要分析方向是什么?
研报的主要分析方向包括股指期货市场的行情回顾、基本面分析、估值分析和综合分析。在行情回顾部分,报告详细描述了上周期指市场的表现和主要驱动因素;基本面分析部分,重点考察了房地产政策、工业利润、美联储信号和央行操作等关键因素对市场的影响;估值分析部分,则对沪深300、上证50、中证500、中证1000等指数的估值水平进行了详细比较;综合分析部分,结合政策利好和短期市场特点,提出了相应的市场展望和操作建议。
当前市场处于什么状态?
当前市场呈现震荡修复的态势。上周期指市场在周初延续弱势后,周中在政策利好提振下逐步修复,各品种周度小幅收涨,风格趋于均衡。从基本面来看,房地产政策的调整、工业利润的增长以及央行的公开市场操作等因素对市场情绪产生积极影响。然而,市场量能仍处于低位,增量资金入场有限,显示出市场信心尚未完全恢复。整体而言,市场处于一个谨慎观望和逐步修复的阶段。
研报提示了哪些风险?
研报提示的主要风险包括政策落地效果的不确定性、市场量能持续低位的可能性以及外部经济环境的变化。政策利好虽然为市场提供了支撑,但其最终效果仍需观察,尤其是房地产政策的调整效果尚未完全显现。此外,市场量能的持续低位意味着增量资金入场有限,这可能制约市场的进一步反弹空间。同时,美联储的鹰派信号和全球经济形势的变化也可能对市场产生不确定性影响。因此,投资者在关注市场机会的同时,需保持谨慎,注意风险管理。