摘要与核心观点
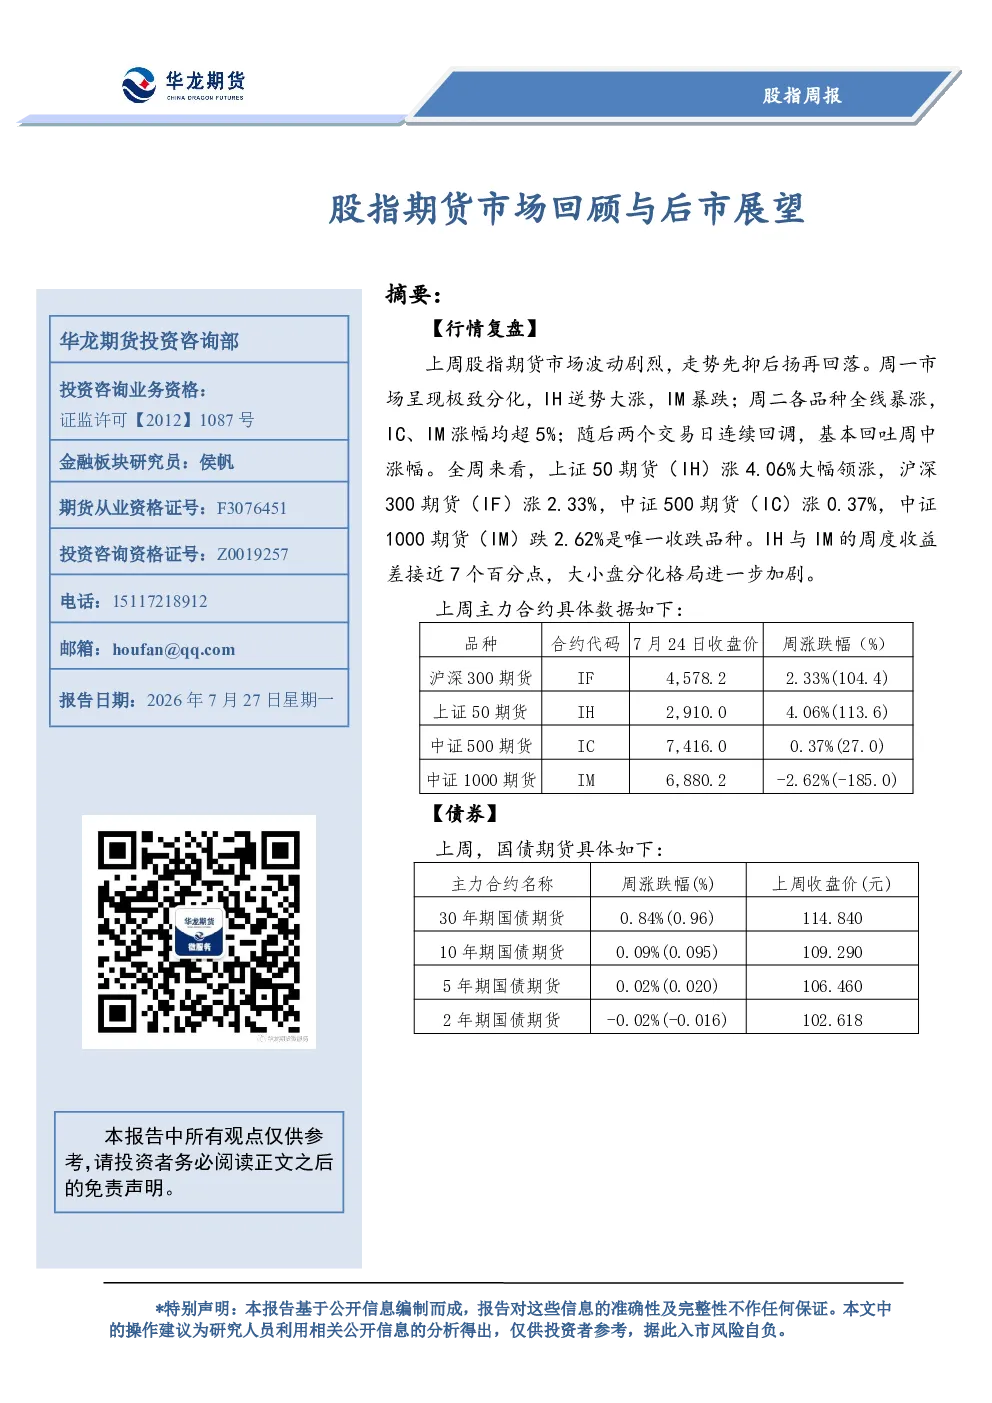
上周股指期货市场呈现“N”型走势,风格分化格局加剧,IH领涨、IM收跌,大小盘周度收益差接近7个百分点。上证50期货(IH)涨4.06%,沪深300期货(IF)涨2.33%,中证500期货(IC)涨0.37%,中证1000期货(IM)跌2.62%。
基本面分析
- 能源产业:风电光伏装机超越火电,核能、生物质能领域领跑全球,“十四五”期间新能源产业跨越式发展。
- 金融衍生品:证监会同意上海期货交易所热轧卷板、不锈钢期权注册。
- 电力投资:国家电网上半年固定资产投资超3100亿元,同比增长12.6%,电网建设带动上下游产业协同发展。
- 货币政策:央行开展隔夜逆回购操作,未公布中标利率,显示主要承担短期流动性调节作用。
- 债券市场:30年国债收益率下行超1BP至2.19%下方,国债期货全线上涨。
估值分析
- 指数估值:沪深300指数PE 14.37倍(分位点87.65%)、PB 1.46倍;上证50指数PE 11.71倍(分位点84.9%)、PB 1.27倍;中证500指数PE 35.64倍(分位点88.04%)、PB 2.40倍;中证1000指数PE 42.14倍(分位点68.43%)、PB 2.25倍。
- 股债利差:通过市盈率倒数或股息率计算,反映股市与国债收益率的差值。
- 中国-巴菲特指标:A股总市值与GDP比值为参考,合理区间70%-100%,低于70%视为低估。
综合分析
- 市场回顾:上周市场“N”型走势,风格再平衡趋势延续,资金从中小盘流向大盘蓝筹。
- 影响因素:风格分化深化、估值分化收敛、政治局会议预期升温。
- 后市展望:政策定调后市场将重新定价,中小盘估值消化未完成,大盘蓝筹相对优势延续,市场处于震荡筑底阶段。
操作建议
- 单边:谨慎参与,逢低关注IH配置价值,中小盘品种等待企稳信号。
- 套利:IM/IH价差持续收敛,可继续持有价差收敛策略。
- 期权:备兑开仓增厚收益,或买入虚值看跌期权对冲风险。