猜你想问
珠江啤酒2026年前三季度业绩表现如何?
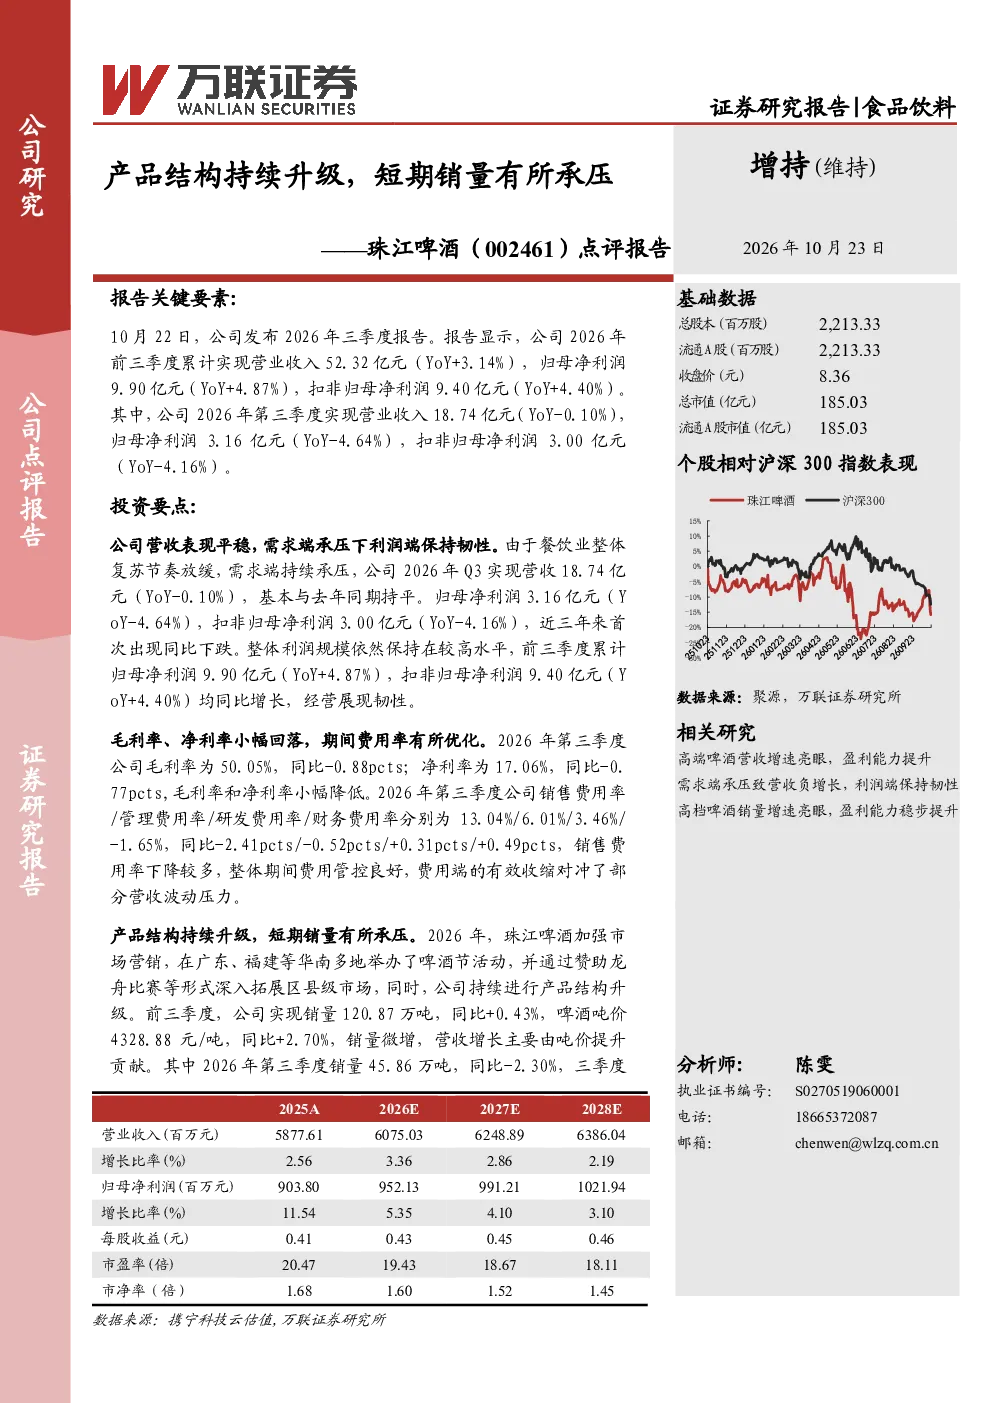
珠江啤酒2026年前三季度营收52.32亿元(YoY+3.14%),归母净利润9.90亿元(YoY+4.87%),扣非归母净利润9.40亿元(YoY+4.40%)。但第三季度受餐饮业复苏放缓、天气及现饮消费疲软影响,营收18.74亿元(YoY-0.10%),归母净利润3.16亿元(YoY-4.64%),扣非归母净利润3.00亿元(YoY-4.16%),近三年来首次出现同比下跌。整体利润规模仍较高,显示经营韧性。
食品饮料行业发展趋势如何?
食品饮料行业正经历产品结构升级,高端啤酒销量增速亮眼,但现饮消费疲软影响华南地区天气及销量下滑。行业竞争加剧,原材料价格波动、食品安全及经济复苏不及预期等风险需关注。企业需持续优化产品结构,提升吨价,应对市场变化。
报告重点分析了哪些方向?
报告重点分析了珠江啤酒营收利润表现、产品结构升级情况、高端啤酒销量增长及Q3销量承压原因。同时关注了期间费用率优化,尤其是销售费用率显著下降,有效对冲营收波动压力。此外,报告还评估了公司作为广东区域龙头的高端市场布局及产品结构升级空间。
当前市场对珠江啤酒的判断是什么?
当前市场认为珠江啤酒经营韧性较强,尽管Q3销量受天气及现饮消费疲软影响同比下滑,但前三季度营收和利润均实现增长。公司产品结构持续升级,高端啤酒销量增速亮眼,吨价提升明显。整体利润规模较高,但需关注销量下滑、产品结构升级放缓等风险因素。
研报提示了哪些风险因素?
研报提示的风险因素包括销量下滑、产品结构升级放缓、销售费用增加、原材料价格波动、行业竞争加剧、食品安全及经济复苏不及预期等。其中,Q3销量受华南地区天气及现饮消费疲软影响同比下滑2.30%,需关注其对公司业绩的持续影响。
你可能感兴趣
销量短期承压,产品结构升级减缓利润下滑——青岛啤酒(600600)2026年中期业绩点评报告
万联证券2026-09-04
点评报告:高基数下销量有所承压,结构升级趋势延续
万联证券2023-10-31
缺芯导致销量短期承压,产品结构持续优化
东兴证券2022-03-09
22Q4疫情下销量有所承压,23年期待现饮恢复结构升级持续
食品饮料山西证券2023-03-23
23年H1业绩短期承压,持续推进产品结构升级
电子设备长城证券2023-08-24
2022年三季报点评:短期业绩略有承压,核心技术助力产品结构多元化升级
东方财富2022-11-23
2021年半年报业绩点评:毛利率短期承压,需求复苏+产品结构升级驱动全年基本面向好
信息技术华创证券2021-08-22
销量短期承压明显,结构升级持续推进
食品饮料西南证券2021-10-29
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
厨电2022年度奥维数据点评:整体承压,产品结构升级持续
家用电器国盛证券2023-01-12