猜你想问
青岛啤酒2026年中期业绩报告核心内容是什么?
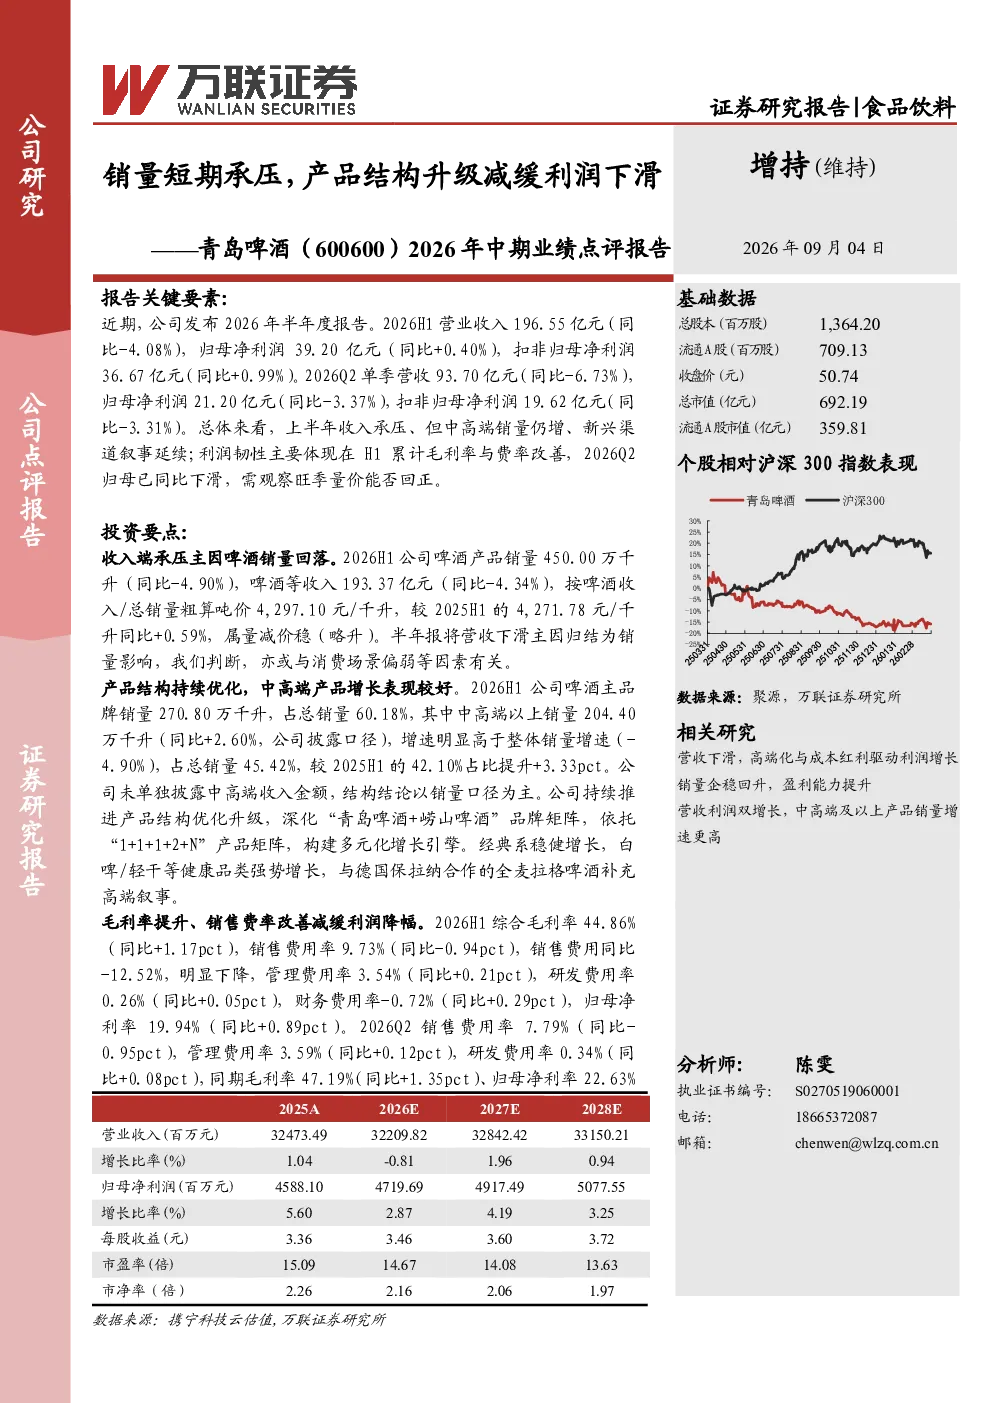
2026年上半年青岛啤酒营业收入196.55亿元(同比-4.08%),归母净利润39.20亿元(同比+0.40%)。啤酒销量450.00万千升(同比-4.90%),啤酒收入193.37亿元(同比-4.34%),吨价略升。中高端以上销量204.40万千升(同比+2.60%),占总销量45.42%,较2025H1提升3.33pct。综合毛利率44.86%(同比+1.17pct),销售费用率9.73%(同比-0.94pct),归母净利率19.94%(同比+0.89pct)。
啤酒行业发展趋势如何?
啤酒行业正经历消费场景变化和产品结构升级。即时零售保持高速增长,线上、即时零售及现代零售销量均创历史新高。中高端啤酒需求提升,青岛啤酒中高端以上销量占比提升3.33pct。健康品类如白啤/轻干增长强劲。企业渠道变革加速,海外分销网络扩大,出口销量稳步增长。山东、华东、华北等核心区域毛利率提升支撑整体表现。
报告重点分析了哪些方向?
报告重点分析了销量短期承压的原因,主要与啤酒销量回落有关,同比-4.90%。同时关注产品结构升级成效,中高端销量占比提升,健康品类增长。利润端分析毛利率提升(+1.17pct)、销售费率改善(-0.94pct)对利润的支撑作用。渠道变革方面,即时零售连续6年高速增长,线上线下融合加速。区域表现显示山东等核心市场对毛利率贡献提升。
当前啤酒市场现状如何?
当前啤酒市场面临消费场景偏弱带来的销量压力,2026年上半年啤酒销量同比-4.90%。但产品结构升级带来积极变化,中高端啤酒占比提升,健康品类增长强劲。企业渠道创新成效显著,即时零售等新兴渠道表现突出。成本端,原料成本改善支撑毛利率提升。区域表现分化,山东等核心市场贡献提升,但整体营收仍受部分区域拖累。
报告提示了哪些风险因素?
报告提示的风险包括销量持续下滑或旺季动销不及预期,可能影响业绩表现。产品结构升级放缓会削弱利润改善动力。销售费用再度投放可能拖累利润。原材料及包材价格波动影响成本控制。行业竞争加剧、食品安全问题、经济复苏不及预期等宏观因素也可能带来不确定性。