猜你想问
兴通股份内贸业务表现如何?
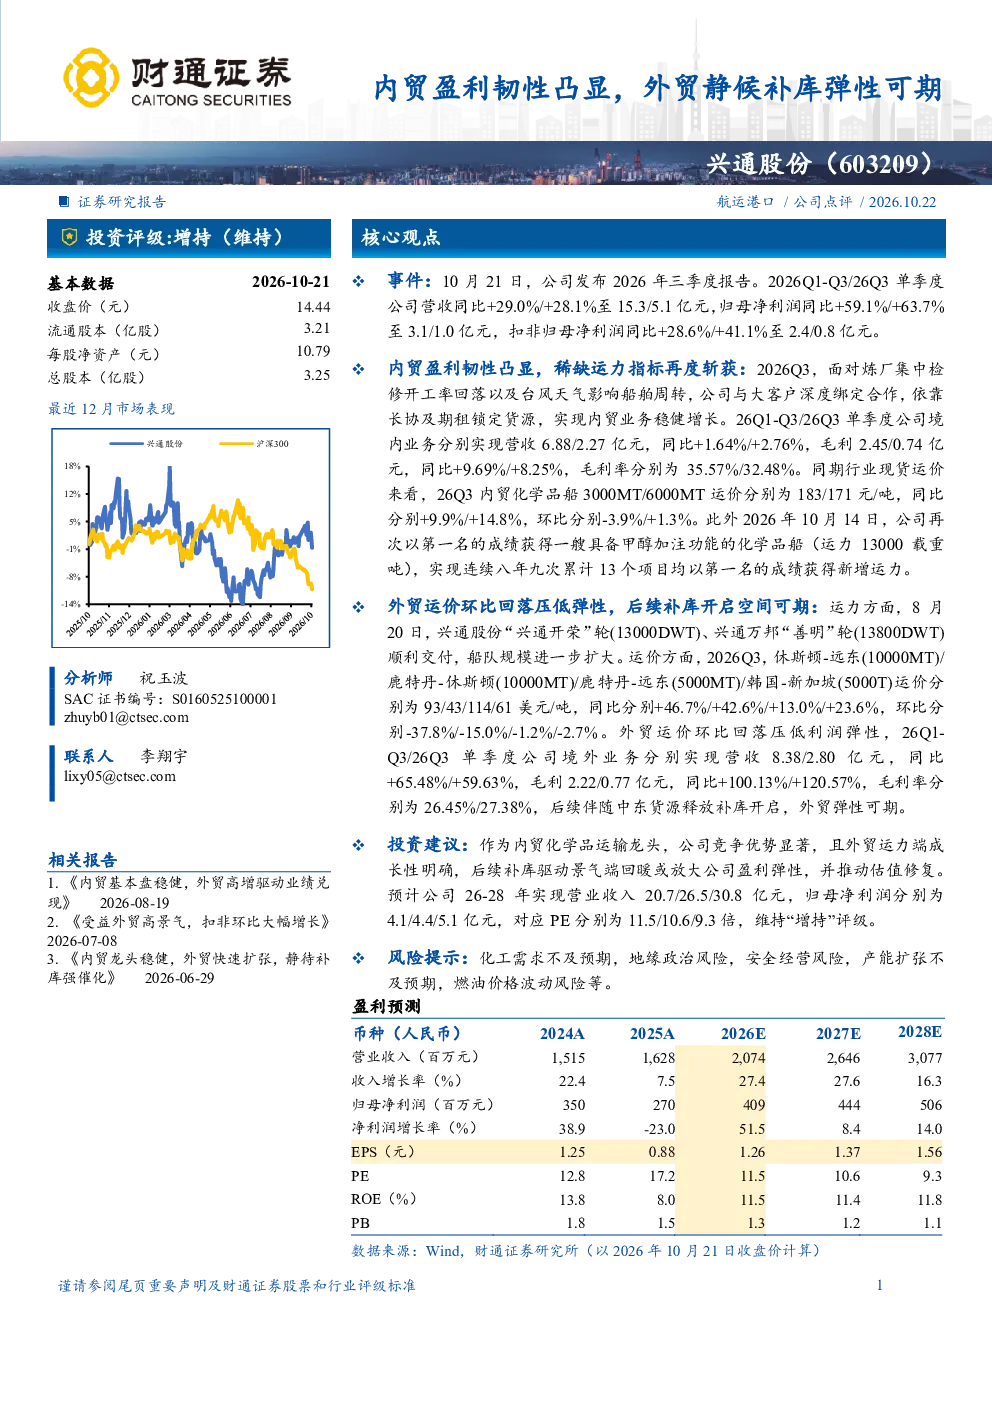
兴通股份2026年三季度报告显示,公司内贸业务盈利韧性凸显。通过长协及期租锁定货源,实现稳健增长。26Q1-Q3境内业务营收同比+1.64%/+2.76%,毛利同比+9.69%/+8.25%,毛利率分别为35.57%/32.48%。内贸化学品船运价同比分别+9.9%/+14.8%,环比分别-3.9%/+1.3%。这表明公司内贸业务具备较强的抗风险能力和盈利能力。
兴通股份外贸业务前景如何?
兴通股份外贸业务运价环比回落,但后续补库开启空间可期。26Q3休斯顿-远东等航线运价同比分别+46.7%/+42.6%/+13.0%/+23.6%,环比分别-37.8%/-15.0%/-1.2%/-2.7%。26Q1-Q3境外业务营收同比+65.48%/+59.63%,毛利同比+100.13%/+120.57%,毛利率分别为26.45%/27.38%。公司外贸运力端成长性明确,后续补库驱动景气端回暖或放大盈利弹性。
兴通股份在行业中的竞争优势是什么?
兴通股份作为内贸化学品运输龙头,竞争优势显著。公司连续八年九次以第一名成绩获得新增运力,2026年10月获甲醇加注功能化学品船(13000载重吨),8月交付两艘新船,船队规模扩大。内贸业务通过长协及期租锁定货源,实现稳健增长。这些因素共同构筑了公司在行业中的领先地位。
当前兴通股份的市场状况如何?
当前兴通股份市场状况表现为内贸业务盈利韧性凸显,外贸运价环比回落但后续补库空间可期。26Q1-Q3公司营收同比+29.0%/+28.1%至15.3/5.1亿元,归母净利润同比+59.1%/+63.7%至3.1/1.0亿元。公司运力持续扩张,竞争优势明显,市场对其未来发展持积极态度。
兴通股份面临哪些风险?
兴通股份面临的风险包括化工需求不及预期,地缘政治风险,安全经营风险,产能扩张不及预期,燃油价格波动风险等。这些风险可能对公司业务发展和盈利能力产生影响。公司需密切关注市场变化,加强风险管理。