猜你想问
铝锭去库速度不改是什么意思?
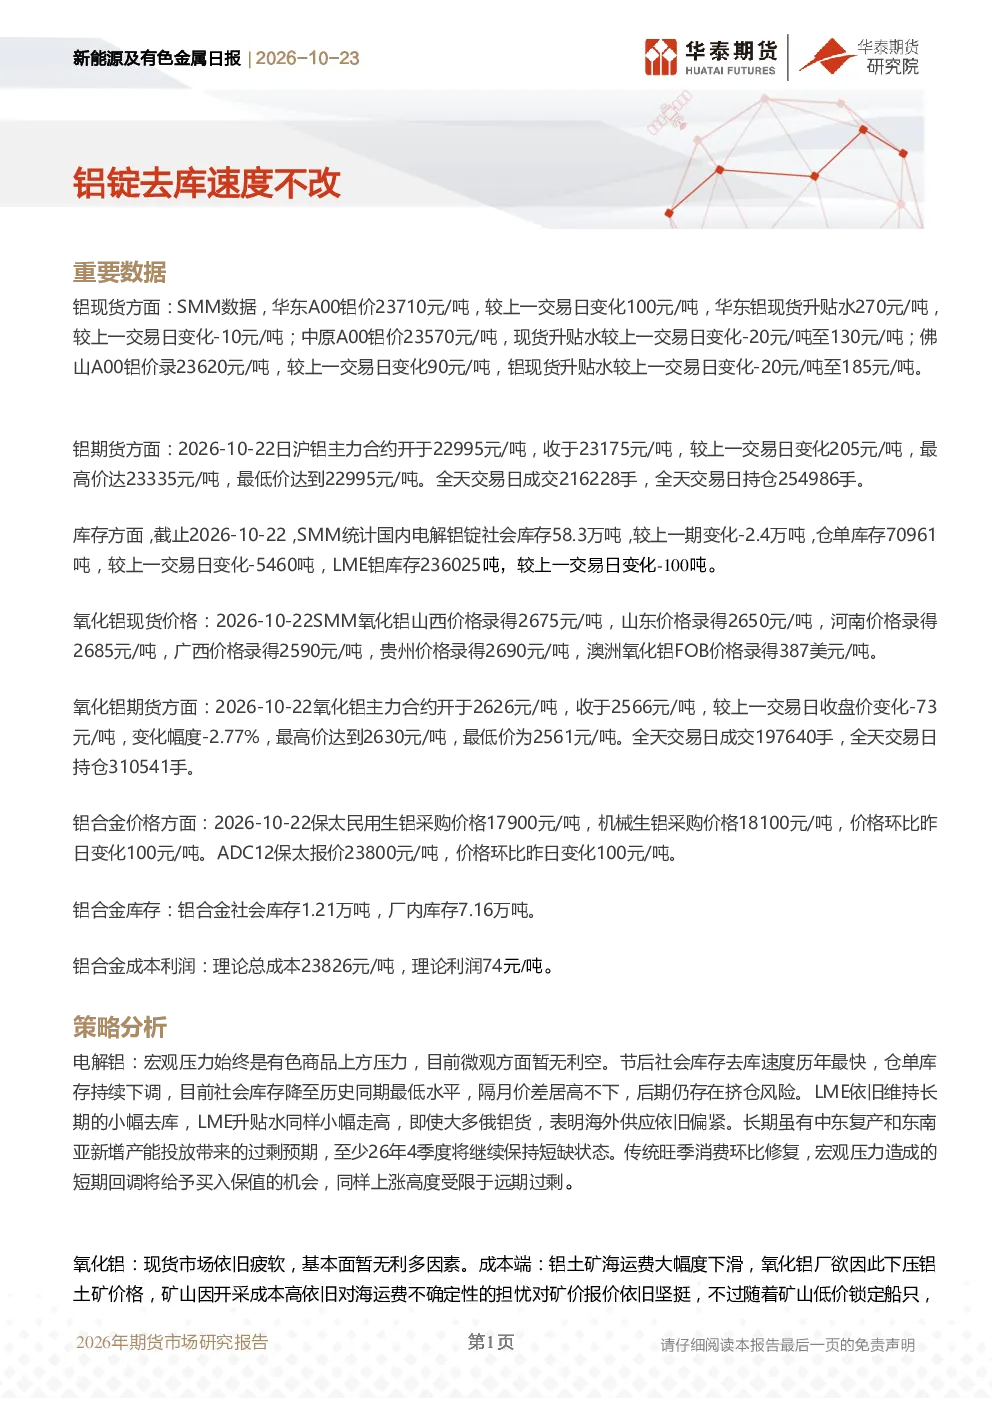
铝锭去库速度不改指的是电解铝锭的社会库存去库速度保持较快,但未出现显著变化。根据最新数据,国内电解铝锭社会库存从上一期减少2.4万吨至58.3万吨,仓单库存也持续下调至历史同期最低水平,显示市场去库存压力仍在。同时,沪铝主力合约收于23175元/吨,上涨205元/吨,成交量和持仓量均有所增加,表明市场对价格走势有一定预期。但整体来看,库存去库速度的稳定性意味着市场供需关系尚未发生根本性转变。
电解铝行业未来发展趋势如何?
电解铝行业未来发展趋势呈现多面性。一方面,长期来看中东地区铝产能的复产和东南亚新增产能可能导致行业过剩预期加剧,预计2026年4季度仍存在供应压力。另一方面,传统旺季的消费修复为行业提供了一定支撑。从成本端看,铝土矿海运费下滑对成本有一定影响,但矿山对价格不确定性担忧导致报价坚挺。此外,LME库存小幅去库,海外供应偏紧,也支撑了铝价表现。综合来看,电解铝行业短期内仍将面临供需平衡的挑战,但消费端的复苏和海外供应限制为行业带来一定机遇。
本报告重点分析了哪些方向?
本报告重点分析了电解铝和氧化铝两个细分领域。对于电解铝,报告关注了库存去库速度、仓单库存变化、隔月价差以及LME库存动态,指出当前市场存在挤仓风险。同时,报告也分析了长期供需格局,认为中东复产和东南亚新增产能可能带来过剩预期。在氧化铝方面,报告主要关注现货市场疲软、成本端铝土矿海运费变化、供应过剩以及库存增加等问题,维持区间弱势震荡的判断。此外,报告还提示了海外政策、流动性和矿石供应等潜在风险因素。
当前铝市场现状如何判断?
当前铝市场现状呈现供需阶段性平衡状态。从库存数据看,国内电解铝锭社会库存和仓单库存均持续下降,显示市场去库存压力仍在。铝期货价格近期上涨,表明市场对价格有一定支撑。但长期来看,中东和东南亚的铝产能扩张可能导致未来供应过剩,限制价格上涨空间。氧化铝市场则面临现货疲软和供应过剩的问题,成本端铝土矿海运费下滑虽对价格有一定支撑,但低价锁定船只后预计到港量增加,长期矿价仍受海运费下滑压力。综合来看,铝市场短期表现受多种因素影响,但长期仍需关注供需平衡变化。
本报告提示了哪些风险?
本报告提示了三方面主要风险:一是海外政策超预期扰动,可能对铝价产生直接冲击;二是流动性变动超预期,影响市场资金面和价格波动;三是海外矿石供应新扰动,可能改变铝土矿供需格局。此外,电解铝和氧化铝市场各自也存在特定风险,如电解铝市场需关注远期过剩预期和挤仓风险,氧化铝市场则需关注矿价波动和供应过剩问题。这些风险因素可能对行业价格和供需关系产生不利影响,需密切关注市场动态。