猜你想问
SpaceX三季度财报有哪些核心亮点?
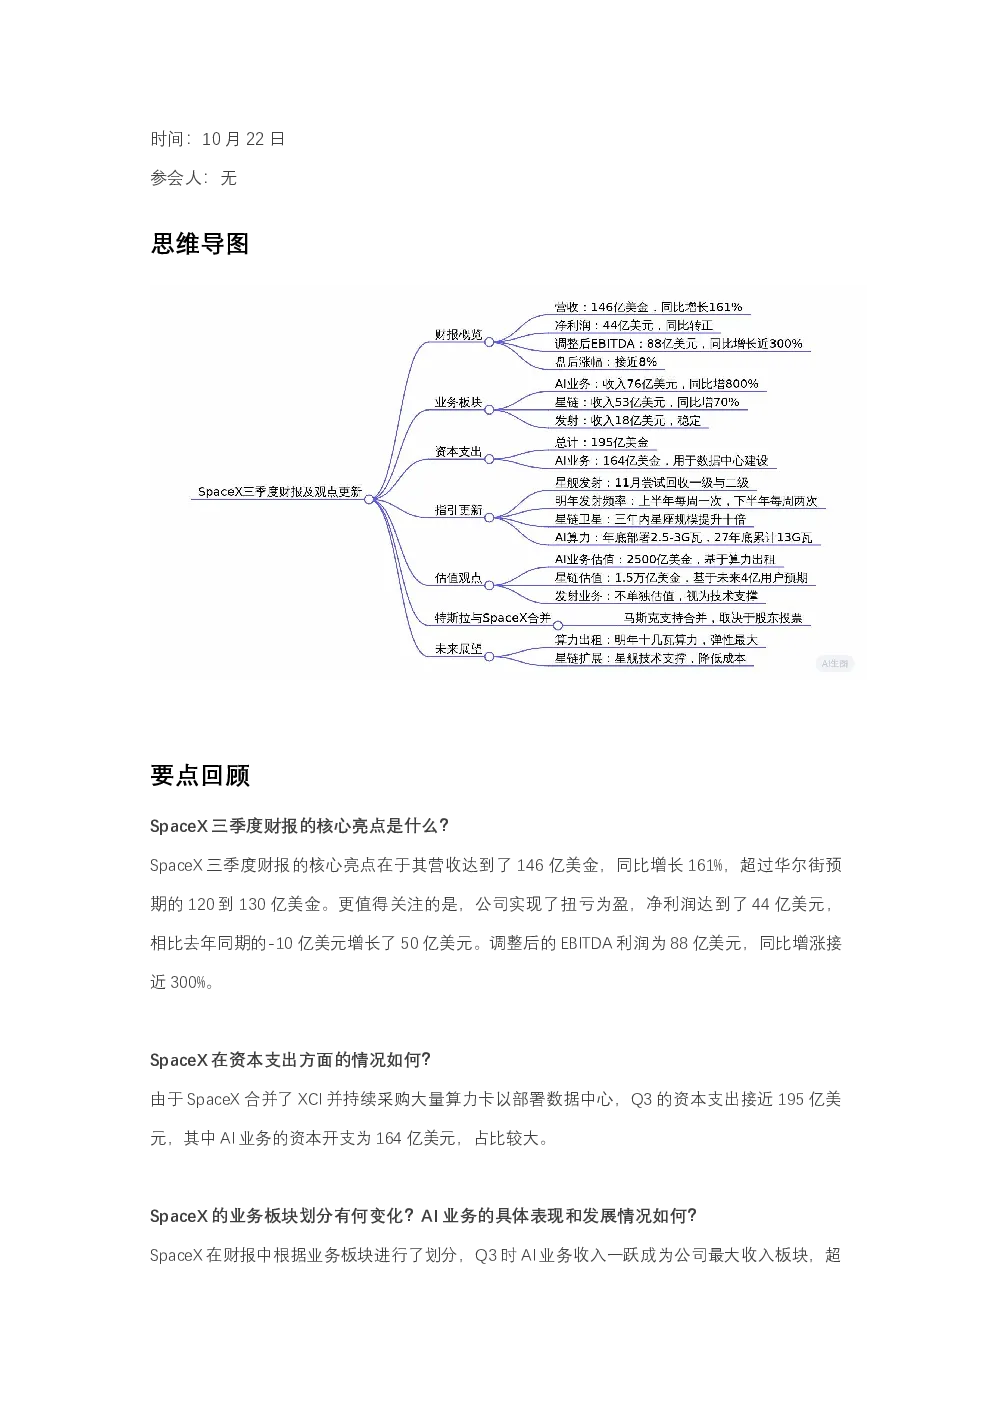
SpaceX三季度财报显示营收达146亿美元,同比增长161%,实现扭亏为盈,净利润44亿美元。AI业务收入76亿美元,成为最大收入板块。星链收入53亿美元,订阅用户达1360万,同比增长90%。ARPU达到69美元,不降反增。业务板块中,AI业务收入占比显著,星链用户增长强劲。资本支出近195亿美元,其中AI业务资本开支占164亿美元。业务板块中,AI业务收入76亿美元,成为最大收入板块,星链收入53亿美元,订阅用户达1360万,同比增长90%。ARPU达到69美元,不降反增。马斯克指引星舰第15次飞行尝试回收助推器,明年上半年实现每周发射一次,佛罗里达州和路易斯安那州发射场地建设进展明确。星链星座规模三年内提升十倍至10万颗,总带宽达现有100倍。发射业务作为技术底座支撑星链和AI业务。AI业务年底部署量目标2.5-3G瓦,明年底累计部署13G瓦。太空算力逻辑是降低单机瓦部署成本,2027年下半年将使用新建飞船发射太空算力卫星。SpaceX与特斯拉合作的terafab晶圆厂计划2028年量产流片,CFO预计明年一季度营收达330-370亿美元,全年300-400亿美元,主要支撑来自星链和AI云服务的680亿美元积压订单。特斯拉与SpaceX合并可能性存在,已成立特别委员会讨论。IPO当天市值1.75万亿拆解为1.5万亿(星链业务估值)和2500亿(AI业务估值),未来股价主要驱动因素是算力出租业务,预计明年部署10G瓦算力,其中4G瓦用于出租,将带来1500-2000亿美元营收,推动估值向上弹性。星链业务1.5万亿估值对应未来覆盖4亿用户目标,实现年化2000亿美元收入,对应约1000亿美元年利润,估值弹性约15倍。
SpaceX星链和AI业务发展前景如何?
SpaceX星链业务发展前景广阔,计划三年内将星座规模提升十倍至10万颗,总带宽达现有100倍。目标覆盖4亿用户,实现年化2000亿美元收入,对应约1000亿美元年利润,估值弹性约15倍。AI业务作为增长引擎,年底部署量目标2.5-3G瓦,明年底累计部署13G瓦。太空算力逻辑是降低单机瓦部署成本,2027年下半年将使用新建飞船发射太空算力卫星。SpaceX与特斯拉合作的terafab晶圆厂计划2028年量产流片。CFO预计明年一季度营收达330-370亿美元,全年300-400亿美元,主要支撑来自星链和AI云服务的680亿美元积压订单。未来股价主要驱动因素是算力出租业务,预计明年部署10G瓦算力,其中4G瓦用于出租,将带来1500-2000亿美元营收,推动估值向上弹性。
SpaceX财报中的哪些信息值得关注?
SpaceX财报中值得关注的信息包括:营收达146亿美元,同比增长161%,实现扭亏为盈,净利润44亿美元。AI业务收入76亿美元,成为最大收入板块。星链收入53亿美元,订阅用户达1360万,同比增长90%。ARPU达到69美元,不降反增。资本支出近195亿美元,其中AI业务资本开支占164亿美元。马斯克指引星舰第15次飞行尝试回收助推器,明年上半年实现每周发射一次。星链星座规模三年内提升十倍至10万颗,总带宽达现有100倍。发射业务作为技术底座支撑星链和AI业务。AI业务年底部署量目标2.5-3G瓦,明年底累计部署13G瓦。太空算力逻辑是降低单机瓦部署成本,2027年下半年将使用新建飞船发射太空算力卫星。SpaceX与特斯拉合作的terafab晶圆厂计划2028年量产流片。CFO预计明年一季度营收达330-370亿美元,全年300-400亿美元,主要支撑来自星链和AI云服务的680亿美元积压订单。特斯拉与SpaceX合并可能性存在,已成立特别委员会讨论。IPO当天市值1.75万亿拆解为1.5万亿(星链业务估值)和2500亿(AI业务估值)。
SpaceX财报对行业发展趋势有何启示?
SpaceX财报对行业发展趋势的启示包括:AI业务成为增长引擎,推动公司营收和利润大幅增长。星链业务持续扩张,用户规模和收入增长强劲,ARPU提升显示业务质量改善。太空算力业务逻辑清晰,通过降低单机瓦部署成本,推动算力出租业务发展,预计将带来1500-2000亿美元营收。发射业务作为技术底座,支撑星链和AI业务发展。星链星座规模和总带宽的显著提升,显示行业向规模化、高带宽方向发展。SpaceX与特斯拉合作,推动晶圆厂建设,显示行业技术整合趋势。未来股价主要驱动因素是算力出租业务,预计将推动估值向上弹性。行业发展趋势显示,技术创新和业务整合是关键驱动力。
SpaceX财报存在哪些风险提示?
SpaceX财报存在以下风险提示:资本支出巨大,近195亿美元,其中AI业务资本开支占164亿美元,未来持续高投入可能带来财务压力。星链业务扩张面临市场竞争,用户增长和收入增长可能不及预期。太空算力业务尚处于早期阶段,技术成熟度和市场需求存在不确定性。发射业务受政策环境和天气因素影响较大,存在运营风险。SpaceX与特斯拉合并可能性存在不确定性,可能影响公司战略方向和财务表现。IPO当天市值1.75万亿拆解为1.5万亿(星链业务估值)和2500亿(AI业务估值),未来股价主要驱动因素是算力出租业务,预计将带来1500-2000亿美元营收,推动估值向上弹性。星链业务1.5万亿估值对应未来覆盖4亿用户目标,实现年化2000亿美元收入,对应约1000亿美元年利润,估值弹性约15倍。公司业务扩张和多元化发展面临挑战,需关注执行风险。