猜你想问
这份研报主要讲了什么内容?
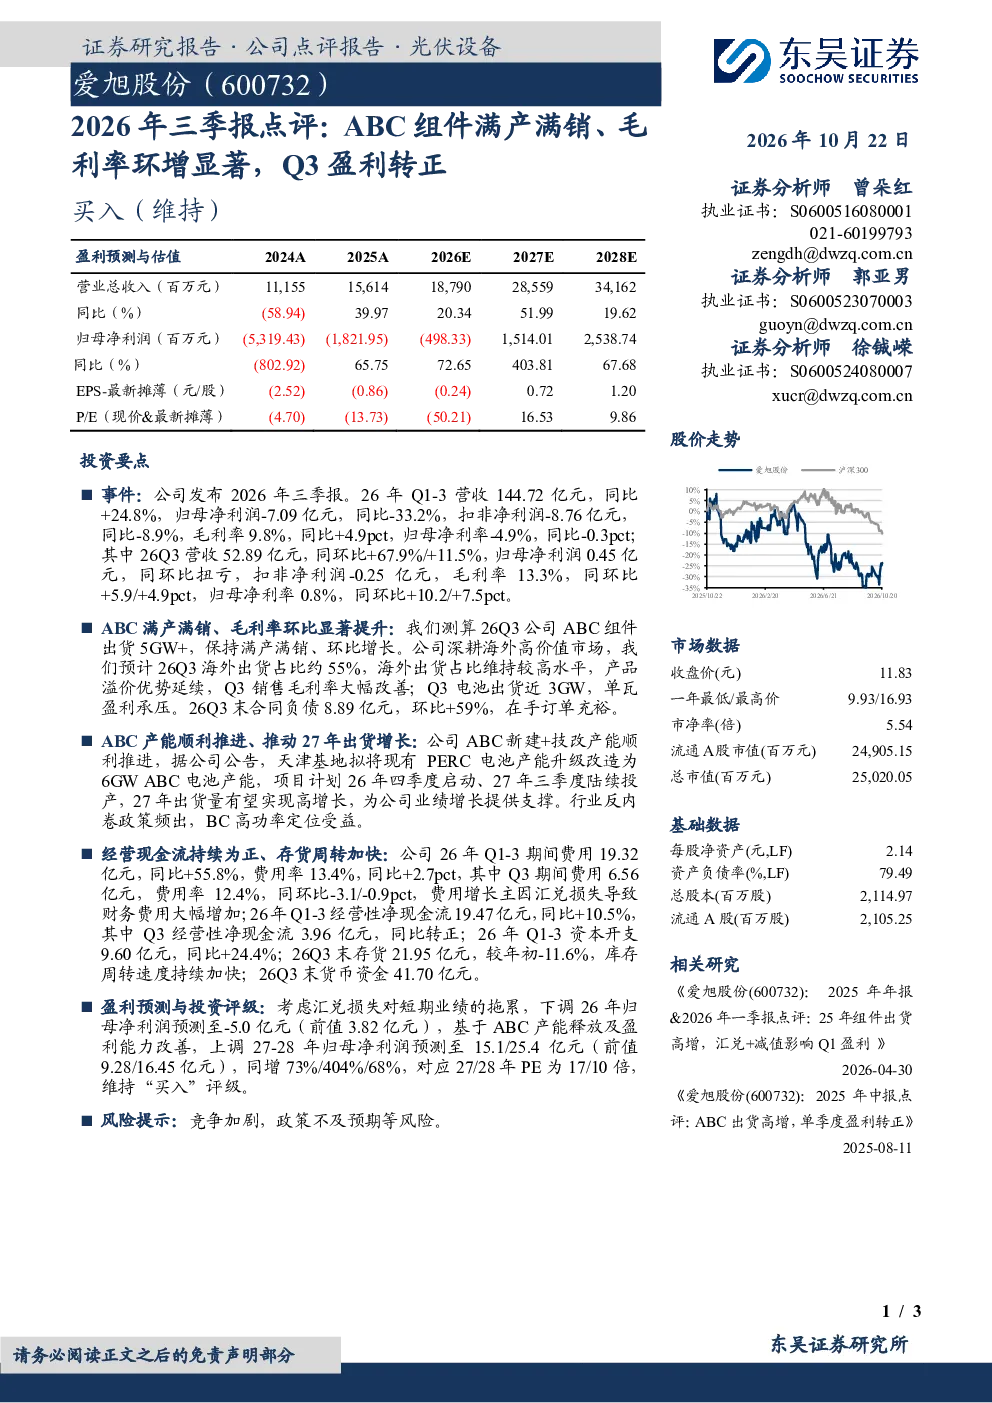
这份研报主要分析了爱旭股份2026年三季报的业绩表现,指出公司Q3营收同环比大幅增长,实现盈利转正。报告重点强调了ABC组件的满产满销状态,以及毛利率的显著提升,同时提及海外出货占比高和产品溢价优势。此外,报告还分析了公司的产能扩张计划、费用控制情况以及现金流状况,并对未来几年的盈利预测和投资评级进行了说明。
当前光伏行业的发展趋势如何?
当前光伏行业的发展趋势显示,行业反内卷政策利好高功率电池定位,如BC电池。随着技术进步和产能扩张,ABC组件的满产满销和毛利率提升表明市场需求旺盛。天津基地的产能升级改造计划也预示着行业将持续向高效率、高功率方向发展。此外,海外市场的拓展和产品溢价优势的延续,进一步印证了行业在全球市场的竞争力。
研报中对爱旭股份的重点分析方向是什么?
研报中对爱旭股份的重点分析方向主要集中在ABC组件的产能与销售表现、毛利率变化以及盈利能力改善上。报告详细分析了公司Q3的营收和净利润数据,以及ABC组件的满产满销状态和毛利率提升至13.3%的情况。此外,报告还关注了公司的产能扩张计划,特别是天津基地的6GW ABC电池产能建设,以及费用控制和现金流状况,这些是评估公司未来增长潜力的关键因素。
从市场现状来看,爱旭股份面临哪些情况?
从市场现状来看,爱旭股份的ABC组件保持满产满销,显示出较强的市场需求和产能利用率。公司Q3的毛利率提升和盈利转正,表明其经营状况有所改善。然而,报告也指出行业竞争加剧的风险,以及政策不及预期的可能性,这些都可能对公司未来的业绩表现产生影响。此外,公司的费用控制和现金流状况也需要持续关注,以评估其长期稳健经营的能力。
研报中提示了哪些风险?
研报中提示的主要风险包括竞争加剧和政策不及预期。随着行业产能的持续扩张,竞争压力可能加大,这可能影响公司的市场份额和盈利能力。此外,政策环境的变化,如补贴政策的调整或行业监管政策的变动,也可能对公司经营产生不利影响。因此,投资者需要密切关注行业动态和政策变化,以评估潜在风险。