猜你想问
这份研报的核心内容是什么?
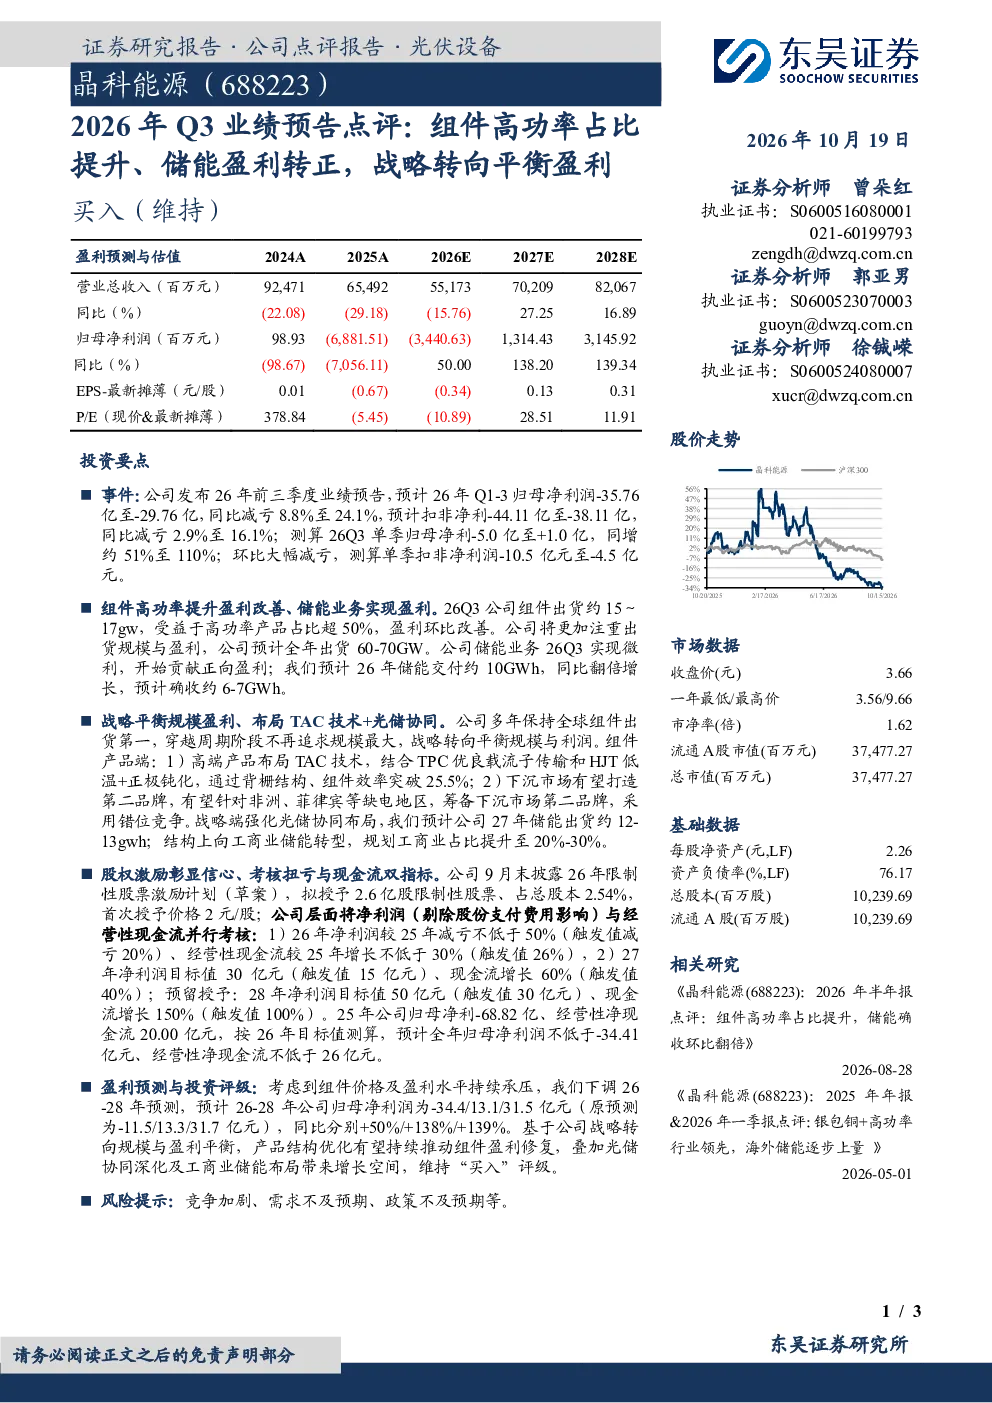
这份研报主要点评了晶科能源发布的2026年前三季度业绩预告。公司预计Q1-Q3归母净利润同比减亏8.8%至24.1%,扣非净利润同比减亏2.9%至16.1%。Q3单季归母净利预计同增约51%至110%,扣非净利润环比大幅减亏。核心亮点在于组件高功率占比提升改善盈利,储能业务Q3实现微利转正,全年储能交付约10GWh。
光伏行业目前的发展趋势如何?
光伏行业目前呈现高功率组件占比提升的趋势,这有助于改善企业盈利能力。同时,储能业务正逐步实现盈利,成为新的增长点。企业战略上更加注重平衡规模与盈利,不再单纯追求规模最大化。光储协同成为行业发展方向,工商业储能占比预计将提升,技术创新如TAC技术也在推动行业进步。
研报重点分析了哪些方向?
研报重点分析了晶科能源的业绩预告及其背后的战略转向。首先,分析了组件出货量、高功率占比提升对盈利的影响,以及储能业务的盈利转正情况。其次,探讨了公司战略从规模最大化转向平衡规模与盈利的具体措施,包括高端产品布局、下沉市场拓展以及光储协同强化。此外,还分析了股权激励计划与经营性现金流考核目标。
当前光伏市场的现状是怎样的?
当前光伏市场呈现竞争加剧的态势,企业盈利能力受到考验。但同时,高功率组件和储能业务的增长为行业带来新的机遇。企业纷纷调整战略,更加注重技术创新和盈利能力提升。光储协同成为行业发展趋势,工商业储能市场潜力巨大。整体来看,光伏市场正处于转型升级的关键时期。
研报提到了哪些风险提示?
研报提示了光伏行业面临的风险,包括竞争加剧、市场需求不及预期以及政策变化等。竞争加剧可能导致价格战,影响企业盈利。市场需求波动可能影响组件和储能业务的销售情况。政策变化如补贴调整等也可能对行业发展带来不确定性。企业需要密切关注市场动态和政策变化,做好风险应对预案。
你可能感兴趣
2026年半年报点评:组件高功率占比提升,储能确收环比翻倍
东吴证券2026-08-28
2024年三季报点评:Q3储能出货占比提升、盈利开始逐步恢复
公用事业东吴证券2024-10-30
2024年业绩预告点评:Q4国内占比提升业绩承压,组件出货维持龙一
东吴证券2025-01-20
2019年业绩预告点评暨系列报告13:Q4业绩超预期,166组件占比快速提升
建筑建材国泰君安证券2020-01-20
2023年年报及2024年一季报点评:组件美国占比提升增强盈利,大储进入业绩释放期
东吴证券2024-05-06
2024年三季报点评:Q3业绩低于预期,储能占比大幅提升
电子设备东吴证券2024-10-30
2025半年报点评:高效组件占比提升,储能放量在即
民生证券2025-08-31
业绩预告点评:组件单瓦盈利环比提升,分布式系统增长亮眼
电子设备东吴证券2022-01-19
三季报预告点评:海外占比提升,Q3业绩预告略超预期
轻工制造东吴证券2019-10-09
2023年业绩预告点评:横向拓展效果显著,非标品占比提升盈利提升可期
电子设备民生证券2024-01-25