猜你想问
这份报告的核心内容是什么?
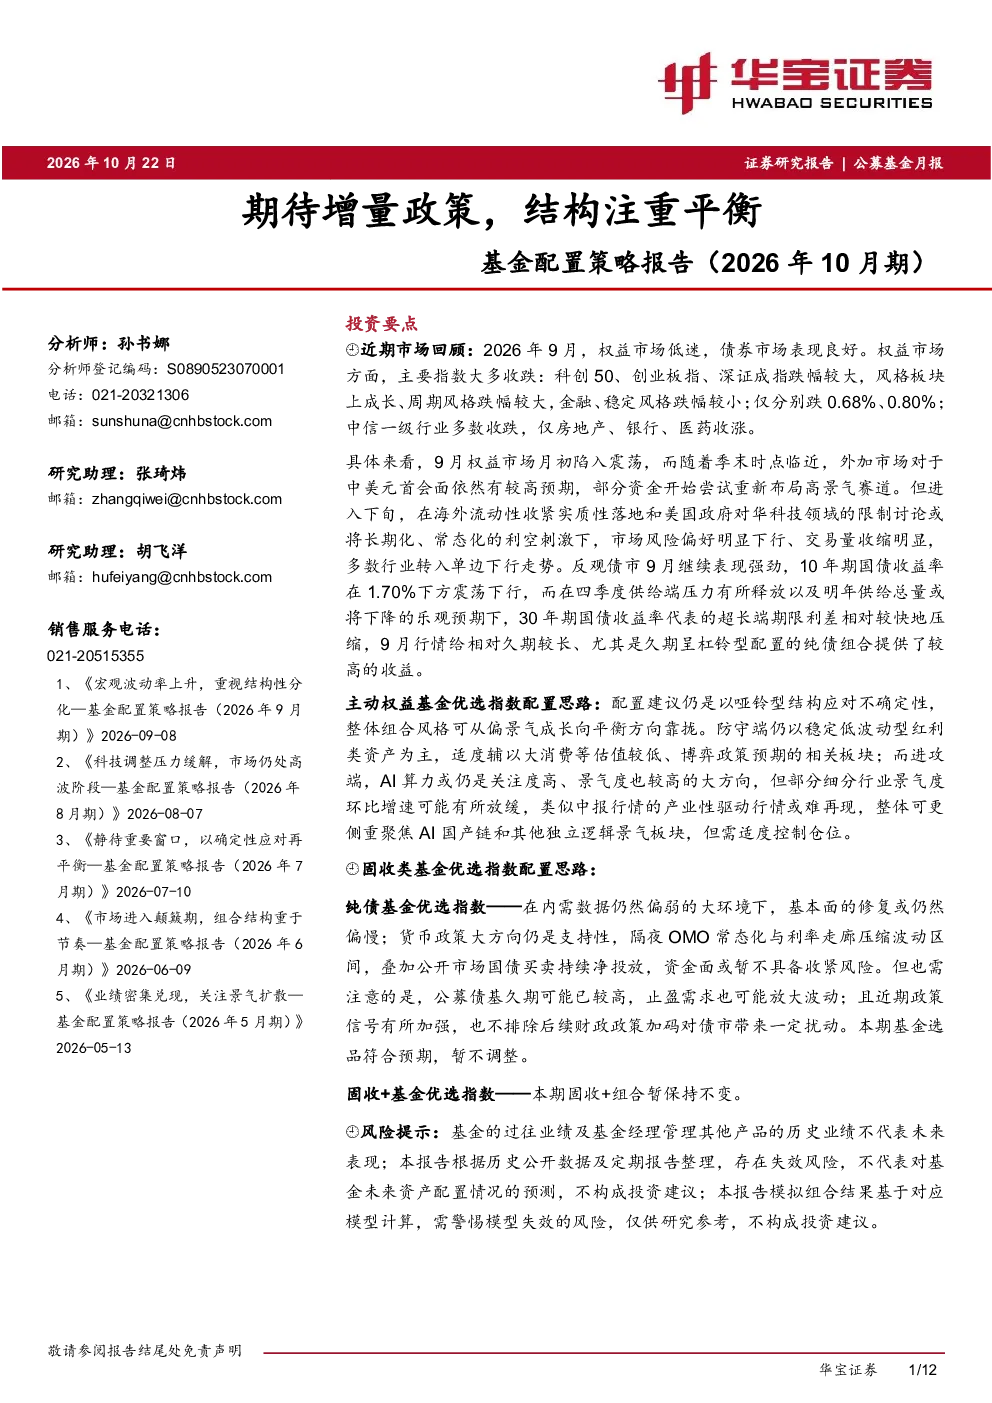
本报告分析了2026年9月的市场表现,建议基金配置采用哑铃型结构应对不确定性,防守端以稳定低波动型红利类资产为主,进攻端聚焦AI国产链和其他独立逻辑景气板块。报告还回顾了主动权益、纯债及固收+基金优选指数的历史业绩,并指出债市利多因素仍较多,但公募债基久期可能已较高。
报告对AI行业发展趋势有何分析?
报告指出AI产业革命持续,叙事从总量增长转向实体应用,海外大模型厂商达成放缓研发共识,中国光模块产业面临美国贸易限制。AI算力仍是关注度高、景气度也较高的大方向,但部分细分行业景气度环比增速可能放缓,建议更侧重聚焦AI国产链和其他独立逻辑景气板块。
报告重点分析了哪些方向?
报告重点分析了主动权益、纯债及固收+基金的优选指数构建思路与历史业绩。主动权益方面建议从偏景气成长向平衡方向靠拢,防守端以红利类资产为主,进攻端关注AI算力及国产链。纯债指数关注利多因素与止盈需求,固收+指数则根据仓位中枢划分不同优选指数。
报告对当前市场现状有何判断?
报告指出2026年9月权益市场低迷,主要指数收跌,科创50、创业板指跌幅较大,成长、周期风格跌幅较大,金融、稳定风格跌幅较小。债市表现强劲,10年期国债收益率震荡下行,超长端期限利差快速压缩。政策端月末加大逆周期调节力度,央行下调PSL利率并增加科技创新再贷款额度。
报告有哪些风险提示?
报告提示基金的过往业绩不代表未来表现,报告数据存在失效风险,不构成投资建议。模拟组合结果基于模型计算,需警惕模型失效风险。此外,需注意模型失效及数据失效风险,仅供研究参考,不构成投资建议。
你可能感兴趣
静待重要窗口,以确定性应对再平衡 基金配置策略报告(2026年7月期)
金融华宝证券2026-07-10
基金配置策略报告(2026年6月期):市场进入颠簸期,组合结构重于节奏
华宝证券2026-06-09
2026年三季度公募基金投资策略:从估值修复到盈利验证:结构分化下的基金配置再平衡
国贸期货2026-07-09
2019年4月公募基金资产配置及投资组合报告:风险逐渐积累,注重结构搭配
国金证券2019-04-02
基金配置策略报告(2024年10月期):股市会走向分化吗? 基金投资如何布局?
华宝证券2024-10-11
基金配置策略报告(2025年10月期):重磅会议将至,多元配置应对风格切换
华宝证券2025-10-21
基金配置策略报告(2024年3月期):等待盈利拐点,短期重回“杠铃”结构
华宝证券2024-03-07
基金配置策略报告(2024年5月期):结构优于总量,成长股性价比开始显现
华宝证券2024-05-08
基金配置策略报告(2026年4月期):地缘冲击暂缓,回归业绩线索
金融华宝证券2026-04-10