猜你想问
仕佳光子最新财报有哪些亮眼数据?
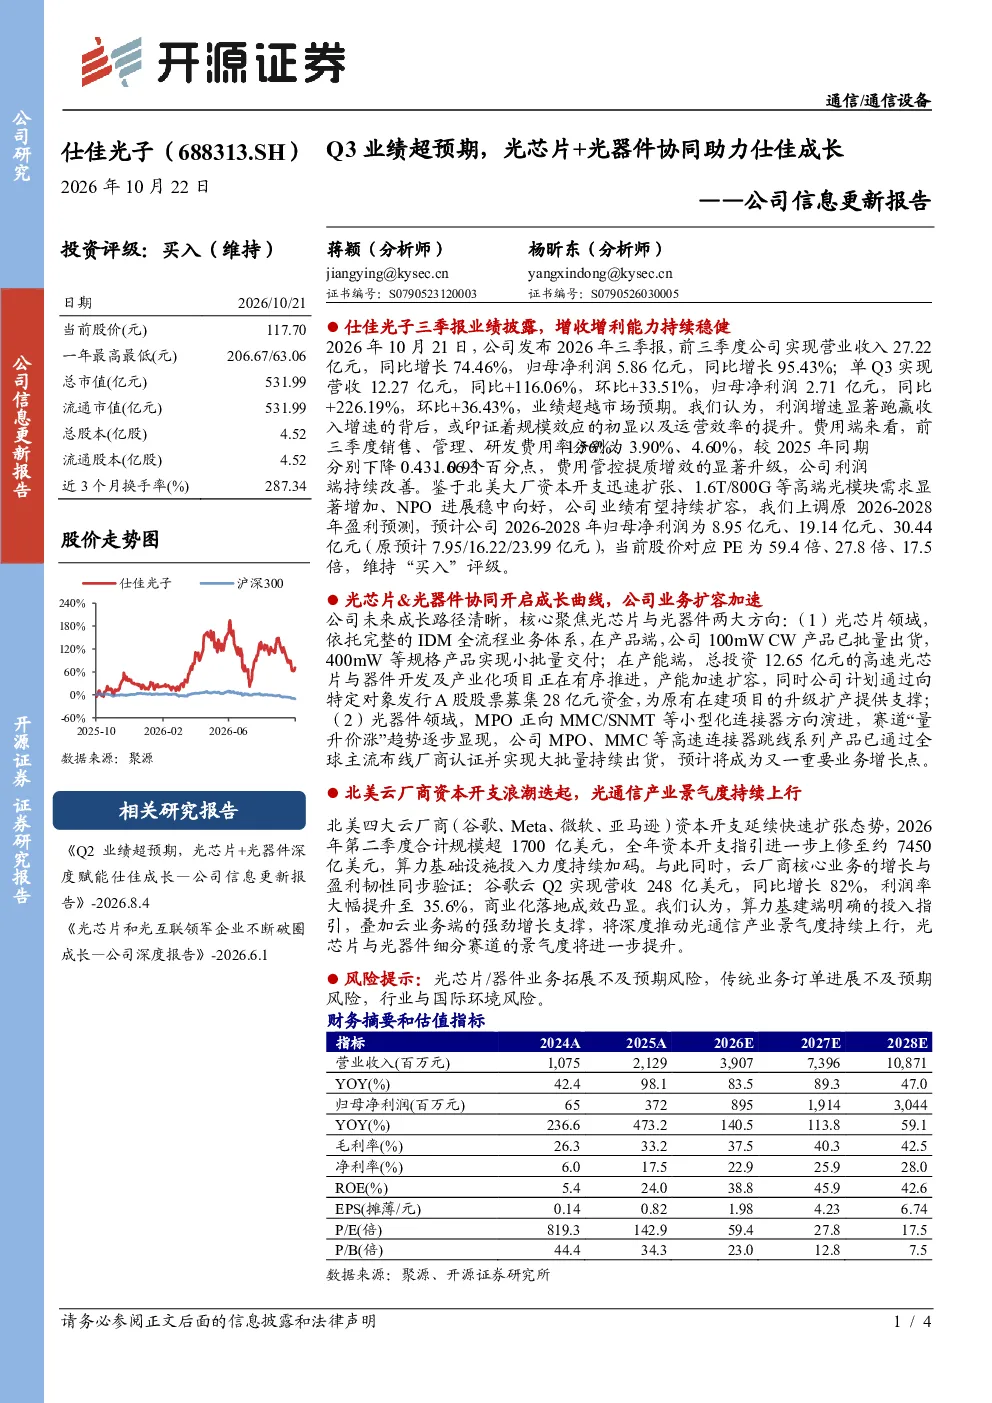
仕佳光子2026年三季报显示业绩显著超预期,前三季度营业收入27.22亿元同比增长74.46%,归母净利润5.86亿元同比增长95.43%。单Q3营收12.27亿元同比增长116.06%,归母净利润2.71亿元同比增长226.19%。利润增速跑赢收入增速,体现规模效应初显及运营效率提升。费用端持续优化,销售、管理、研发费用率分别下降0.43、0.93、1.66个百分点。
光芯片和光器件业务如何驱动公司增长?
公司聚焦光芯片与光器件两大方向。光芯片领域,100mW CW产品批量出货,400mW产品小批量交付;12.65亿元产能项目有序推进,计划通过A股募资28亿元支持扩产。光器件领域,MPO连接器向小型化演进,MPO、MMC系列产品通过主流厂商认证并大批量出货,成为重要增长点。光芯片与器件协同助力公司业绩增长。
光通信行业未来发展趋势如何?
北美云厂商资本开支快速扩张,2026年Q2超1700亿美元,全年指引约7450亿美元,推动光通信产业景气度上行。云业务增长如谷歌云Q2营收248亿美元同比增长82%,进一步带动行业需求。光芯片与器件细分赛道景气度提升,为相关企业带来发展机遇。
仕佳光子报告重点分析了哪些方面?
报告重点分析了仕佳光子的核心业绩表现、业务发展与产能扩张、行业景气度与前景、盈利预测与投资评级。其中,核心业绩表现突出Q3超预期增长,业务发展聚焦光芯片与光器件,行业前景受益于云厂商资本开支扩张,盈利预测上调至2028年30.44亿元。
仕佳光子报告提示了哪些风险?
报告提示的主要风险包括光芯片/器件业务拓展不及预期、传统业务订单进展不及预期、行业与国际环境风险。这些风险可能影响公司业绩表现,投资者需关注相关动态变化。
你可能感兴趣
公司信息更新报告Q3业绩超预期,光芯片+光器件协同助力仕佳成长
开源证券2026-10-22
公司信息更新报告:业绩超预期,光芯片+光器件深度赋能仕佳成长
信息技术开源证券2026-08-04
03业绩超预期,光芯片+光器件协同助力仕佳成长
开源证券2026-10-22
仕佳光子Q3业绩超预期 光器件 光芯片深度赋能公司成长
未知机构2026-10-21
仕佳光子Q3业绩超预期 光芯片器件双轮驱动
未知机构2026-10-21
公司信息更新报告:Q1业绩超预期实现,AI光器件与激光器双线驱动成长
机械设备开源证券2026-04-29
公司信息更新报告:Q3业绩符合预期,“液体黄金”助力公司逆风成长
轻工制造开源证券2021-10-31
公司信息更新报告:业绩符合预期,高速光器件驱动长期成长
信息技术开源证券2024-08-23
公司信息更新报告Q3业绩超预期,看好公司周期底部成长
开源证券2025-10-31
公司信息更新报告:光器件龙头业绩再超预期,高良率铸造护城河
信息技术开源证券2020-10-25