猜你想问
仕佳光子三季报主要业绩表现如何?
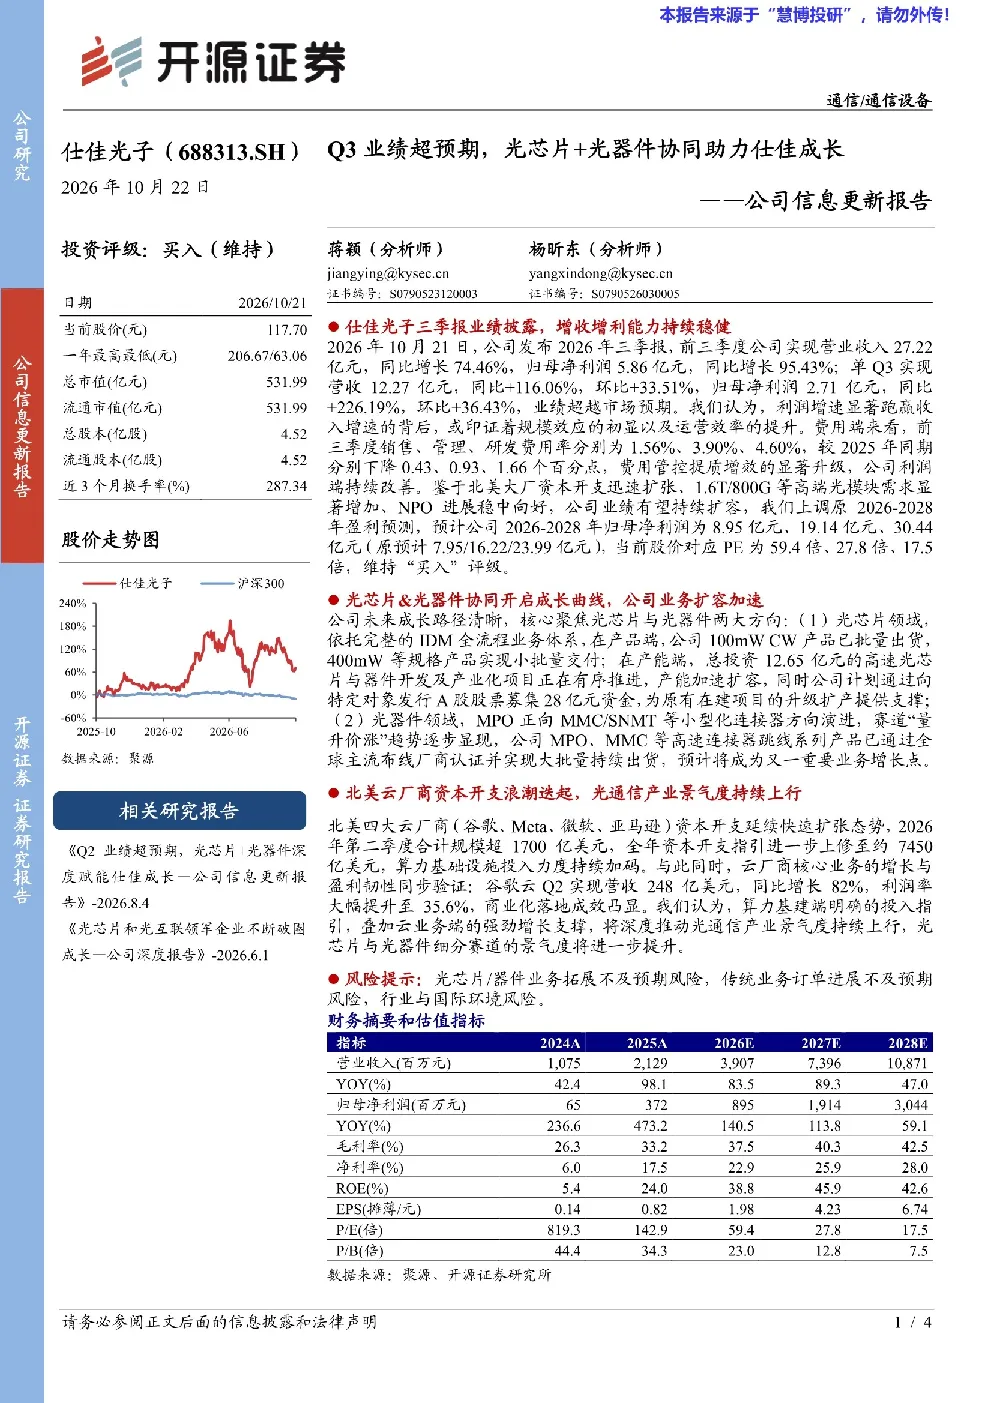
仕佳光子2026年三季报显示业绩超预期,前三季度营收27.22亿元同比增长74.46%,归母净利润5.86亿元同比增长95.43%。单Q3营收12.27亿元同比增长116.06%,归母净利润2.71亿元同比增长226.19%。利润增速跑赢收入增速,体现规模效应初显及运营效率提升,费用端管控显著升级。公司上调2026-2028年盈利预测至8.95亿元、19.14亿元、30.44亿元,当前股价对应PE为59.4倍、27.8倍、17.5倍。
光芯片与光器件赛道未来发展趋势如何?
光芯片与光器件赛道受益于北美云厂商资本开支快速扩张,2026年Q2合计超1700亿美元,全年指引约7450亿美元,云业务增长强劲推动光通信产业景气度上行。仕佳光子在光芯片领域,100mWCW产品已批量出货,400mW产品小批量交付,总投资12.65亿元的项目有序推进,计划通过A股募资28亿元支持扩产;光器件领域,MPO连接器通过主流厂商认证并大批量出货,成为重要增长点。
仕佳光子报告重点分析了哪些业务方向?
仕佳光子报告重点分析了光芯片与光器件两大业务方向。光芯片领域,公司已实现100mWCW产品批量出货,400mW产品小批量交付,并推进总投资12.65亿元的项目,计划通过A股募资28亿元支持扩产。光器件领域,MPO连接器通过主流厂商认证并大批量出货,成为重要增长点。公司未来将持续聚焦这两大方向协同发展。
当前光通信产业市场现状如何?
当前光通信产业市场景气度上行,主要受北美云厂商资本开支快速扩张驱动。云业务增长强劲,带动光芯片与光器件需求提升。仕佳光子作为行业参与者,其光芯片与光器件业务受益于此趋势,已实现部分产品批量出货,并获得主流厂商认证,市场表现积极。
仕佳光子研报提示了哪些主要风险?
仕佳光子研报提示的主要风险包括:光芯片/器件业务拓展不及预期、传统业务订单进展不及预期、行业与国际环境风险。这些风险可能影响公司未来业绩表现,投资者需关注相关进展。