猜你想问
这份研报主要分析了哪些期货品种?
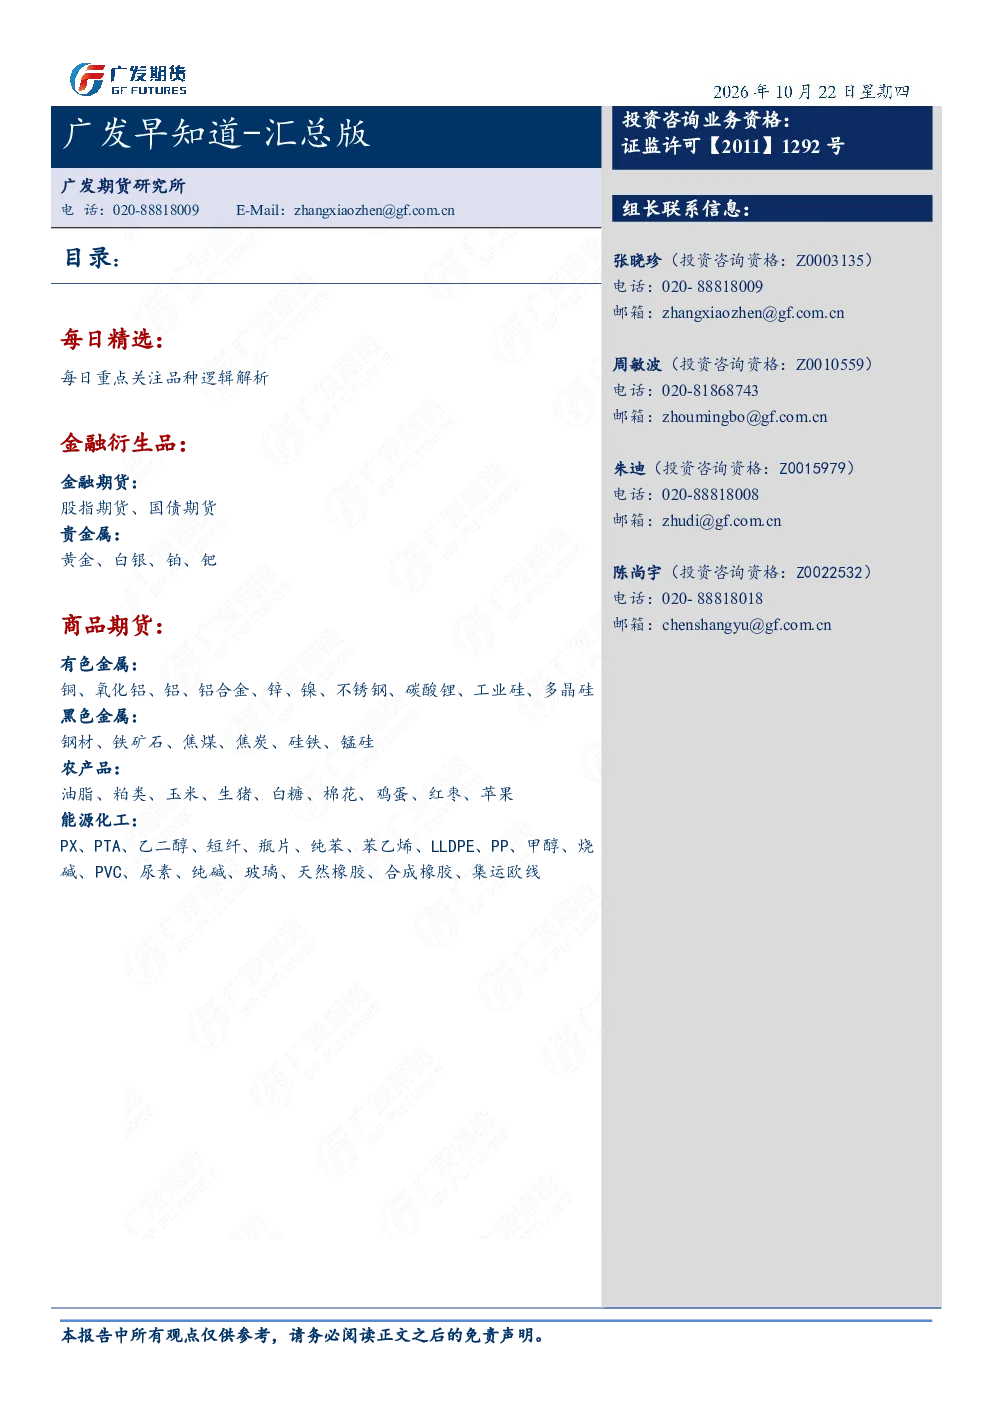
这份研报对多个期货品种进行了分析,包括工业硅、玻璃、铁矿石、生猪、股指、贵金属、铜、氧化铝、铝、铝合金、锌、碳酸锂、多晶硅、钢材、铁矿石、焦煤、焦炭、硅铁、锰硅、粕类、生猪、玉米、白糖、棉花、鸡蛋、苹果、原油、PX、PTA、短纤、瓶片、乙二醇、纯苯、苯乙烯、LLDPE、PP、甲醇、烧碱、PVC、纯碱、玻璃、尿素、天然橡胶、合成橡胶、集运欧线等。
研报对工业硅和玻璃行业的发展趋势有何看法?
研报指出,工业硅现货小幅下滑,期价震荡下跌,需求走弱,供应端开始减产,库存下降,关注出口是否向好。玻璃需求依然表现一般,产销弱稳,供应端在四季度有复产预期,预计供应量至年底微增至14.5wt/d,下游深加工订单数据近期不佳,旺季成色难做期待,关注11月前季节性去库幅度。
报告重点分析了哪些期货品种的供需情况?
报告重点分析了铁矿石、焦煤、焦炭、硅铁、锰硅、粕类、生猪、玉米、白糖、棉花、鸡蛋、苹果、原油、PX、PTA、短纤、瓶片、乙二醇、纯苯、苯乙烯、LLDPE、PP、甲醇、烧碱、PVC、纯碱、玻璃、尿素、天然橡胶、合成橡胶、集运欧线等品种的供需情况,并对各品种的价格走势和影响因素进行了详细解读。
研报对当前市场现状有何判断?
研报认为,当前市场整体呈现震荡分化态势,部分品种如股指持仓下滑,交易情绪偏谨慎;贵金属市场缺乏明确驱动,震荡整理;铜价震荡运行,非美地区现货仍然偏紧;氧化铝库存累库,过剩仍在累积;铝低库存叠加现货强升水;甲醇需求偏弱,价格高位回调;PVC供需双弱,盘面盘整运行等。
研报提示了哪些相关风险?
研报提示了多个相关风险,如美伊局势僵持对原油供应的影响;PX汽油表现走弱,估值有所回落;PTA聚酯负反馈持续,需求改善空间有限;短纤加工费大幅修复,但需求侧目前仍然偏弱;瓶片需求逐渐进入淡季;乙二醇供应端维持高负荷,进口短期难以恢复;纯苯供需存转弱预期下,价格高位承压;苯乙烯供需双弱,远月涨幅受限;LLDPE供需宽松预期主导,预计高位震荡;PP短期成本和需求支撑有限,但供应偏紧;甲醇刚需依旧有限,供应也暂时充足;烧碱市场基本持稳,后续重点关注供需变化;PVC市场缺少利好支撑,行情缺乏上行动能;纯碱供应端高位运行,产能没有退出即过剩矛盾无法从根本上缓解;玻璃下游需求一般,厂家有入冬后需求下降及累库担忧;尿素刚需依旧有限,供应也暂时充足;天然橡胶东南亚橡胶供应上量叠加轮胎开工率偏低预期;合成橡胶成本和需求支撑有限,但供应偏紧;集运欧线运费季节性底部已现,船司挺价意愿强烈等。