猜你想问
这份研报主要分析了哪些期货市场的交易机会?
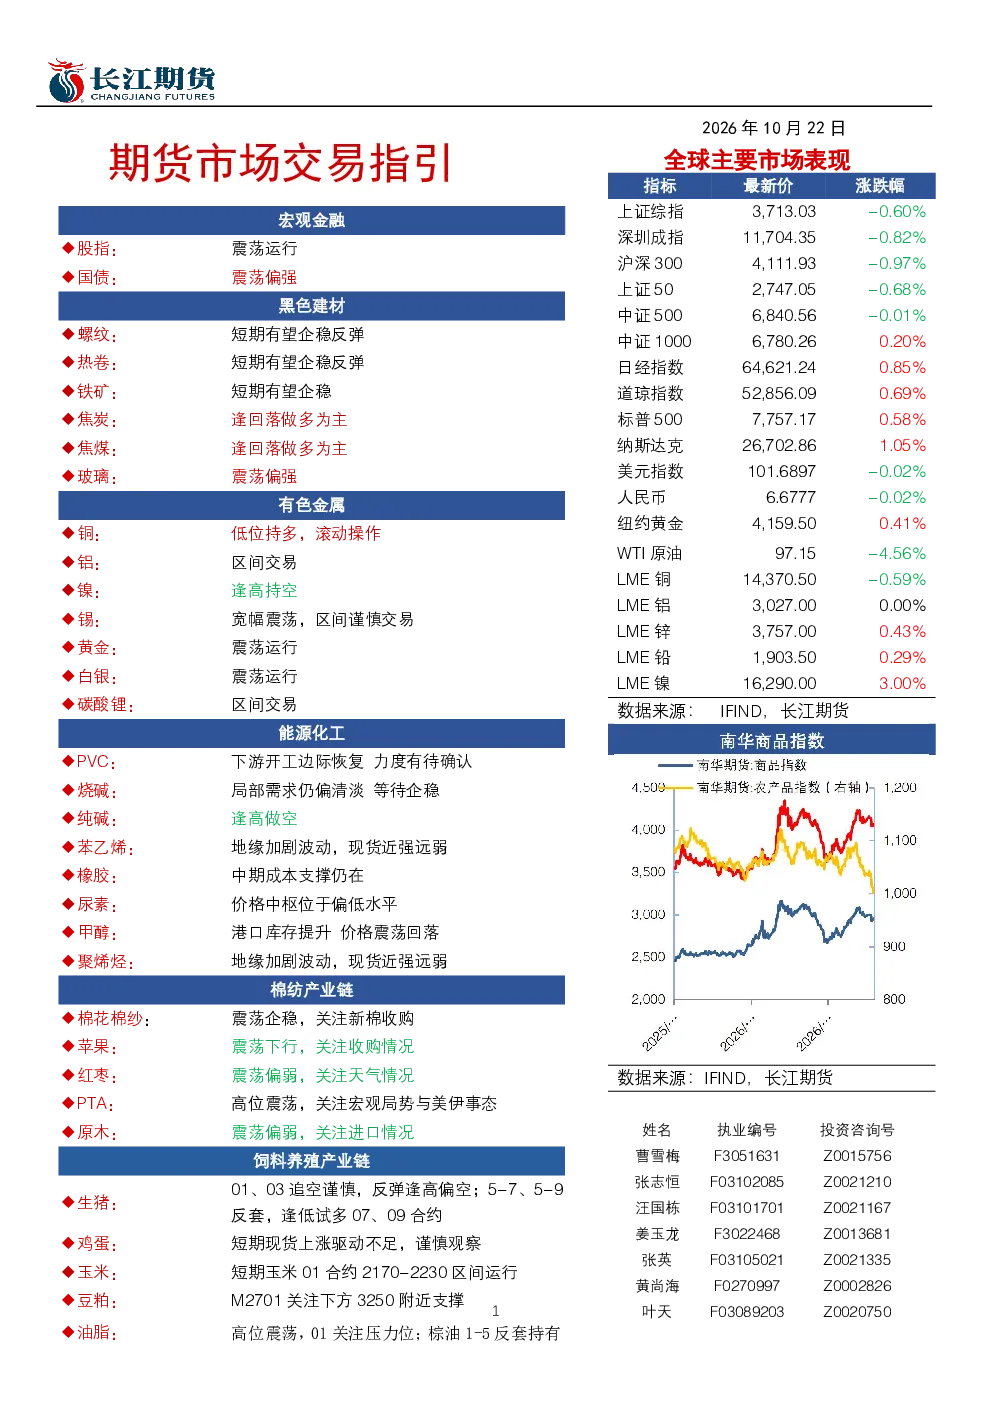
本研报全面覆盖股指、国债、黑色建材(螺纹、热卷、铁矿、焦炭、焦煤、玻璃)、有色金属(铜、铝、镍、锡、白银、黄金、碳酸锂)、化工品(PVC、烧碱、苯乙烯、聚烯烃、BR橡胶、尿素、甲醇、纯碱)、农产品(棉花、棉纱、苹果、红枣)、以及部分商品期货(PTA、原木、生猪、鸡蛋、玉米、豆粕、油脂)等多个板块。通过对各板块供需关系、成本利润、库存变化、政策影响等多维度分析,为投资者提供期货市场交易方向参考。
黑色建材板块未来发展趋势如何?
黑色建材板块短期有望企稳反弹。螺纹钢和热卷产量回升但仍是历史同期低位,下游补库带动库存去化。铁矿供需宽松但钢厂低库存补库提供支撑。焦炭和焦煤逢回落做多为主,供需格局较好但成本走弱预期存在。玻璃震荡偏强,纯碱检修支撑力度不足但库存下降。整体看,黑色建材板块受供需关系和政策影响较大,需关注钢厂利润变化和环保政策动态。
有色金属板块中哪些品种值得重点关注?
有色金属板块中,铜建议低位持多滚动操作,关注美国通胀和加息预期影响,以及智利矿端供应扰动和国内冶炼厂检修情况。铝处于区间交易,需关注铝土矿整顿、氧化铝库存和下游加工龙头企业开工率变化。镍逢高持空,印尼镍矿供应宽松预期和菲律宾雨季影响需持续跟踪。锡宽幅震荡,关注精炼锡产量变化和半导体行业消费情况。白银和黄金震荡运行,主要受美国通胀数据、中东局势和美联储加息预期影响。碳酸锂区间交易,需关注海外矿山产能释放和新能源汽车出口政策变化。
当前市场整体处于什么状态?
当前市场整体呈现震荡态势。股指震荡运行,科技股财报密集发布,市场关注AI投资回报和估值担忧。国债震荡偏强,央行持续补充中长期流动性,市场期待金融街论坛期间总量货币政策。黑色建材和有色金属板块部分品种短期企稳反弹,但整体库存压力和供需格局仍需关注。化工品和农产品板块受成本、需求和库存等多重因素影响,价格波动较大。投资者需结合宏观环境和行业基本面综合判断。
这份研报提示了哪些交易风险?
本研报提示的交易风险包括:宏观政策变化可能对市场情绪和流动性产生影响;部分品种如螺纹、热卷、铝等库存压力较大,价格下跌空间受限;镍矿供应宽松预期可能压制镍价;碳酸锂受海外产能释放和出口政策影响波动加剧;PTA下游聚酯利润持续承压;生猪和鸡蛋供应过剩可能导致价格下跌;玉米和豆粕受供应充足和需求疲软影响。投资者需密切关注行业动态和政策变化,合理控制仓位。