猜你想问
这份研报主要分析了哪些期货市场?
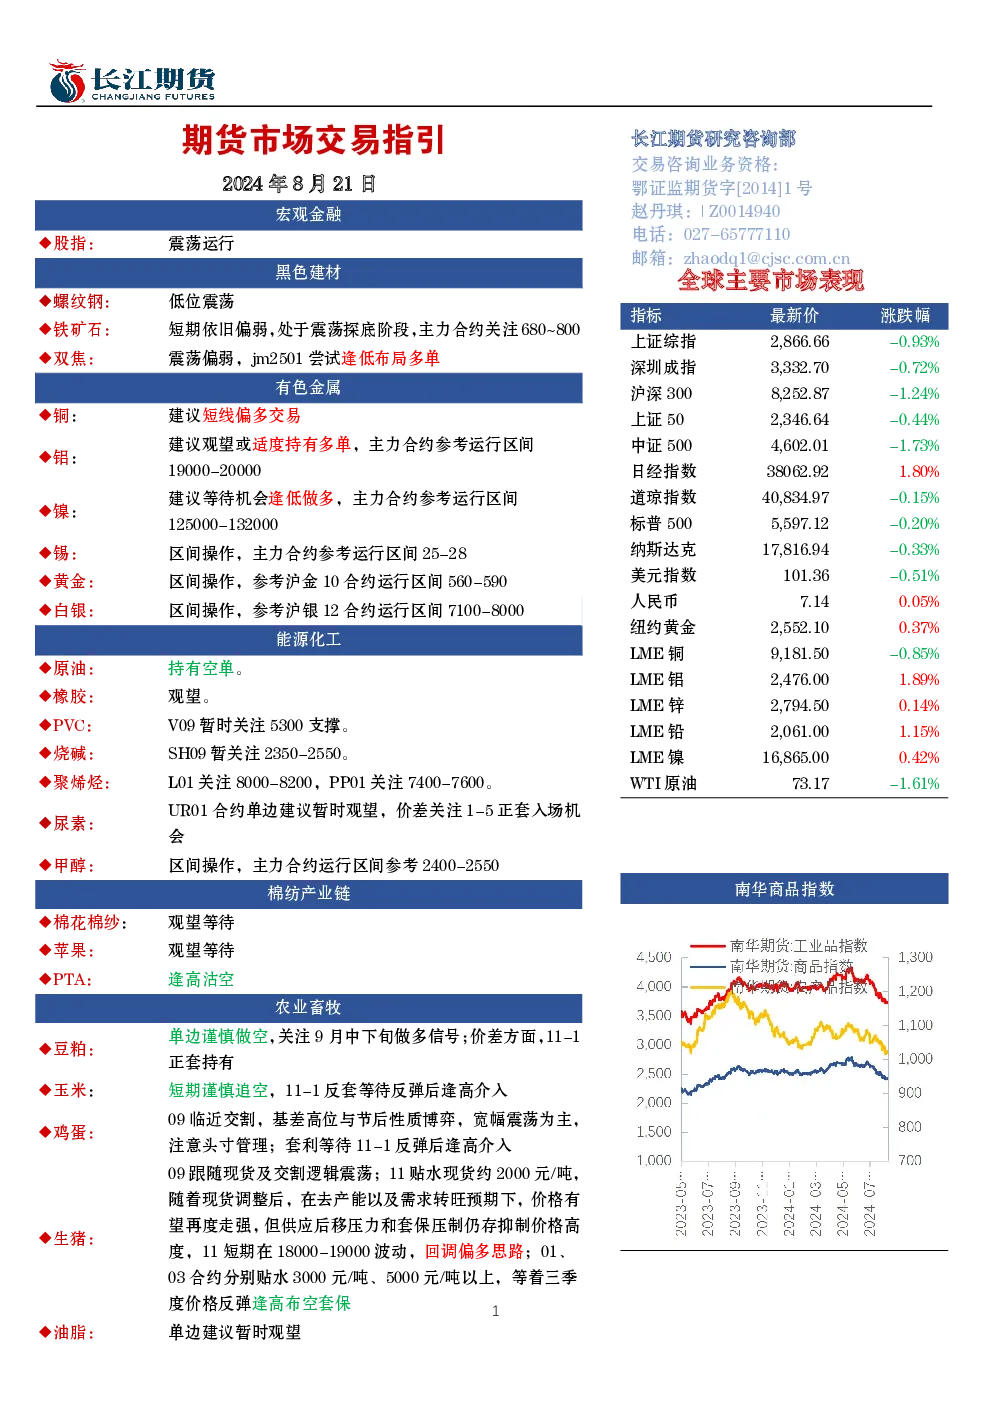
本研报全面分析了黑色建材、有色金属、能源化工、棉纺产业链以及农业畜牧等多个期货市场板块。黑色建材板块关注螺纹钢、铁矿石和双焦的走势;有色金属板块涵盖铝、镍、锡、白银和黄金;能源化工板块涉及原油、橡胶、PVC、烧碱、聚烯烃、尿素和甲醇;棉纺产业链板块分析了棉花、棉纱和苹果;农业畜牧板块则关注豆粕、玉米、鸡蛋、生猪和油脂等品种。通过多维度市场表现、投资建议及行情分析,为投资者提供综合市场参考。
黑色建材板块近期的市场趋势如何?
黑色建材板块近期呈现震荡偏弱态势。螺纹钢供需格局在好转,但铁水产量下降导致原料价格承压,热卷库存持续累积。焦煤和焦炭受下游需求影响,同样震荡偏弱。整体来看,黑色建材板块各品种均面临需求收缩和库存累积的压力,市场情绪偏向谨慎,投资者需密切关注供需变化及宏观经济对板块的影响。
有色金属板块的投资机会在哪里?
有色金属板块整体建议短线偏多交易。铜价止跌回升,但需关注矿端供应及宏观因素变化;铝受矿端制约,价格表现中性;镍基本面未有明显改变,维持中性;锡、白银和黄金受供需及宏观影响,建议区间操作。投资者可关注板块的短期波动机会,结合基本面和宏观环境进行动态调整,但需注意控制仓位,避免单边风险。
能源化工板块的市场现状如何?
能源化工板块市场现状呈现分化态势。原油受地缘政治和需求担忧影响,表现偏空;橡胶基本面不错,呈现中性偏多;PVC库存高企,供需趋于宽松,维持中性;烧碱供需趋于宽松,价格表现中性;聚烯烃供应充裕,维持中性;尿素需求有限,库存累库,维持中性;甲醇国内供应恢复,库存累库,维持中性。整体板块缺乏明确趋势,投资者需关注各品种的库存和供需变化。
投资这份研报需要注意哪些风险?
本报告仅供参考,不构成任何投资建议。报告中的信息和意见均不构成对任何个人的投资建议,投资者需自行承担风险。任何形式的分享投资收益或分担投资损失的承诺均为无效。投资者应当充分了解报告内容的局限性,结合自身投资目标和财务状况判断是否采用报告内容。我公司及员工对投资者使用本报告及其内容造成的一切后果不承担任何法律责任。请谨慎评估报告信息,独立做出投资决策。