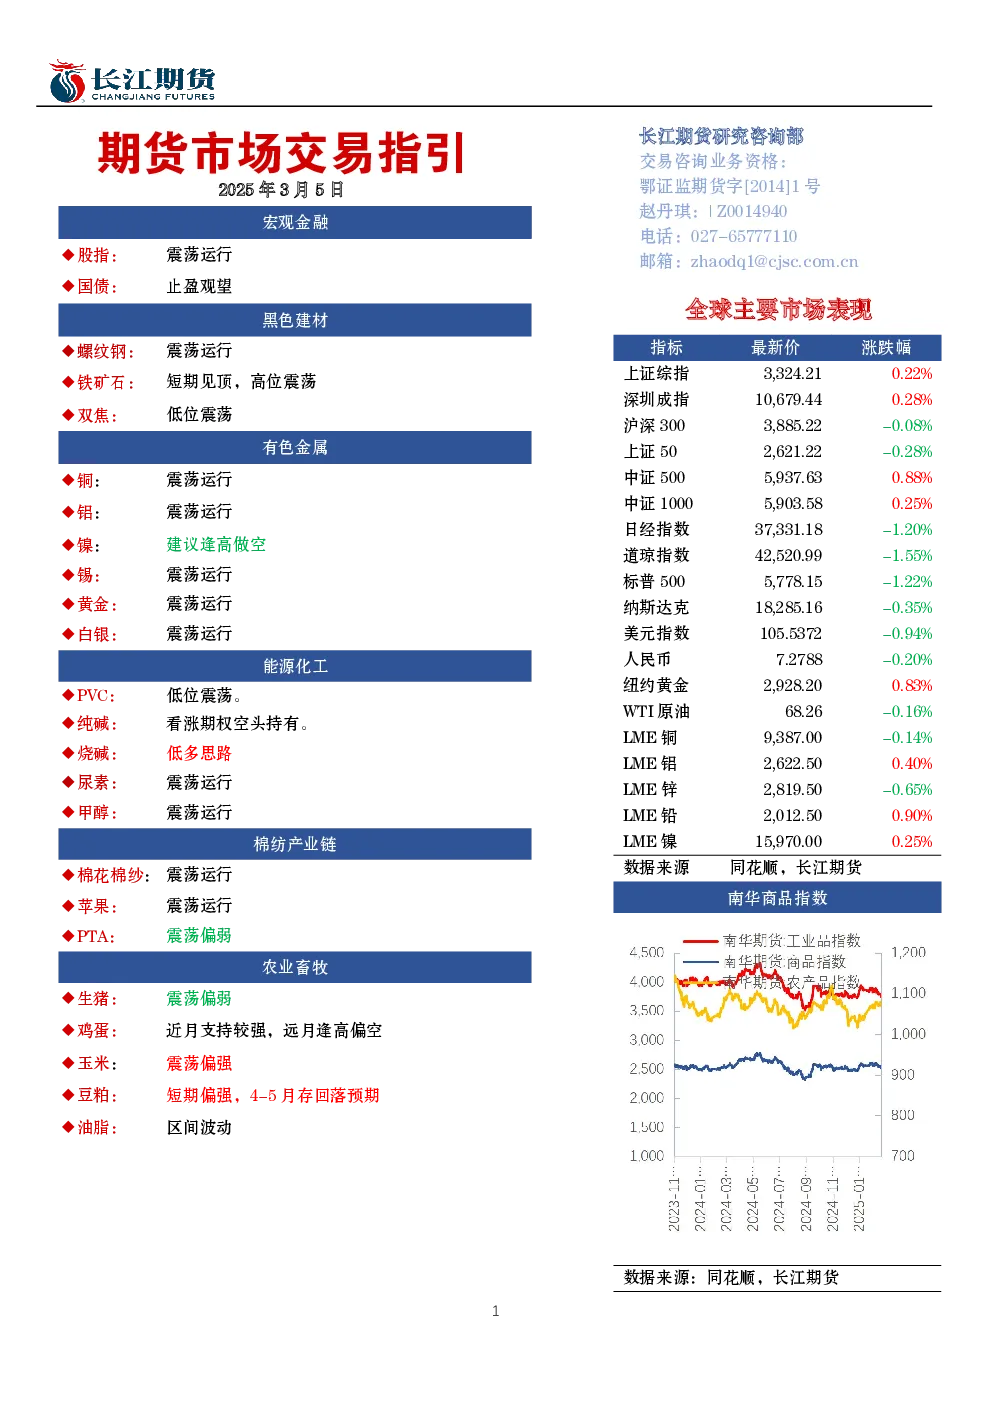
宏观金融
- 股指:整体震荡运行,科创50ETF表现抢眼,但所有标的仍处于下行通道,成交量萎缩,维稳行情。
- 国债:短期回踩属于正常调整,外部冲击加剧将限制回调幅度,关注2025年政府工作报告释放的政策力度。
商品市场
黑色建材
- 螺纹钢:震荡偏弱,关税壁垒升级,需求恢复进程缓慢,预计价格震荡运行。
- 铁矿石:短期见顶,高位震荡,关税政策、发运量高位、螺纹钢成本回落等因素利空,但三月会议利好预期,关注100美元支撑位。
- 双焦:低位震荡,焦煤供应增量较快,焦企利润压缩,需求疲软,短期或延续弱稳运行。
有色金属
- 铜:震荡运行,智利停电事件短期提振,但关税威胁压制,基本面近弱远强,关注76500一线支撑。
- 铝:震荡运行,矿端供应好转,价格下行,氧化铝库存增加,电解铝产能上升,需求旺季和两会政策值得期待,但美国关税威胁短期建议观望。
- 镍:震荡运行,建议逢高做空,镍矿端支撑走强,精炼镍库存累库,镍铁价格强势,硫酸镍疲弱,关注印尼矿端政策及宏观事件影响。
- 锡:震荡运行,供应边际转松,价格偏弱,下游半导体行业复苏有望支撑需求,但印尼精锡出口和缅甸佤邦复产令供应增加,建议持区间交易思路。
- 黄金:震荡运行,美元指数走强,美黄金价格延续调整,美联储政策转向,央行购金需求和避险情绪对贵金属价格形成支撑,建议持区间交易思路。
- 白银:震荡运行,特朗普最新声明将全面推进关税政策,美元指数走强,美白银价格延续调整,美联储降息幅度较难边际加大,建议持区间交易思路。
能源化工
- PVC:低位震荡,贸易摩擦加剧,宏观氛围偏弱,需求低迷,供应压力较大,关注新增投产进度、春检落地情况、下游复工以及出口情况。
- 烧碱:低多思路,液氯弱势,综合利润低位,现货阶段性企稳,短期继续向下空间受限,关注魏桥送货量及价格,非铝恢复和库存去化情况。
- 尿素:区间操作,供应充足,气制装置开工还有恢复空间,农业需求支撑及预期逐步减弱,利好支撑不足,关注尿素装置减产检修情况、仓单情况、复合肥开工情况、出口政策、煤炭价格波动。
- 甲醇:中性行情,内地开工率高位,内贸量充足,下游制烯烃部分装置停车,局部需求缩减,内地库存和港口库存表现分化,预计价格偏强震荡,但下游烯烃装置实际恢复前,进一步上涨空间有限。
- 纯碱:看涨期权空头持有,大厂3月计划检修,光伏玻璃需求转好,碱厂挺价决心较强,短期市场情绪较好,但库存消化实际一般,预计本轮上涨高度有限。
棉纺
- 棉花:震荡运行,全球棉花产量上调,消费量上调不到10万包,库存上调,新疆棉产量增长明显,供应充裕,整体棉花市场供过于求,近期走势震荡运行为主。
- 苹果:震荡运行,产区库内果农交易基本维持稳定,客商拿货较前略少,销区市场到车不多表现稳定,下游拿货商拿货放缓,价格有望重回震荡运行趋势。
- PTA:弱势震荡,成本端下行拖累PTA价格,但由于3-4月有装置检修预期,下跌空间有限,短期PTA跟随波动。
农业畜牧
- 生猪:偏弱震荡,生猪供应增加,肥标价差收缩,前期压栏以及二育养殖户出栏意愿增强,终端消费增量有限,屠企大多亏损,猪价上方承压,但猪价跌至14元/公斤附近,养殖端惜售、二次育肥逢低进场仍存以及屠宰企业也会考虑冻品入库,均支撑价格,短期猪价围绕14元/公斤震荡整理,关注二育和屠宰冻品入库介入情况。
- 鸡蛋:近月支持较强,远月逢高偏空,前期养殖利润大幅缩窄,老鸡淘汰及换羽积极性提升,削弱供应压力,对蛋价形成支撑,而随着蛋价反弹,养殖端亏损缩窄甚至保本,延养积极性或有所恢复,同时3月新开产环比增加,限制蛋价反弹高度。
- 玉米:震荡偏强,基层售粮超7成,压力减弱,渠道及下游采购积极性回升,政策端再度发布增储消息,支撑现货价格偏强运行,但价格持续上涨后,部分地区小麦替代优势显现,同时需要关注,大面积气温回升后,部分地趴粮预计上量增加,增加市场供应,一定程度限制涨幅;中长期来看,新作产量减产,进口替代预计减少,玉米价格存在向上驱动,但减产量级或不及预期,种植成本下移,政策投放及相关替代品若进一步补充,价格上方空间或受限。
- 豆粕:近强远弱,中美贸易紧张局势加剧,施压美豆盘面,国内盘面呈现冲高回落趋势,主要在于提前交易关税预期以及盘面高额的压榨利润打压盘面下行,短期市场继续围绕中美贸易摩擦带来的进口成本上涨以及3月供需收紧进行交易,情绪降温下豆粕高位回落,但供需收紧下豆粕下方空间有限;中长期,南美丰产格局下,巴西进口成本下降,叠加5-7月到港量大,多头看涨情绪有限,05、07合约高位回落风险加剧,但是中美贸易摩擦继续加剧豆粕价格波动。
- 油脂:区间波动,美国生物燃料存在不确定性,国际原油及大连食用油下跌的拖累,美国对主要贸易伙伴国加征关税,引发贸易战担忧,棕榈油短期预计高位震荡,国内方面,一季度买船偏少,预计进口量在5月份才会明显增加,国内供需仍维持紧平衡,库存继续缓慢去化,豆油短期偏弱震荡,国内方面,2-4月份大豆到港量较少,3月期间部分油厂有停机计划,如果该供应缺口无法填补,后续豆油有望正式开始去库,但4-5月大豆月均到港预计达1000万吨,中期国内豆系的供应压力非常庞大,菜油方面,国内菜油库存十分庞大,部分企业少量新增菜籽买船,加上美加关税生效后加菜籽进口的悬念又起,如果后续菜籽进口量减少,供应端压力减轻,菜籽供应量下降将促使菜油开启去库进程,短期来看,原油偏弱+基本面不支持,国内油脂整体走势偏弱震荡,且品种间走势继续分化:棕油端,印度斋月备货不及预期以及印尼禁止出口被证伪,使得棕油短期调整,但3月份产地增产幅度有限,叠加国内库存偏低,限制下方空间。豆油端,国内3-4月大豆到港缺口叠加中美贸易争端支撑价格,但是后续南美豆供应压力庞大,且川普关税新政可能干扰美豆出口等利空因素仍存,严重压制美豆价格。多空交织下,豆油强度中等,跟随油脂回调。菜油端,国内菜油库存十分庞大,部分企业少量新增菜籽买船,加上美加关税生效后加菜油入美困难,都使得菜油走势承压。中期来看,3-4月后随着东南亚棕油进入增产期以及巴西大豆收割加速大量上市,油脂供应端压力增大,价格大幅下跌的可能性较高。
风险提示
本报告仅供参考之用,不构成卖出或买入期货、期权合约或其他投资标的要约或邀请。在任何情况下,本报告中的信息和意见均不构成对任何个人的投资建议。任何形式的分享投资收益或者分担投资损失的书面或口头承诺均为无效。投资者应当充分了解报告内容的局限性,结合自己的投资目标和财务状况自行判断是否采用本报告所载内容和信息并自行承担风险,我公司及员工对投资者使用本报告及其内容而造成的一切后果不承担任何法律责任。