猜你想问
这份研报主要分析了什么内容?
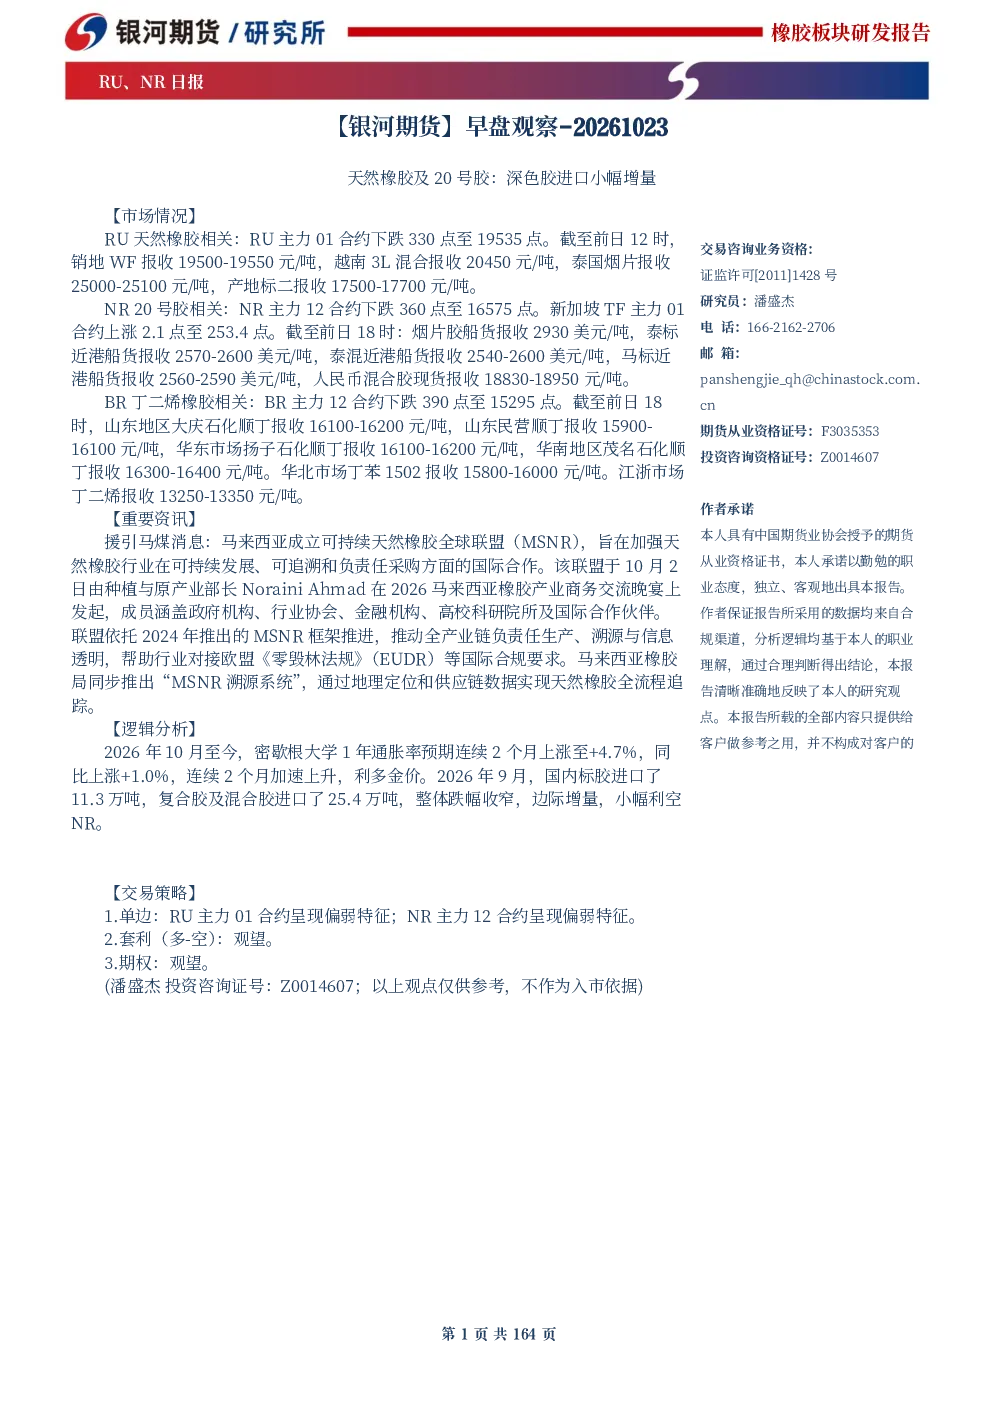
这份研报主要分析了天然橡胶市场的最新动态和投资方向。报告详细解读了RU和NR主力合约的持仓建议,建议对RU主力01合约和多单持有者将止损位上移至17575点,对NR09合约多单持有者将止损位上移至14085点,同时建议对NR主力10合约持观望态度,关注14820点附近的支撑。此外,报告还分析了NR和RU仓单的去库情况,指出NR仓单持续去库利多NR,RU仓单累库放缓边际去库利多RU。轮胎开工率连续两个月边际减产对NR相对利空,而国内干胶库存连续四个月去库则利多RU。ANRPC出口总量边际减量和泰国橡胶机械设备进口金额增长对RU小幅利空,但国内橡胶产量季节性增产则利多NR。全球天然橡胶市场结构性短缺的背景支撑胶价高位运行。
天然橡胶行业未来的发展趋势如何?
天然橡胶行业未来的发展趋势主要围绕供需关系和全球宏观经济环境展开。从供应端看,全球天然橡胶产量受季节性因素影响,国内产量存在季节性增产现象,但全球范围内仍面临结构性短缺问题。从需求端看,ANRPC出口总量边际减量可能抑制部分需求,但全球工业生产和汽车制造业的复苏将提供持续支撑。库存方面,NR和RU库存均呈现去库趋势,尤其是国内干胶库存连续四个月下降,对价格形成支撑。此外,泰国橡胶机械设备进口金额增长可能意味着未来产能扩张,但短期内对市场影响有限。综合来看,天然橡胶行业供需格局相对紧张,价格预计将保持一定韧性。
研报重点分析了哪些方面?
研报重点分析了天然橡胶主力合约的持仓策略和基本面因素。在持仓策略方面,报告针对RU主力01合约、NR09合约和NR主力10合约提出了具体的操作建议,包括止损位的调整和观望态度的持有。在基本面因素方面,报告详细分析了NR和RU仓单的去库情况,指出NR仓单持续去库利多NR,RU仓单累库放缓边际去库利多RU。同时,报告还考察了轮胎开工率、国内干胶库存、ANRPC出口、泰国橡胶进口和国内橡胶产量等因素对市场的影响。此外,报告强调了全球天然橡胶市场结构性短缺的背景,认为这是支撑胶价高位运行的关键因素。
当前天然橡胶市场的现状如何?
当前天然橡胶市场呈现供需偏紧的格局,价格保持高位运行。供应端方面,全球天然橡胶产量受限于种植面积和气候条件,ANRPC出口总量边际减量进一步抑制供应。需求端方面,尽管部分出口市场有所减弱,但全球工业生产和汽车制造业的复苏为需求提供支撑。库存方面,NR和RU库存均呈现去库趋势,尤其是国内干胶库存连续四个月下降,对价格形成有效支撑。仓单方面,NR仓单持续去库利多NR,RU仓单累库放缓边际去库利多RU。然而,国内轮胎开工率连续两个月边际减产对NR形成相对利空,而泰国橡胶机械设备进口金额增长可能意味着未来产能扩张,但短期内对市场影响有限。综合来看,当前天然橡胶市场基本面仍偏利好,价格预计将保持高位震荡。
研报中提示了哪些风险?
研报中提示了天然橡胶市场面临的多重风险因素。首先,全球宏观经济环境的不确定性可能影响天然橡胶的需求,尤其是汽车制造业的复苏进程放缓可能抑制需求增长。其次,天然橡胶产量受气候条件影响较大,极端天气可能导致产量下降或质量下降,进而影响市场供应。此外,泰国橡胶机械设备进口金额增长可能意味着未来产能扩张,一旦产能释放加快,可能对市场形成压力。另外,ANRPC出口总量边际减量可能受到贸易政策或全球经济波动的影响,出口前景存在不确定性。最后,NR和RU期货合约的持仓风险也需要关注,尤其是止损位的设置和仓位管理对投资者至关重要。这些因素都可能对天然橡胶市场产生影响,投资者需密切关注市场动态。