猜你想问
粤高速A首次覆盖报告主要分析了哪些内容?
粤高速A首次覆盖报告主要分析了公司概况与业务,涵盖主营业务、控股路产及改扩建情况。同时,报告详细解读了公司财务表现,包括营收利润增长、盈利能力及费用率变化。此外,报告深入探讨了高速公路行业发展趋势、广东省高速公路发展情况,以及公司的现金流与分红政策。最后,报告提供了盈利预测与估值,并给出投资建议和风险提示。
高速公路行业未来发展趋势如何?
高速公路行业未来发展趋势显示,我国高速公路里程增速放缓,投资规模下降,但客运与货运周转量有望保持平稳增长。部分区域收费标准已上调,收费期限政策优化预计加快推出。高速公路行业具有区域性特征,上市公司未来有望通过并购重组扩大资产规模。
报告重点分析了粤高速A的哪些方面?
报告重点分析了粤高速A的核心控股路产资源、改扩建进展、财务费用率下降情况,以及作为广东交通集团旗下唯一路产上市平台的潜在资产注入机会。此外,报告还关注了公司盈利预测、现金流表现及分红率优势。
当前高速公路市场现状如何判断?
当前高速公路市场现状表现为,我国高速公路总里程持续增长但增速放缓,公路建设投资规模下降。客运及货运周转量保持平稳增长,部分区域收费标准上调,行业整合与并购重组趋势明显。粤高速A作为广东交通集团旗下平台,拥有丰富的路产资源和稳定的现金流。
粤高速A首次覆盖报告提示了哪些风险?
粤高速A首次覆盖报告提示的主要风险包括宏观经济下滑可能影响路产需求,改扩建进展不及预期可能影响公司收入增长,以及政策风险可能带来收费标准或收费期限调整的不确定性。此外,行业竞争加剧和资产注入不确定性也是潜在风险因素。
你可能感兴趣
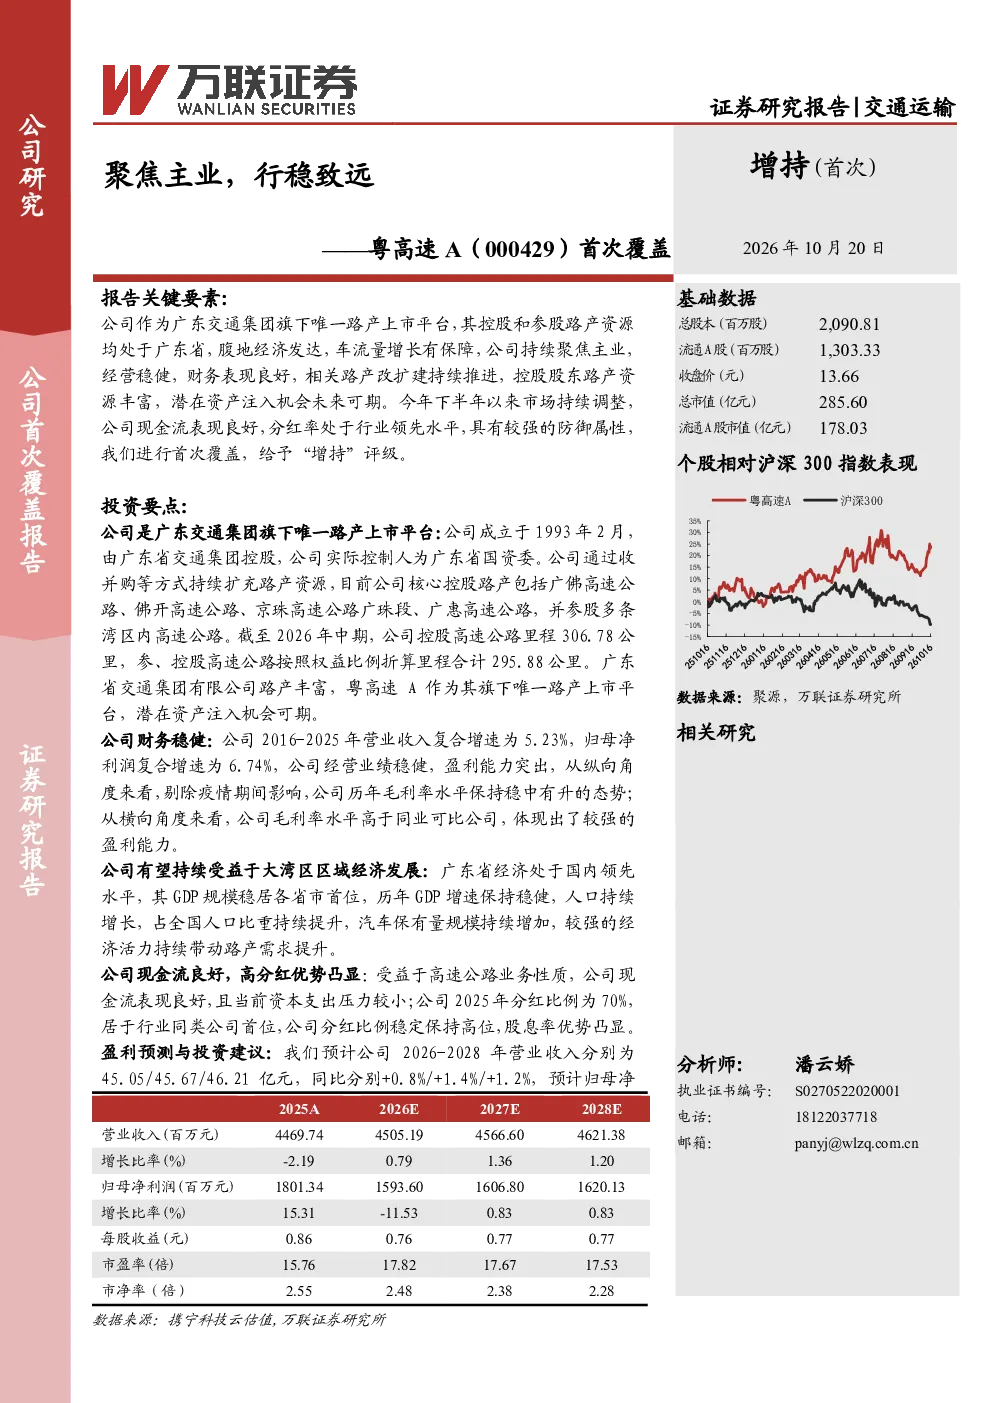
聚焦主业,行稳致远——粤高速A(000429)首次覆盖
万联证券2026-10-20
中广核电力首次覆盖报告:经营行稳致远,股息价值释放
国泰君安证券2023-12-25
公司首次覆盖报告:行稳致远,跨国医疗美容集团扬帆再起航
开源证券2022-10-27
公司首次覆盖报告:预调酒业务行稳致远,威士忌新品前景可期
食品饮料开源证券2024-07-03
首次覆盖报告:新材料产业先进平台行稳致远,从1到N未来可期
国泰君安证券2023-08-03
首次覆盖报告:零售为先,多元发展,行稳致远
西部证券2022-06-07
首次覆盖报告:双轮驱动行稳致远,践行国改成果斐然
国泰君安证券2023-06-14
首次覆盖:苏酒龙头,守正出奇,行稳致远
食品饮料西部证券2020-09-03
首次覆盖:消费电子行稳致远,AR、汽车进而有为
电子设备西部证券2024-10-22
首次覆盖:全球继电器行业领先企业,行稳致远
电气设备华安证券2024-12-29