猜你想问
这份研报主要分析了粤高速A的哪些核心内容?
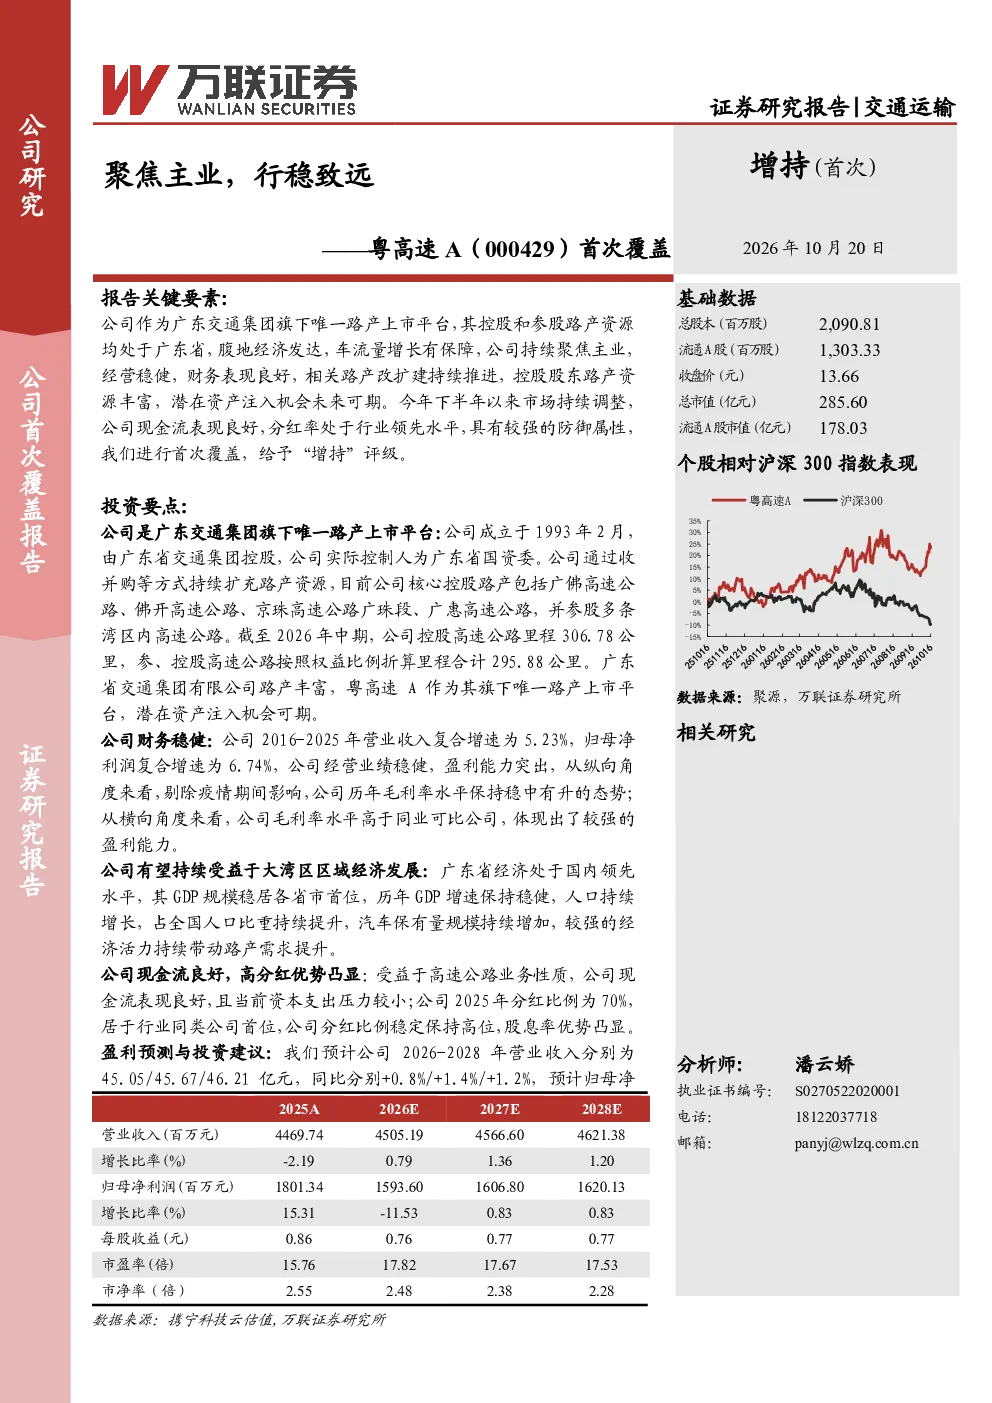
这份研报主要分析了粤高速A作为广东交通集团旗下唯一路产上市平台的业务情况。报告指出,公司控股和参股的路产资源均位于广东省,受益于区域经济发展和车流量增长,经营稳健,财务表现良好。此外,报告还强调了相关路产改扩建的持续推进以及控股股东丰富的路产资源可能带来的潜在资产注入机会。公司2016-2025年的营业收入和归母净利润复合增速分别为5.23%和6.74%,毛利率高于同业,2025年分红比例高达70%,股息率优势明显。
高速公路行业未来的发展趋势如何?
高速公路行业目前进入成熟期,投资规模有所下降,但客运及货运周转量有望保持平稳增长。部分区域高速公路收费标准已经出现上调,收费期限的优化调整也存在必要性。此外,高速公路上市公司的大股东通常拥有较为丰富的资产,未来可能向上市公司注入新资产,有助于扩大资产规模和提升业绩增速。这些因素共同支撑着行业未来的发展前景。
研报对粤高速A的重点分析方向是什么?
研报对粤高速A的重点分析方向包括其作为广东交通集团旗下唯一路产上市平台的独特地位,控股和参股路产资源的区域集中度及其带来的经营优势。报告还深入分析了公司的财务表现,如营业收入和净利润的复合增长率、高于同业的毛利率水平以及高达70%的分红比例。此外,报告也关注了控股股东潜在的资产注入机会以及相关路产改扩建项目对公司未来发展的推动作用。
当前高速公路市场的现状如何?
当前高速公路市场已进入成熟期,投资规模相对稳定,但客运和货运周转量仍保持平稳增长趋势。部分区域通过上调收费标准来应对市场变化,同时收费期限的优化调整也成为行业关注的焦点。高速公路上市公司普遍拥有丰富的大股东资产,为未来注入新资产、扩大规模提供了可能。整体来看,市场现状表现为成熟且稳定,但仍有增长空间和优化潜力。
研报中提示了哪些主要风险?
研报提示了几个主要风险:首先,宏观经济下滑可能对高速公路行业的车流量和收费收入产生负面影响;其次,改扩建项目的进展不及预期可能会影响公司的长期发展潜力;最后,政策风险也是一个需要关注的方面,包括行业监管政策的变化可能对公司经营产生影响。这些风险因素需要投资者密切关注。