猜你想问
台積電研報核心內容是什麼?
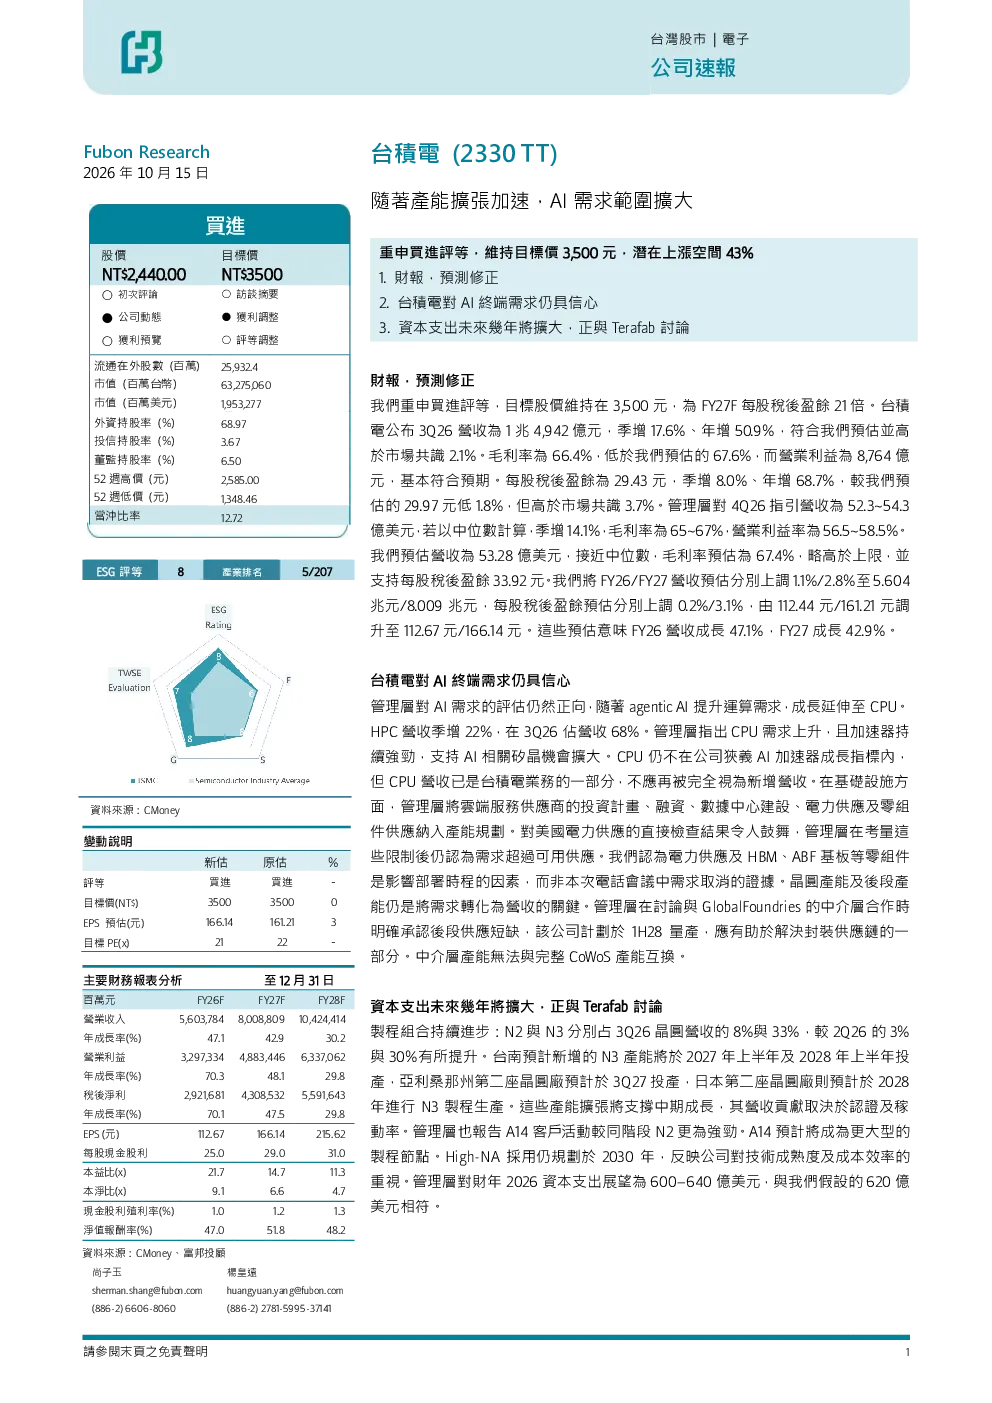
台積電重申買進評等,目標股價維持在3,500元,潛上漲空間43%。公司預期AI需求持續超過現有供應,將加速產能擴張並維持投資力度。營收成長依然強勁,但N2製程量產及海外廠房正對毛利率造成壓力。
AI產業發展趨勢如何?
台積電預期AI需求持續超過現有供應,將加速產能擴張並維持投資力度。AI終端需求仍具信心,認為代理型AI CPU及網路晶片也有額外需求。公司正與GlobalFoundries達成矽中介層協議,有助於解決後端供應短缺問題。
研報重點分析方向是什麼?
研報重點分析台積電在AI需求擴大背景下的產能擴張計劃、N2製程量產對毛利率的影響、海外廠房建設進展,以及公司與GlobalFoundries的合作對供應鏈的影響。
目前市場對台積電的判斷是怎樣的?
市場對台積電的AI需求持續超過現有供應有較高預期,認為公司將加速產能擴張並維持投資力度。營收成長依然強勁,但N2製程量產及海外廠房正對毛利率造成壓力。
研報提示的主要風險是什麼?
研報提示的主要風險包括低於預期的AI部署需求、經濟不確定性、產能擴張執行、海外成本等。此外,台積電正在評估在德州擴建,並討論與Terafab相關產能的可能使用,尚未宣布最終安排。
你可能感兴趣
公司速报:新厂产能瞄准AI领域客户
富邦投顾2026-10-13
【电报解读】存储大厂称超大规模数据中心正寻求签订远期NAND合约,机构预计随着推理AI应用场景扩大,市场对高效能储存设备的需求远高于预期,这家公司在多个领域实现了全品类-20260603
未知机构2026-06-03
电子行业周报:AI需求持续高景气,先进制程产能加速扩张
电子设备爱建证券2026-04-20
年报点评:AI驱动高端PCB需求强劲,持续推进国内外产能加速扩张
电子设备中原证券2026-04-10
公司点评:融资助力产能再扩张,全面拥抱AI需求
信息技术国盛证券2024-06-02
2025年三季报点评:25Q3业绩符合预期,产能扩张+AI需求助推公司盈利高增
电子设备东吴证券2025-10-30
公司速报:AI工控事业前景看好
富邦投顾2026-10-16