猜你想问
这份研报主要讲了什么内容?
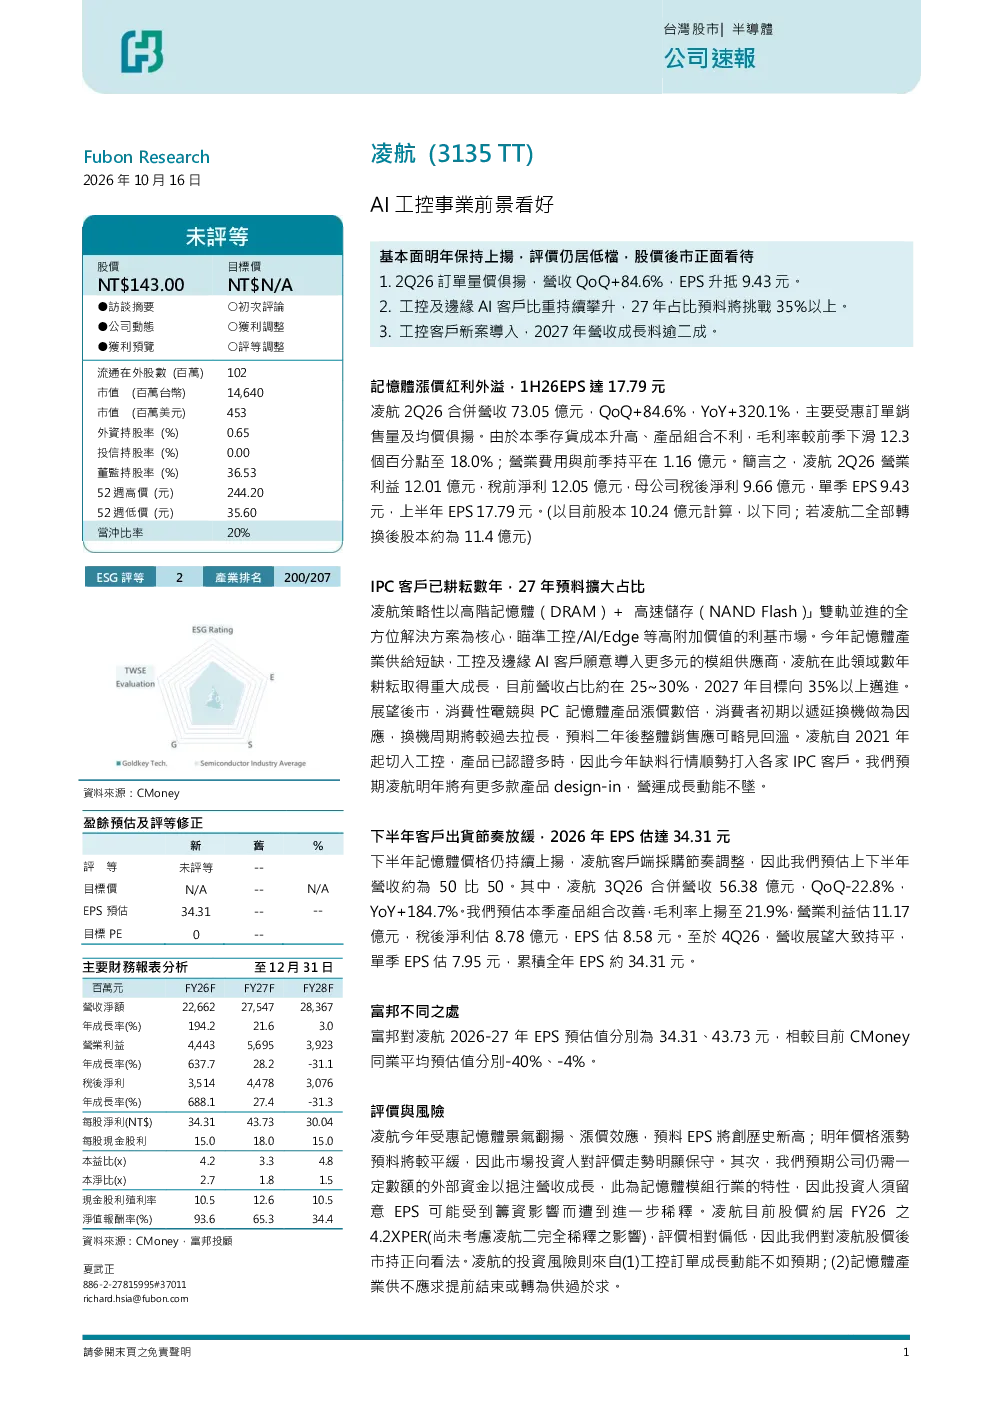
这份研报主要分析了凌航科技在AI工控市场的表现和前景。报告指出凌航科技2026年第二季度表现强劲,订单量和价格显著提升,营收环比增长84.6%,每股收益达到9.43元。工控和边缘AI客户占比持续上升,预计2027年将挑战35%以上。公司积极拓展AI工控市场,成立AI工控事业部,提供定制化记忆体解决方案,并推出Edge AI记忆体、AI服务器记忆体和高效能AI存储三大主力产品线。报告还提到市场研究机构TrendForce指出DRAM供应将持续紧张,凌航科技将受益于IPC客户新案导入,预计2027年营收增长将超过20%
AI工控赛道的发展趋势如何?
AI工控赛道的发展趋势向好。随着生成式AI和云服务的需求增加,DRAM供应将持续紧张,这为AI工控企业提供了发展机遇。凌航科技通过成立AI工控事业部,提供定制化记忆体解决方案,瞄准工控/AI/Edge等高附加值市场。市场研究机构TrendForce预测,受这些因素影响,AI工控市场将持续增长,为相关企业带来发展空间
研报重点分析了凌航科技的哪些方面?
研报重点分析了凌航科技在AI工控市场的战略布局和财务表现。报告详细介绍了凌航科技成立AI工控事业部,推出Edge AI记忆体、AI服务器记忆体和高效能AI存储等产品线,以及其以高阶记忆体(DRAM)和高速存储(NAND Flash)为核心的市场定位。此外,报告还分析了凌航科技的财务状况,指出2025年营收达到77.04亿元,毛利率为10%,净利率为5.8%,未来几年预计营收和利润将持续增长
目前AI工控市场的市场现状如何?
目前AI工控市场呈现供需紧张态势。市场研究机构TrendForce指出,受生成式AI和云服务支出影响,DRAM供应将持续紧张,预计2027年底仍将延续。这为AI工控企业提供了发展机遇,如凌航科技通过IPC客户新案导入,预计2027年营收增长将超过20%。同时,AI工控市场的高附加值特性也吸引了更多企业参与,市场竞争日趋激烈
研报提示了哪些风险?
研报提示了AI工控市场的主要风险,包括工控订单增长不及预期和记忆体产业供需关系变化。工控订单增长不及预期可能导致企业营收和利润增长放缓,而记忆体产业供需关系的变化可能影响企业的成本和盈利能力。此外,ESG评级方面,凌航科技在环境、社会和公司治理方面表现一般,这也可能对企业的发展带来一定风险