猜你想问
这份研报的核心内容是什么?
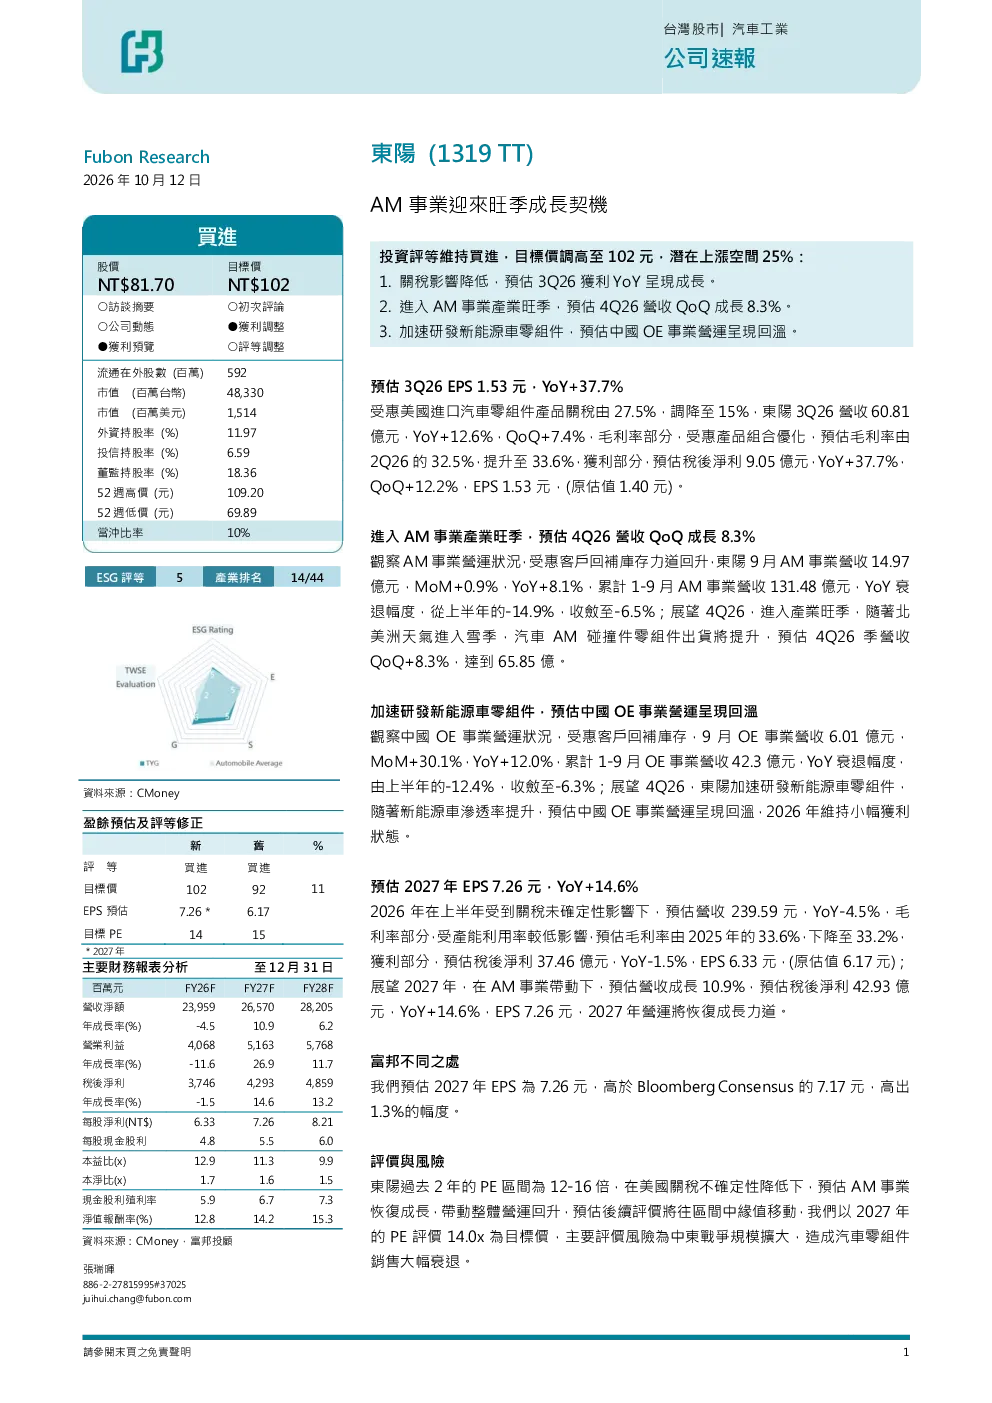
这份研报主要分析了东阳公司(股票代码1319)的AM事业在旺季的成长契机。报告维持对东阳的“买进”评级,并将目标价调高至102元,预估潜在上涨空间达25%。主要利好因素包括美国进口汽车零部件关税调降、AM事业进入旺季以及新能源汽车零部件研发加速。报告还详细预测了2026年和2027年的财务表现,预计EPS将实现持续增长,并维持对东阳未来发展的积极展望。
汽车零部件赛道的发展趋势如何?
汽车零部件赛道正经历重要的发展阶段,特别是新能源汽车零部件的需求持续增长。随着全球汽车产业向电动化、智能化转型,对高性能、轻量化零部件的需求日益增加。美国进口关税的调降为相关企业带来了出口机遇,有助于提升企业盈利能力。此外,AM事业作为汽车碰撞件的重要供应商,在旺季期间出货量预计将得到显著提升,进一步推动行业增长。未来几年,随着技术进步和市场需求扩大,该赛道有望保持强劲的增长势头。
研报重点分析了东阳的哪些方面?
研报重点分析了东阳公司的AM事业及其在旺季的成长潜力。报告详细解读了美国进口关税调降对东阳盈利能力的影响,预测3Q26营收和净利润将实现显著增长。同时,报告强调了AM事业旺季带来的机遇,预计4Q26营收将环比增长,出货量提升。此外,报告还关注了中国OE业务的回温情况,随着新能源汽车渗透率提升,预计该业务将逐步恢复盈利。通过对这些关键因素的分析,报告展现了东阳在汽车零部件领域的竞争优势和发展前景。
当前汽车零部件市场的现状如何?
当前汽车零部件市场正处于转型升级的关键时期,新能源汽车零部件成为市场增长的主要驱动力。传统燃油车零部件市场受制于汽车销量波动,而新能源汽车零部件市场则受益于政策支持和消费需求的双重推动。美国进口关税的调整对部分企业构成利好,有助于降低成本并扩大市场份额。同时,汽车零部件行业正加速向智能化、轻量化方向发展,技术创新成为企业竞争的核心要素。整体来看,市场呈现出结构性分化,新能源汽车相关零部件需求旺盛,而传统零部件市场则面临调整压力。
研报提示了哪些主要风险?
研报提示的主要风险因素包括中东地区战争规模的扩大可能对汽车零部件销售造成冲击。由于汽车零部件高度依赖全球供应链,地缘政治冲突可能导致供应链中断或成本上升,进而影响企业盈利能力。此外,市场竞争加剧也可能对企业发展带来挑战。虽然报告对东阳的未来发展持乐观态度,但投资者仍需关注这些潜在风险因素,以便及时调整投资策略。