猜你想问
开源晨会1019主要分析了哪些内容?
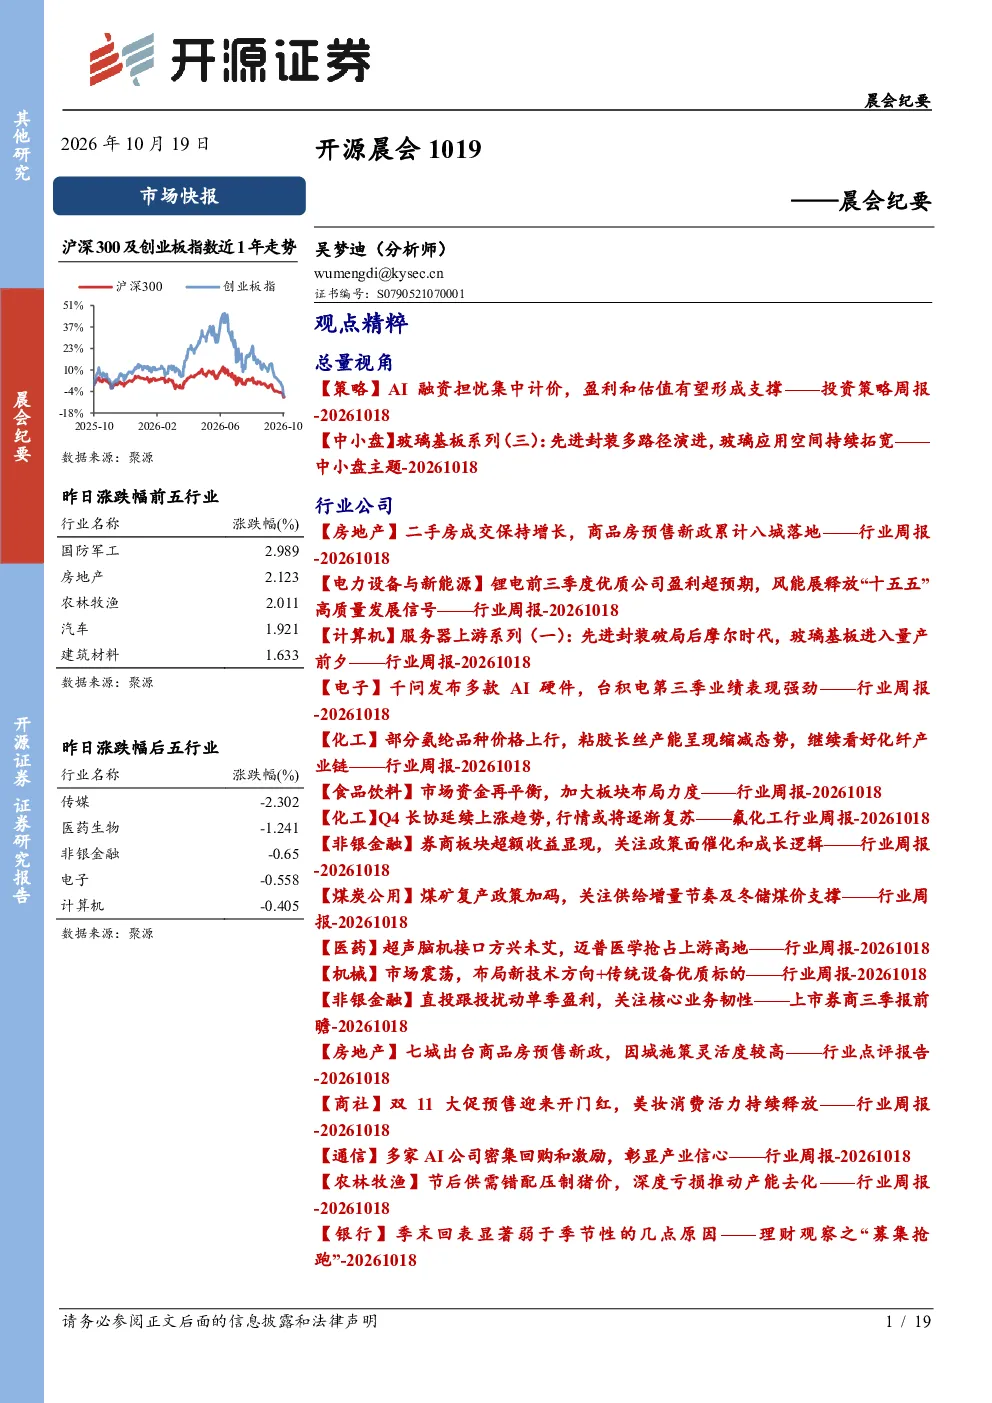
开源晨会1019主要分析了AI融资担忧集中计价、盈利和估值有望形成支撑,科技板块对美股和亚洲市场的影响,美国通胀超预期对加息定价的冲击,海外云厂商资本开支对AI供应商的影响,以及A股市场筹码集中度改善和投资策略建议。此外,还涵盖了中小盘先进封装技术、房地产预售新政、电力设备与新能源锂电行业、计算机先进封装、电子AI硬件、化工产业链、食品饮料防御性、医药超声脑机接口、机械新技术方向、非银金融券商板块、煤炭公用煤价、银行季末回表等多个行业的分析。
报告对中小盘行业的发展趋势有何看法?
报告指出中小盘行业先进封装技术路径逐步分化,玻璃凭借高平整度、热机械稳定性和光学特性成为重要候选材料。台积电、英特尔、康宁等企业分别聚焦面板级制造、玻璃芯基板和光学连接,玻璃基板可能成为台积电后续研发方向,商业规模化生产预计在2030年之后。
报告重点分析了哪些行业方向?
报告重点分析了AI融资担忧集中计价、盈利和估值支撑、科技板块影响、美国通胀冲击、海外云厂商资本开支影响、A股筹码集中度改善、投资策略建议、中小盘先进封装、房地产预售新政、电力设备与新能源锂电、计算机先进封装、电子AI硬件、化工产业链、食品饮料防御性、医药超声脑机接口、机械新技术方向、非银金融券商板块、煤炭公用煤价、银行季末回表等多个行业方向。
当前市场现状如何?
当前市场现状显示AI融资担忧集中计价,盈利和估值有望形成支撑,科技板块拖累美股和亚洲市场,美国通胀超预期冲击加息定价,诱发短期AI抛售压力。创业板指PE分位数下滑至12.13%的极低位区间,上证指数和深证成指PE分位数回落至43.4%和55.5%,筹码集中度改善,但不急于左侧重仓,建议等待右侧信号。
研报提示了哪些风险?
研报提示了宏观政策超预期变动和地缘风险超预期升级的风险。此外,还提到了AI资本开支对AI供应商的影响已被较充分计价,但市场情绪仍需观察;中小盘先进封装技术商业化路径尚不明确;房地产预售新政落地效果有待持续跟踪;电力设备与新能源锂电行业上游原材料价格波动风险;计算机先进封装产业化进程存在不确定性;电子AI硬件市场竞争激烈;化工产业链产品价格周期性波动;食品饮料行业消费需求变化风险;医药超声脑机接口技术成熟度待验证;机械新技术方向市场接受度不确定;非银金融券商板块盈利持续性受资本市场波动影响;煤炭公用煤价受供需两端因素影响波动;银行季末回表规模弱于季节性,理财业务增长放缓。