核心观点与关键数据
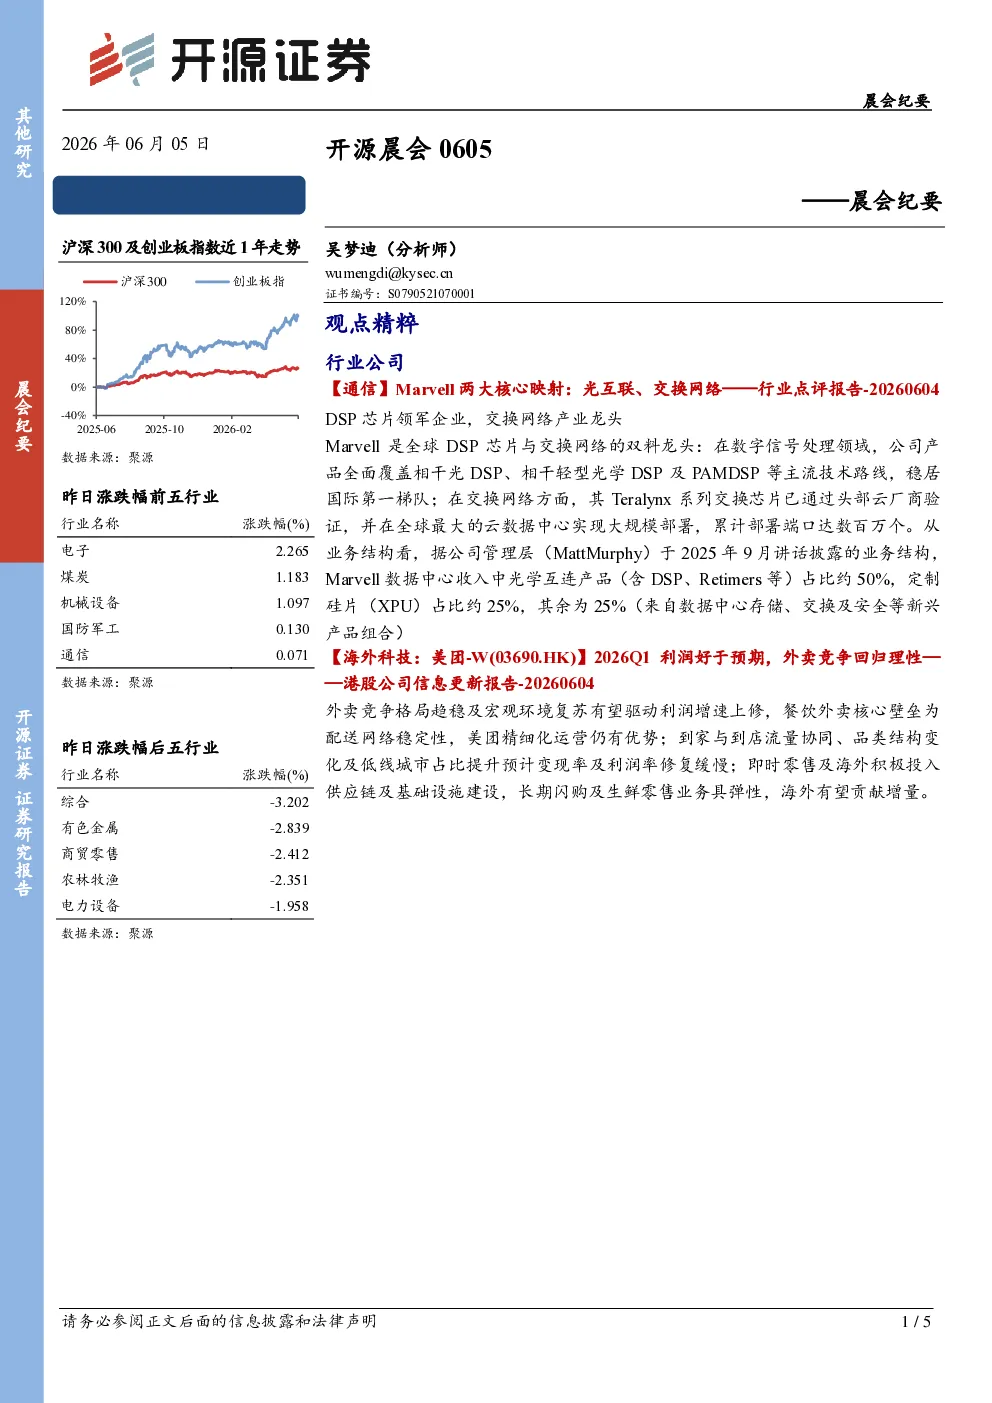
- Marvell 作为全球DSP芯片与交换网络双料龙头,在数字信号处理领域覆盖主流技术路线,交换网络产品已大规模部署于云数据中心。
- 数据中心收入结构:光学互连产品(含DSP、Retimers等)占比约50%,定制硅片(XPU)占比约25%,其余为数据中心存储、交换及安全等新兴产品。
- 英伟达高层看好:英伟达CEO黄仁勋公开表示Marvell有望成为下一个万亿美元公司,提振股价。
- 光互联与交换网络长期利好:“光进铜退”趋势下,光互联作为AI基建核心连接方式确定性增强;交换网络在数据中心集群化建设趋势下蓬勃发展。
- CPO商用进程加速:NVIDIA Spectrum-X以太网硅光技术已量产,鸿海全光CPO交换机柜出货进度超预期,目标大幅上修至2026-2027年累计超5万台。
研究结论与推荐标的
- 光互联与交换网络投资机会:
- “四重点四小龙”:推荐中际旭创、新易盛、源杰科技、天孚通信(四重点);杰普特(四小龙),受益标的罗博特科、炬光科技、致尚科技。
- 光芯片:推荐源杰科技、仕佳光子、华工科技,受益标的永鼎股份、长光华芯。
- 光纤光缆:推荐亨通光电、中天科技、远东股份,受益标的长飞光纤光缆、长飞光纤、永鼎股份等。
- 交换网络四剑客:推荐盛科通信、紫光股份、锐捷网络、中兴通讯。
- 美团-W:
- 2026Q1利润好于预期:核心商业亏损环比收窄80%,新业务亏损率同比收窄2.4pct。
- 竞争格局边际改善:外卖竞争回归理性,配送网络壁垒稳固,精细化运营优势明显。
- 中长期增长点:海外业务及生鲜零售业务具弹性,预计2027年重回盈利,2028年净利润同比增速128%。
- 评级与估值:维持“买入”评级,2027/2028年对应PE分别为19.9/8.7倍。
风险提示
- Marvell:AI发展不及预期、行业竞争加剧、中美贸易摩擦等。
- 美团-W:消费复苏不及预期、竞争加剧、监管变动、新业务拓展不及预期。