猜你想问
量化信用策略报告主要分析了哪些内容?
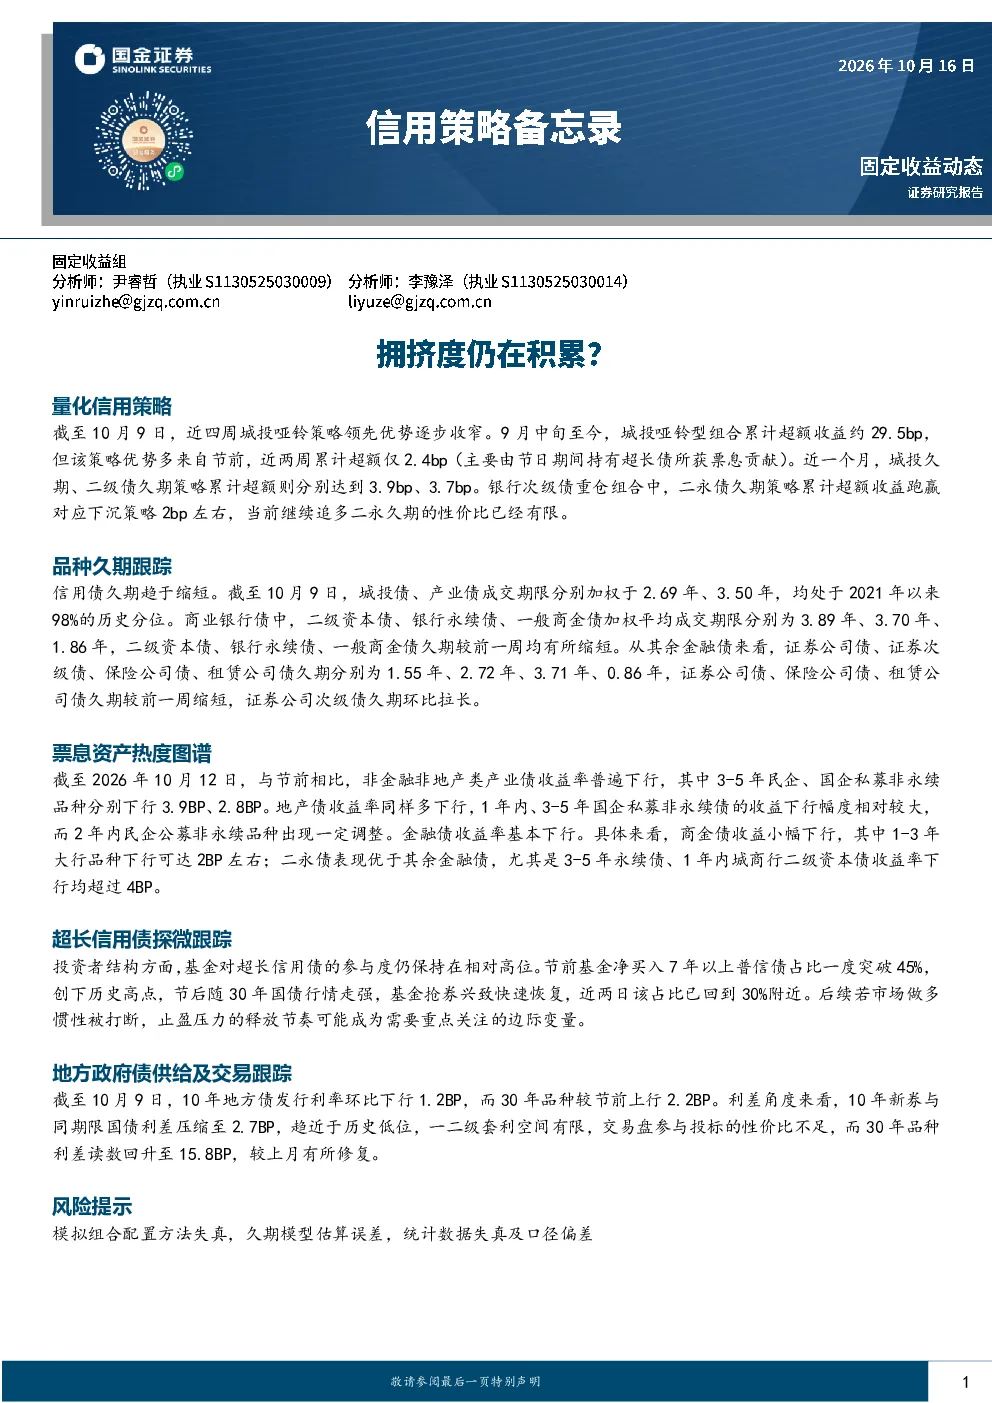
该报告重点分析了城投哑铃策略、城投久期、二级债久期以及银行次级债等量化信用策略的表现。报告指出,城投哑铃策略的领先优势已逐步收窄,近四周累计超额收益约29.5bp,但近两周仅2.4bp。城投久期和二级债久期策略分别累计超额达3.9bp和3.7bp。此外,报告还跟踪了信用债久期变化,显示城投债、产业债和商业银行债等品种的加权成交期限均趋于缩短。
信用债市场当前的发展趋势如何?
信用债市场当前呈现久期缩短的趋势。城投债和产业债的加权成交期限分别处于2021年以来98%的历史分位,商业银行债的二级资本债、银行永续债和一般商金债的加权平均成交期限也均有所缩短。此外,非金融非地产产业债收益率普遍下行,地产债收益率多下行,金融债收益率也呈现下行态势,其中二永债表现优于其他金融债品种。
报告中重点分析了哪些方向?
报告重点分析了量化信用策略在近四周的表现,包括城投哑铃策略、城投久期策略和二级债久期策略的超额收益情况。此外,报告还跟踪了信用债品种的久期变化,分析了城投债、产业债、商业银行债和金融债的加权成交期限变化。报告还探讨了票息资产热度图谱,分析了非金融非地产产业债、地产债和金融债的收益率变化情况。最后,报告对超长信用债和地方债进行了专题分析。
当前信用债市场的现状如何?
当前信用债市场呈现久期缩短的趋势,城投债、产业债和商业银行债的加权成交期限均趋于缩短。非金融非地产产业债、地产债和金融债的收益率普遍下行,其中二永债表现优于其他金融债品种。此外,超长信用债的参与度仍高,节后净买入7年以上普信债占比回升至30%附近。地方债方面,10年地方债发行利率环比下行1.2bp,30年品种上行2.2bp,10年新券与国债利差压缩至2.7bp,30年品种利差回升至15.8bp。
该研报存在哪些风险提示?
该研报提示了三个主要风险:一是模拟组合配置方法可能存在失真;二是久期模型估算可能存在误差;三是统计数据可能存在失真或口径偏差。此外,报告还指出,若市场做多惯性中断,超长信用债的止盈压力释放节奏需重点关注。这些风险提示提醒投资者在分析量化信用策略时需谨慎评估相关风险因素。