猜你想问
这份研报主要讲了什么内容?
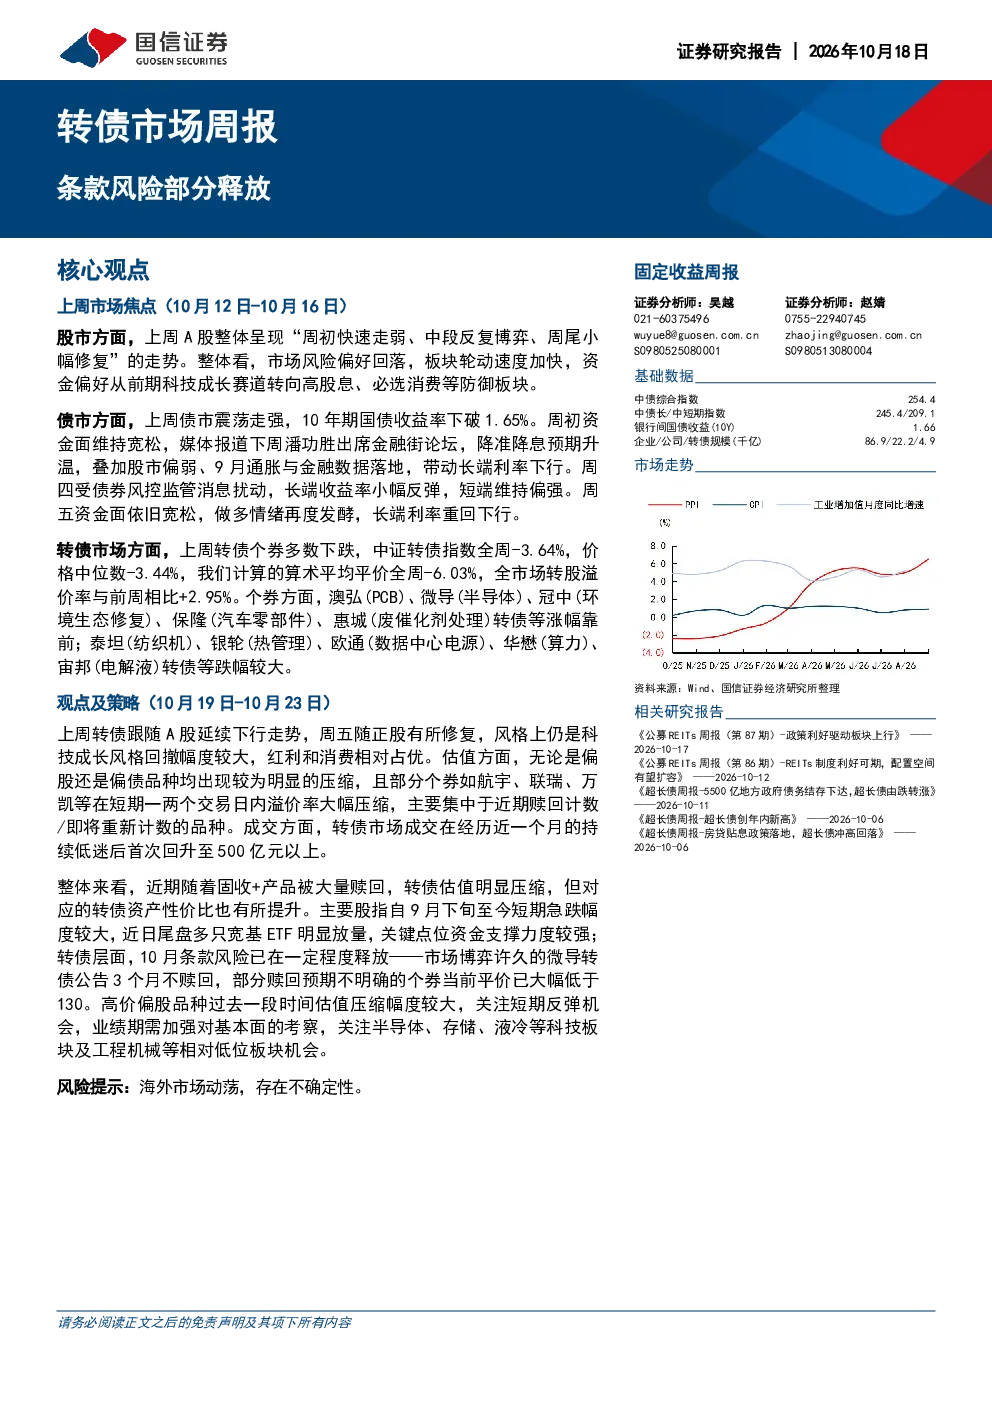
这份研报主要分析了上周A股、债市和转债市场的表现。A股整体走弱,资金转向防御板块;债市震荡走强,10年期国债收益率下破1.65%;转债市场多数下跌,中证转债指数全周-3.64%。报告还分析了各板块的具体表现、转债市场成交情况、估值变化以及一级市场动态。
科技成长赛道近期的趋势如何?
近期科技成长赛道表现不佳,A股整体风险偏好回落,资金从科技成长赛道转向高股息、必选消费等防御板块。转债市场方面,平价在[90,100)、[100,110)、[110,120)的转债算数平均转股溢价率分别变动-9.80%、+0.16%、-11.47%,处于2023年来71%、82%、64%分位值。
研报重点分析了哪些方向?
研报重点分析了A股和转债市场的整体走势、风格表现、估值变化以及成交情况。具体包括A股板块轮动、债市收益率变化、转债市场各平价区间的溢价率变动、行业表现以及市场成交量的回升情况。
当前市场处于什么状态?
当前市场呈现震荡修复态势,A股周初快速走弱后有所修复,债市震荡走强,10年期国债收益率下破1.65%。转债市场多数下跌,但成交在经历近一个月低迷后首次回升至500亿元以上,市场博弈许久的微导转债公告3个月不赎回,部分个券平价已大幅低于130。
研报提示了哪些风险?
研报提示的主要风险是海外市场动荡带来的不确定性。此外,虽然转债市场成交回升,但近期固收+产品被大量赎回,转债估值明显压缩,需关注市场流动性变化和部分个券的条款风险。
你可能感兴趣
转债市场周报:平价及估值双击,市场情绪高涨
国信证券2025-08-11
转债市场周报:短暂调整后估值企稳
国信证券2025-09-07
转债市场周报:价格中枢再抬升,关注绩优品种
金融国信证券2025-07-27
转债市场周报:资金配置转债需求依旧较强
国信证券2025-07-20
可转债周报:市场延续活跃,转债需求仍强
金融财信证券2025-07-21
转债市场周报:红利品种短期占优
金融国信证券2025-10-19
转债市场周报:弱资质及临期个券出现扰动
国信证券2025-12-21
转债市场周报:宏观不确定性仍较强,布局红利+科技降低组合波动
金融国信证券2025-05-06
转债市场周报:受益市场大幅调整,转债抗跌属性凸显
国信证券2023-05-28
转债市场周报:寻找正股尚处低位的弹性品种
国信证券2023-06-26