猜你想问
这份研报的核心内容是什么?
这份研报分析了多个行业的最新市场动态和趋势。包括股指的短期超跌反弹机会但缺乏V形反转基础,原油受地缘政治和供需影响的价格波动,铜精矿供应扰动和需求结构变化,铝价受全球库存和产能影响的价格震荡,氧化铝供需宽松格局,锌矿供应紧张和冶炼利润高位,镍及不锈钢的供应收缩和需求韧性,锡受宏观影响的基本面压制,碳酸锂空头趋势持续,多晶硅受减产传闻影响的价格下跌,工业硅供给收紧预期,焦炭和焦煤的供需边际缓解和价格波动,热卷需求改善但库存压力显著,纯碱供给回落需求增加,聚丙烯成本与需求博弈,纸浆上涨行情或已出现底部,豆粕供需双旺但边际转松,生猪供应端压力持续,棉花需求疲软库存高企,白糖受主产国天气与政策扰动。研报强调了各行业的供需关系、成本支撑、政策影响和未来趋势。
报告重点分析了哪些行业的发展趋势?
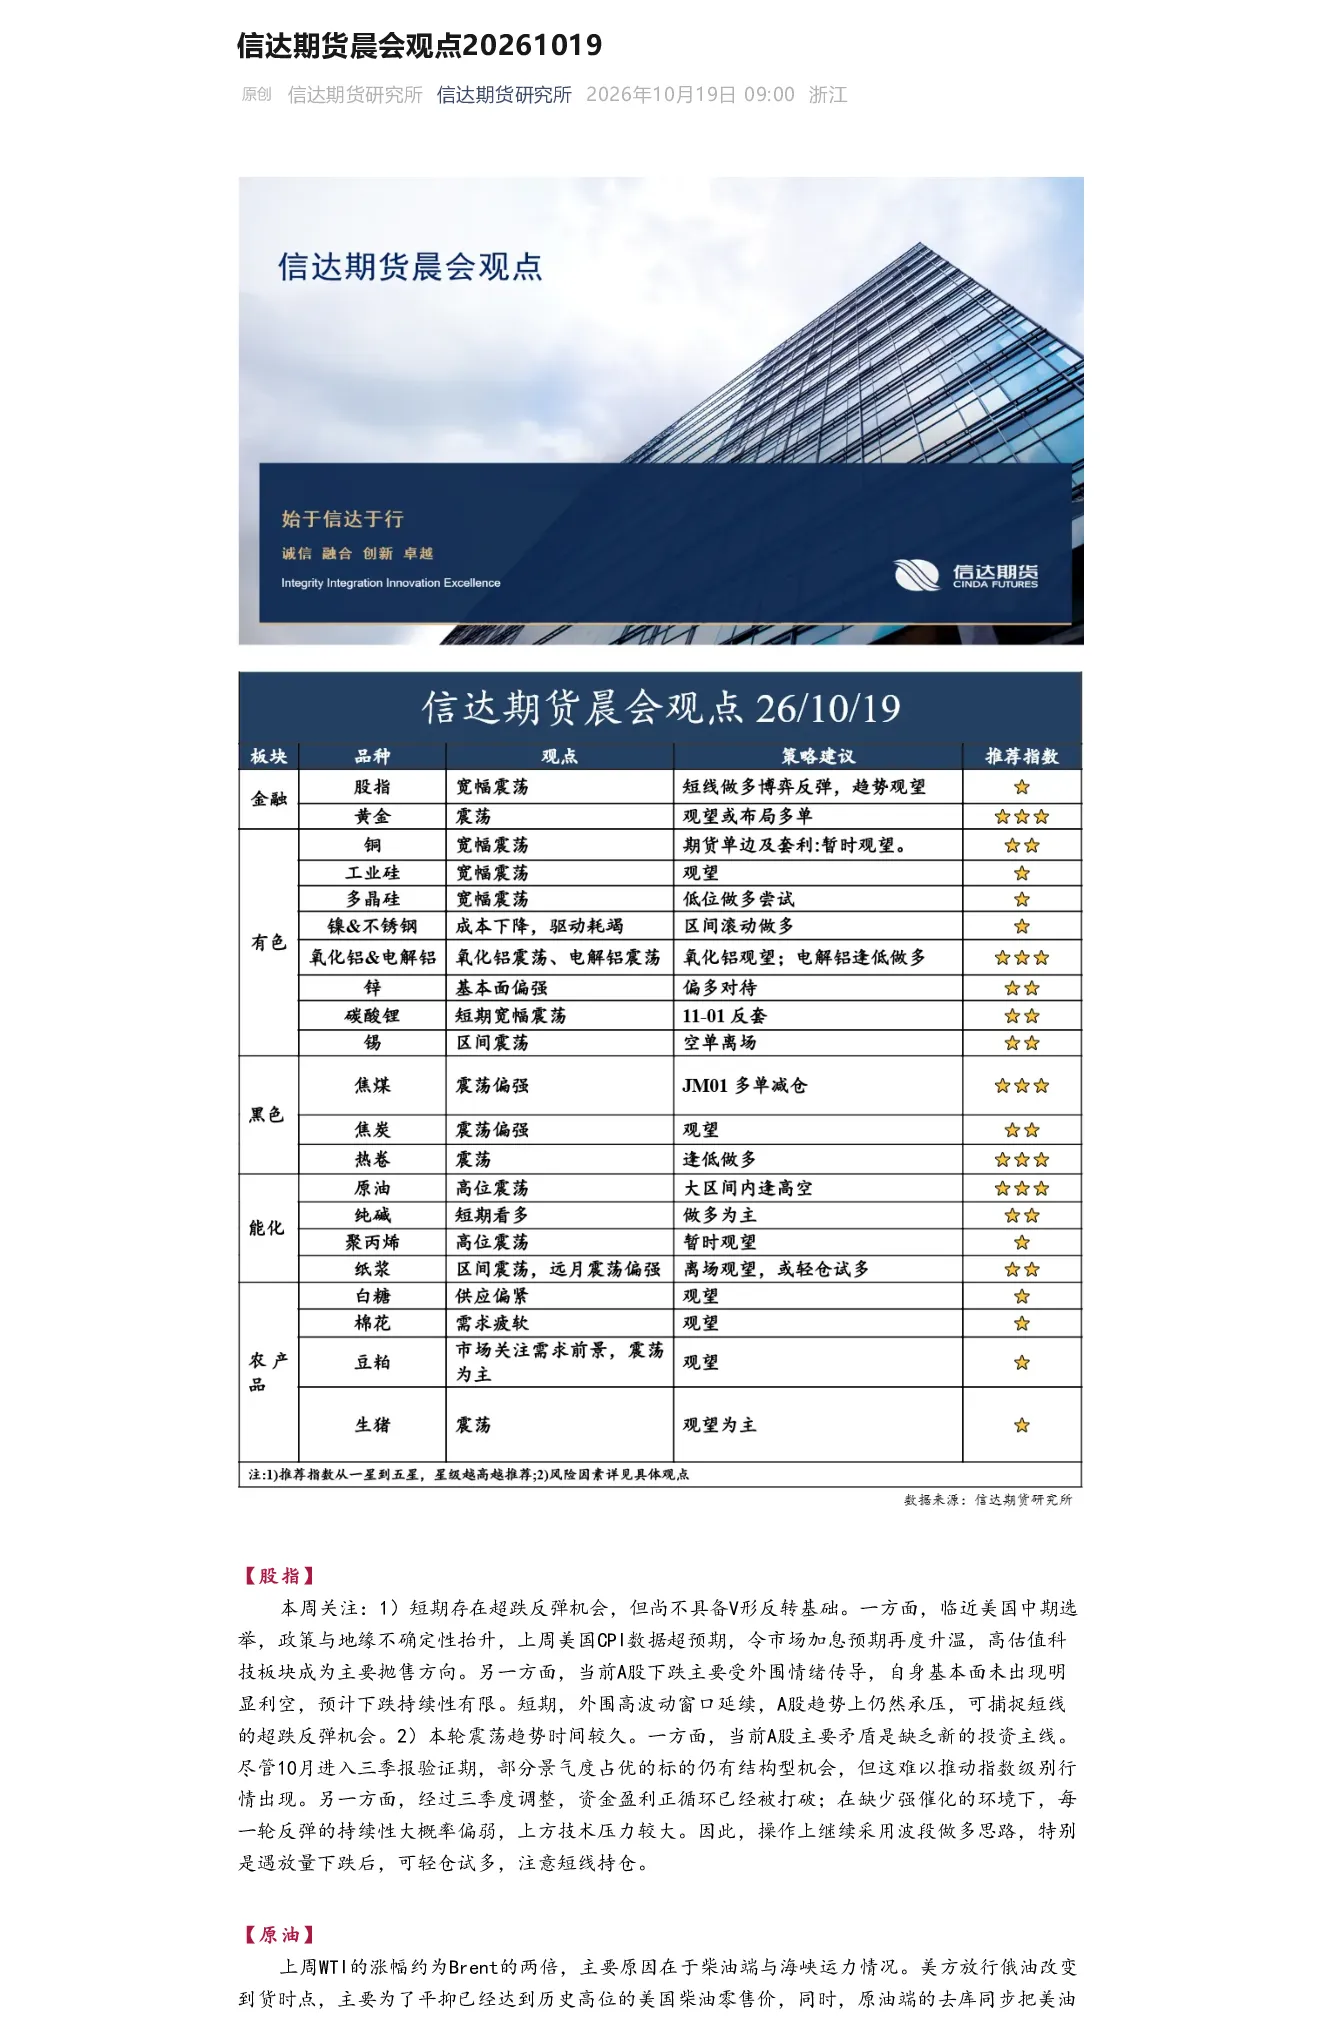
报告重点分析了多个行业的发展趋势。股指方面,短期存在超跌反弹机会但缺乏新的投资主线,资金盈利正循环被打破。原油方面,WTI涨幅大于Brent,主要受柴油端和海峡运力影响,价格方向取决于海峡通行恢复情况。铜方面,全球铜精矿供应扰动趋于频繁,前期短缺对铜价的支撑边际减弱,新能源领域仍对铜消费形成结构支撑。铝方面,全球显性库存去化格局延续,但中东冶炼厂复产和远期产能投放压制盘面情绪。锌方面,矿端供应下降导致TC价格下探,冶炼端虽有减产但幅度较小,矿端紧张向冶炼端蔓延。镍及不锈钢方面,供应收缩集中在中间品与纯镍环节,需求端实物量消耗强度持续扩张。锡方面,印尼出口量修复预期逐步兑现,但锡价仍受宏观影响。碳酸锂方面,空头趋势偏强,关注江西复产和11月排产情况。多晶硅方面,减产考核传闻可能推动产量缩减,市场交易逻辑落空导致短期下跌。工业硅方面,供给开始进入实质性收紧阶段,需关注多晶硅减产落地情况。焦炭和焦煤方面,供需边际缓解,库存去化,但做多性价比不如焦煤。热卷方面,需求明显改善,库存压力仍显著,整体偏乐观。纯碱方面,供给快速回落,需求增加,库存下降,短期或有上行动力。聚丙烯方面,处于成本利多与需求偏弱的博弈阶段,盘面大概率维持宽幅震荡。纸浆方面,上涨行情或已出现底部,逢低布局远月多单。豆粕方面,单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏。生猪方面,供应端压力持续,猪价寻底过程较为漫长。棉花方面,需求疲软库存高企,短期难以摆脱弱势震荡局面。白糖方面,糖市情绪偏暖,价格运行中枢较前期有所抬升,但高位波动风险犹存。
报告主要从哪些方向进行了分析?
报告主要从供需关系、成本支撑、政策影响和未来趋势等方向进行了分析。例如,股指分析了外围情绪传导和自身基本面变化,原油分析了地缘政治和供需情况,铜分析了矿端供应扰动和需求结构变化,铝分析了全球库存和产能预期,锌分析了矿端供应下降和冶炼利润情况,镍及不锈钢分析了供应收缩和需求韧性,锡分析了宏观影响和基本面压制,碳酸锂分析了空头趋势和库存变化,多晶硅分析了减产传闻和市场交易逻辑,工业硅分析了供给收紧预期,焦炭和焦煤分析了供需边际缓解和库存去化,热卷分析了需求改善和库存压力,纯碱分析了供给回落需求和库存下降,聚丙烯分析了成本与需求博弈,纸浆分析了上涨行情和底部形成,豆粕分析了供需双旺和边际转松,生猪分析了供应端压力和寻底过程,棉花分析了需求疲软和库存高企,白糖分析了天气和政策扰动和价格波动。
报告对当前市场现状有何判断?
报告对当前市场现状的判断涵盖了多个行业。股指方面,A股趋势上仍然承压,可捕捉短线的超跌反弹机会。原油方面,地缘政治风险导致外围高波动窗口延续。铜方面,前期矿端短缺对铜价的支撑边际减弱,但新能源领域需求仍具结构性支撑。铝方面,短期铝价预计维持震荡、区间拉锯,缺乏趋势性方向。锌方面,矿端紧张的局面延续,且有紧张向冶炼端蔓延的趋势。镍及不锈钢方面,需求端实物量消耗强度持续扩张,终端需求坚挺。锡方面,锡价仍主要受到宏观影响,基本面受到明显压制。碳酸锂方面,空头趋势偏强,市场交易逻辑未改变。多晶硅方面,市场本身交易的逻辑落空,导致盘面短期的下跌。工业硅方面,供给开始进入实质性收紧阶段。焦炭和焦煤方面,供需边际缓解,库存去化,但价格波动仍存。热卷方面,需求明显改善,库存压力仍显著。纯碱方面,短期纯碱或有上行动力。聚丙烯方面,当前市场处于成本利多与需求偏弱的博弈阶段。纸浆方面,上涨行情或已出现底部。豆粕方面,整体来看处于“高供应+刚需托底但不追高+库存季节性累积”的阶段。生猪方面,市场情绪较为悲观。棉花方面,棉价在需求疲软与库存高企的双重压制下承压运行。白糖方面,糖市情绪偏暖,但高位波动风险犹存。
研报提示了哪些风险?
研报提示了多个行业的风险点。股指方面,缺乏新的投资主线,每一轮反弹的持续性大概率偏弱。原油方面,大的价格方向仍取决于海峡何时恢复通行,地缘政治风险持续存在。铜方面,前期矿端短缺对铜价的支撑边际减弱,需关注新能源领域需求变化。铝方面,中东冶炼厂复产和远期产能投放可能继续压制盘面情绪。锌方面,TC价格下探可能加剧矿端紧张局面,需关注冶炼端减产幅度。镍及不锈钢方面,需关注多晶硅减产落地情况和下游需求变化。锡方面,宏观影响持续存在,基本面受到明显压制。碳酸锂方面,关注后续是否还有利空的加强,主要关注江西复产和11月排产情况。多晶硅方面,需关注减产考核传闻的落地难度和市场反应。工业硅方面,需关注多晶硅是否会有减产落地情况。焦炭和焦煤方面,短期观望为主,警惕地缘消息突变或下游订单超预期变动带来的行情波动。热卷方面,关注数据持续性,库存压力仍显著。纯碱方面,多头风险,玻璃检修超预期;空头风险,落后产能提前出清。聚丙烯方面,警惕地缘消息突变或下游订单超预期变动带来的行情波动。纸浆方面,需关注后续价格走势和基本面变化。豆粕方面,需关注美豆天气炒作和国内到港节奏变化。生猪方面,猪价寻底过程较为漫长,市场情绪悲观。棉花方面,后市关注政策提振及新棉生长期间的天气变化。白糖方面,需关注主要产区的天气演变及政策落地情况。