猜你想问
INSG报告显示镍市由短缺转为过剩,镍价将如何走势?
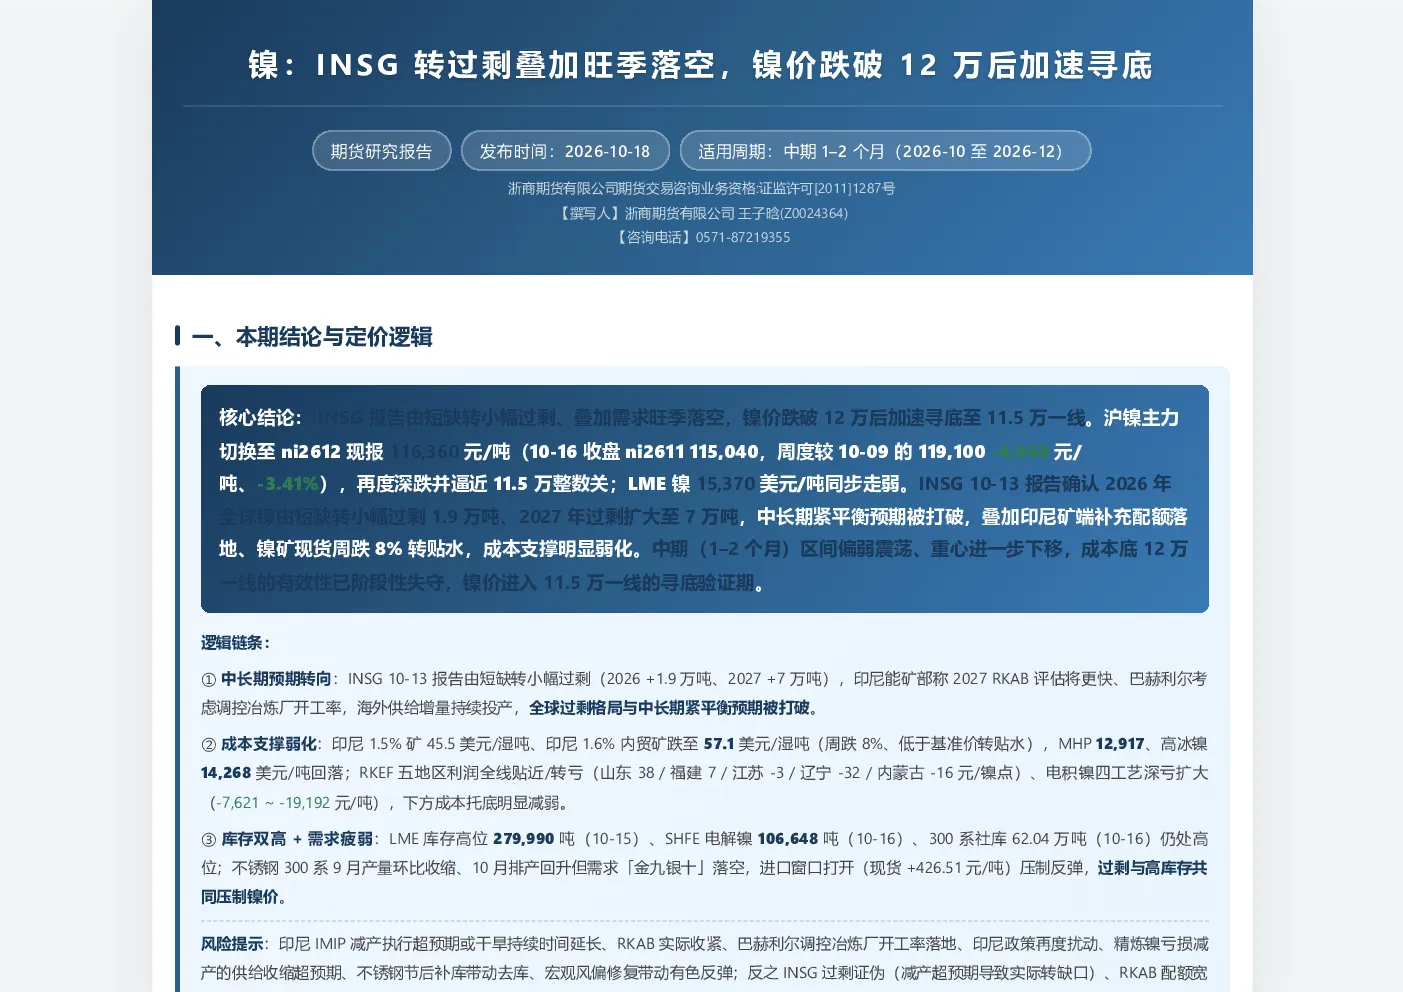
INSG报告显示镍市由短缺转为小幅过剩,叠加需求旺季落空,镍价跌破12万元后加速寻底至11.5万元一线。印尼供给增量持续打破紧平衡预期,成本支撑因印尼矿价周跌8%转贴水、MHP和高冰镍价格回落而减弱,RKEF五地区利润全线贴近/转亏,电积镍四工艺深亏扩大。LME和SHFE库存高位,不锈钢300系产量环比收缩,需求疲弱压制反弹。镍价短期偏弱寻底,关注11.5万元一线企稳,中长期中枢承压。
镍行业未来发展趋势如何?
镍行业中长期预期转向过剩,印尼供给增量持续打破紧平衡。成本支撑弱化,印尼矿价、MHP和高冰镍价格回落,RKEF和电积镍利润持续承压。库存高位,不锈钢需求疲弱,进口窗口打开压制反弹。镍价短期偏弱寻底,中长期中枢下移,产业客户需关注成本端和需求端变化。
本报告重点分析了哪些方向?
本报告重点分析了INSG报告对镍市供需平衡的影响,印尼供给增量对紧平衡的打破,成本支撑的弱化,以及高库存和需求疲弱对镍价的压制。报告还分析了冶炼利润变化、库存情况、不锈钢需求变化等关键数据,并探讨了镍价短期寻底和中长期中枢下移的逻辑。
当前镍市场现状如何判断?
当前镍市场处于供需双高状态,LME库存279,990吨高位,SHFE电解镍和300系社库同样处于高位。不锈钢300系产量环比收缩,10月排产回升但需求疲弱,进口窗口打开压制反弹。镍价跌破12万元后加速寻底至11.5万元一线,短期偏弱寻底,关注11.5万元一线企稳,中长期中枢承压。
本报告有哪些风险提示?
本报告提示的风险包括印尼IMIP减产超预期、RKAB实际收紧、精炼镍亏损减产超预期、不锈钢节后补库、宏观风偏修复等。反之,INSG过剩证伪、RKAB配额宽松、HPM新规压低矿端成本、旺季需求持续走弱、库存趋势性累积、中美贸易与宏观风偏回落等也是需关注的因素。报告建议关注印尼政策变动、RKAB配额落地进度、冶炼厂开工率调控、不锈钢需求恢复情况、宏观流动性变化等关键节点。