猜你想问
欧洲柴油价格近期走势如何?
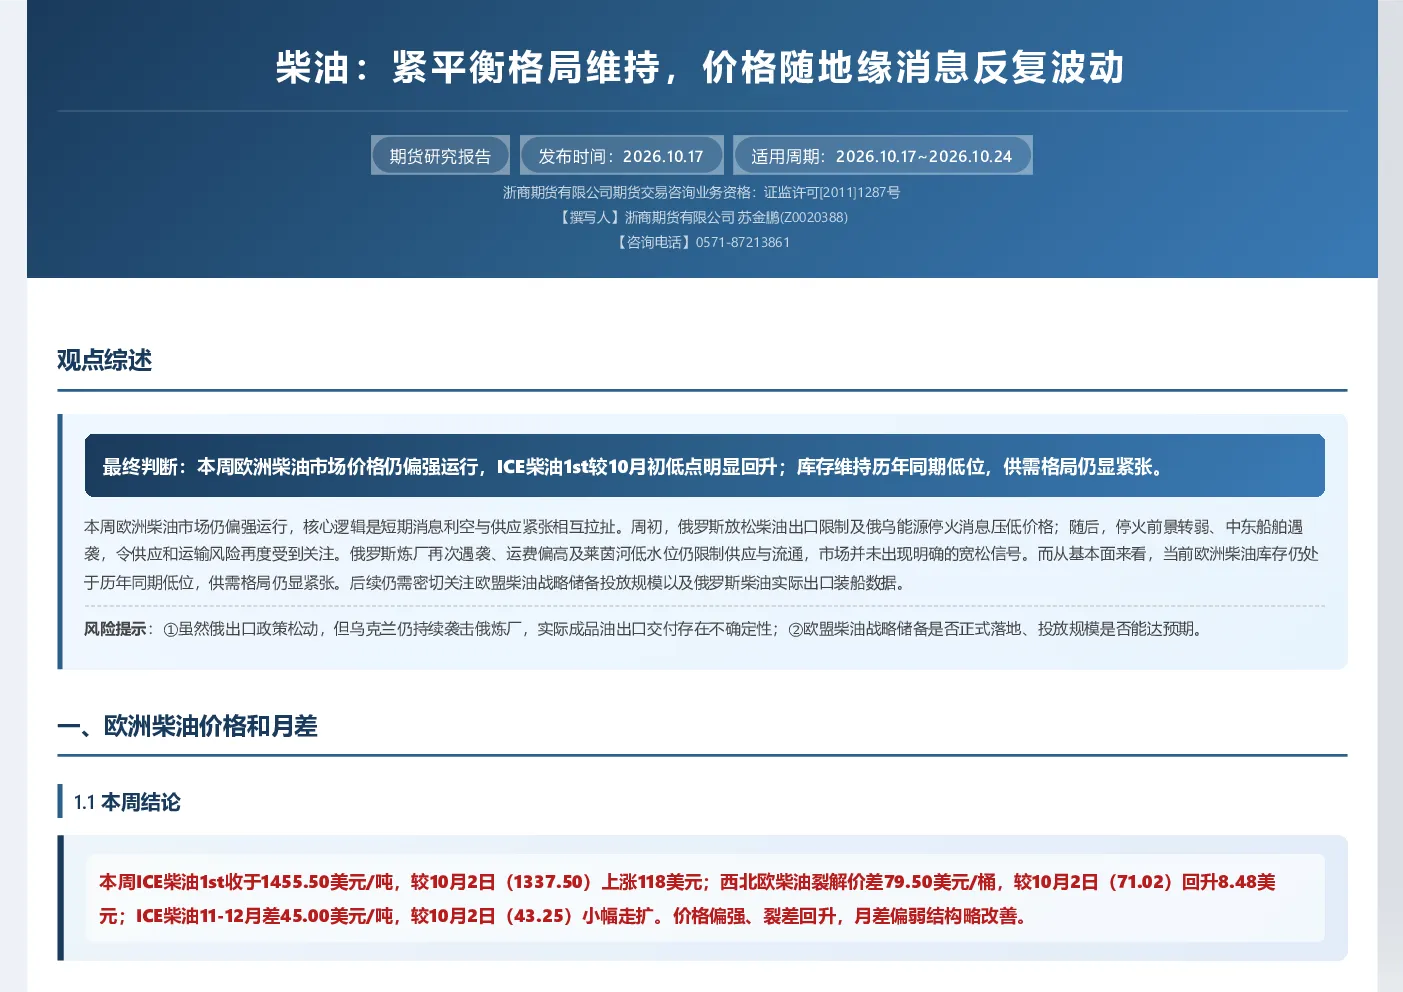
本周欧洲柴油市场价格呈现偏强运行态势,ICE柴油1st较10月初低点明显回升,主要受供需紧张及地缘消息双重影响。库存维持在近年同期低位,对价格形成支撑。但俄罗斯柴油出口限制放松及俄乌能源停火消息曾压低价格,随后停火前景转弱、中东船舶遇袭等因素再度引发供应和运输风险关注,市场波动较大。ICE柴油1st收于1455.50美元/吨,较10月2日上涨118美元;西北欧柴油裂解价差回升至79.50美元/桶,月差小幅走扩至45.00美元/吨,显示价格偏强、裂差回升,月差结构略改善。后续需关注欧盟柴油战略储备投放规模及俄罗斯柴油实际出口装船数据。
欧洲柴油行业发展趋势如何?
欧洲柴油行业短期维持紧平衡格局,核心逻辑在于供应紧张与地缘消息反复拉扯。俄罗斯炼厂遇袭、运费偏高及莱茵河低水位持续限制供应与流通,而库存维持在近年同期低位,供需格局仍显紧张。长期来看,地缘政治风险及能源转型进程将持续影响柴油供需关系。市场需关注欧盟柴油战略储备的投放规模及俄罗斯柴油出口政策变化,这些因素可能对柴油价格及行业供需格局产生重要影响。目前西北欧CDU检修量升至783kbd,地中海检修量回落至100kbd,检修季导致本土柴油产出受限,对价格形成支撑。美国发往欧洲柴油量减少,印度增加,俄罗斯对欧发货量回升至89.92千桶/天,进出口格局变化也需持续跟踪。
报告重点分析了哪些方面?
本报告重点分析了欧洲柴油市场的价格走势、供需关系及地缘政治影响。价格方面,关注ICE柴油1st、西北欧柴油裂解价差及月差变化,显示价格偏强、裂差回升,月差结构略改善。供需方面,ARA柴油库存维持在近年同期低位,显示库存绝对量偏低,对价格构成支撑;同时跟踪欧洲炼厂检修情况及产销数据,西北欧CDU检修量升至783kbd,地中海检修量回落至100kbd,检修季导致本土柴油产出受限。地缘政治方面,分析俄罗斯柴油出口政策变化、俄乌能源冲突及中东船舶遇袭等因素对供应和运输风险的影响。此外,还关注了欧洲柴油进出口物流数据及欧盟柴油战略储备投放情况。
当前欧洲柴油市场现状如何?
当前欧洲柴油市场维持紧平衡格局,价格因地缘消息反复波动但整体偏强。ICE柴油1st价格较10月初低点明显回升至1455.50美元/吨,西北欧柴油裂解价差回升至79.50美元/桶,月差小幅走扩至45.00美元/吨,显示价格偏强、裂差回升,月差结构略改善。库存维持在近年同期低位,ARA柴油库存为1782千吨,低于2018年以来同期水平,对价格构成支撑。供应端,俄罗斯炼厂遇袭、运费偏高及莱茵河低水位限制供应与流通;需求端,西北欧CDU检修量升至783kbd,地中海检修量回落至100kbd。物流方面,欧洲柴油到货量环比增加351.33千桶/天,发货量环比减少61.78千桶/天,美国发往欧洲柴油量减少,印度增加,俄罗斯对欧发货量回升至89.92千桶/天。市场并未出现明确的宽松信号,供需紧张格局持续。
研报提示了哪些风险?
本报告提示了欧洲柴油市场的主要风险点:首先,俄罗斯柴油出口政策松动但实际出口交付存在不确定性,俄乌冲突及能源政策变化可能影响俄罗斯柴油供应;其次,欧盟柴油战略储备是否正式落地及投放规模尚不明确,若大规模投放可能对价格形成压制。此外,地缘政治风险持续存在,俄炼厂遇袭、中东船舶遇袭等因素可能再度引发供应和运输风险关注,影响市场情绪。运费偏高及莱茵河低水位问题也可能持续限制柴油流通,加剧供应紧张。市场需关注这些风险因素的变化,评估其对柴油价格及供需格局的潜在影响。