猜你想问
这份研报的核心内容是什么?
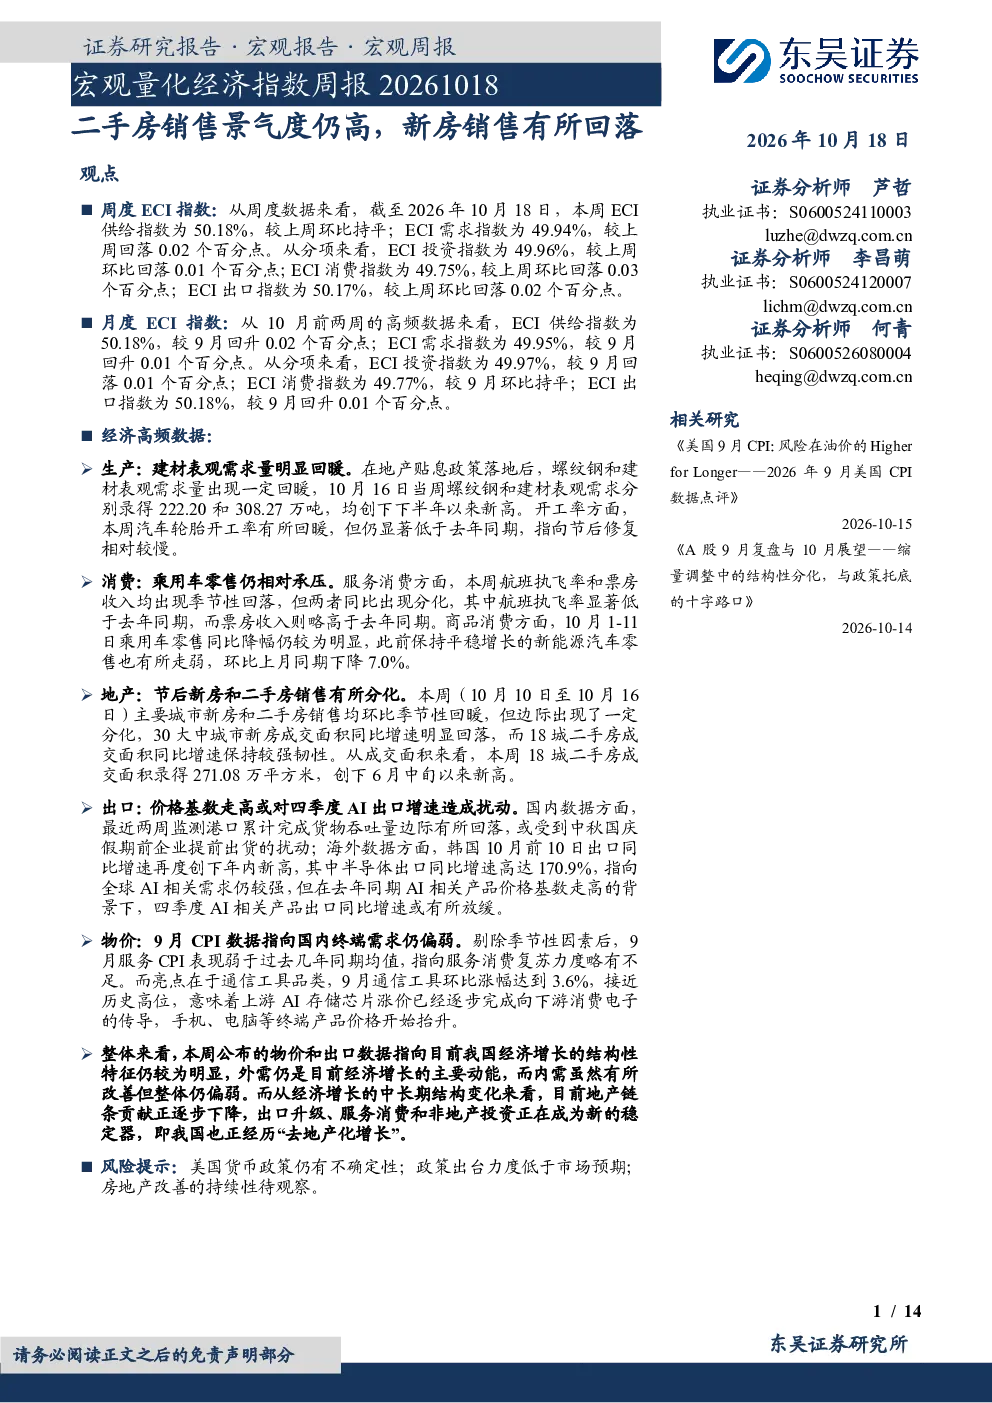
本报告通过宏观量化经济指数(ECI)及高频数据,分析供给、需求、投资、消费、出口等领域的动态。ECI指数显示供给指数持平于50.18%,需求指数微落至49.94%,投资、消费、出口指数均有所回落。高频数据显示工业生产部分指标回升但低于去年同期,消费领域乘用车零售同比降幅明显,新能源汽车零售环比下降7.0%。投资方面,房地产投资中二手房成交面积环比大幅增长并创近期新高,新房销售有所回落,市场分化明显。出口方面,韩国前10日出口同比增速创年内新高,但国内港口货物吞吐量环比回落。通胀和流动性方面,食品价格环比回落,央行净回笼260亿元,7天shibor利率、10年期国债收益率小幅回落。
报告对行业发展趋势有何分析?
报告指出经济增长结构特征显著,外需仍是主要动能,内需整体偏弱但有所改善。在“去地产化增长”趋势下,出口升级、服务消费和非地产投资成为新的稳定器。二手房销售景气度仍高,新房销售有所回落,市场分化明显。报告强调需关注美国货币政策不确定性、政策出台力度及房地产市场改善的持续性等风险因素。经济外向性特征明显,内需恢复相对缓慢,结构性分化问题突出,政策需精准发力以稳定增长预期。
报告重点分析了哪些方向?
报告重点分析了房地产市场的分化趋势,二手房销售景气度仍高,新房销售有所回落,显示市场结构性变化。同时关注工业生产、消费、投资、出口等高频数据的动态,如汽车轮胎开工率环比回升但低于去年同期,乘用车零售同比降幅明显,二手房成交面积环比大幅增长等。此外,报告还分析了通胀和流动性情况,如食品价格环比回落,央行净回笼260亿元等,并提示美国货币政策不确定性、政策力度及房地产市场改善的持续性等风险因素。
当前市场现状如何判断?
当前市场现状呈现结构性分化特征,外需仍是主要动能,但内需整体偏弱。二手房市场景气度较高,新房销售有所回落,显示房地产市场内部分化明显。工业生产部分指标回升但低于去年同期,消费领域乘用车零售同比降幅明显,新能源汽车零售环比下降7.0%。投资方面,房地产投资中二手房成交面积环比大幅增长,而非地产投资成为新的稳定器。出口方面,韩国前10日出口同比增速创年内新高,但国内港口货物吞吐量环比回落。经济整体恢复基础尚不牢固,结构性问题突出。
研报提示了哪些风险因素?
研报提示的主要风险因素包括美国货币政策不确定性,可能影响全球经济和贸易环境;政策出台力度不足,可能影响国内经济恢复进程;房地产市场改善持续性待观察,当前二手房市场热度较高,但新房销售回落,需关注市场能否持续分化。此外,经济外向性特征明显,外需波动可能对国内经济造成影响;内需恢复相对缓慢,消费领域部分指标仍显疲弱。政策需精准发力以稳定增长预期,防范化解潜在风险。