猜你想问
这份报告主要分析了哪些固定收益市场的动态?
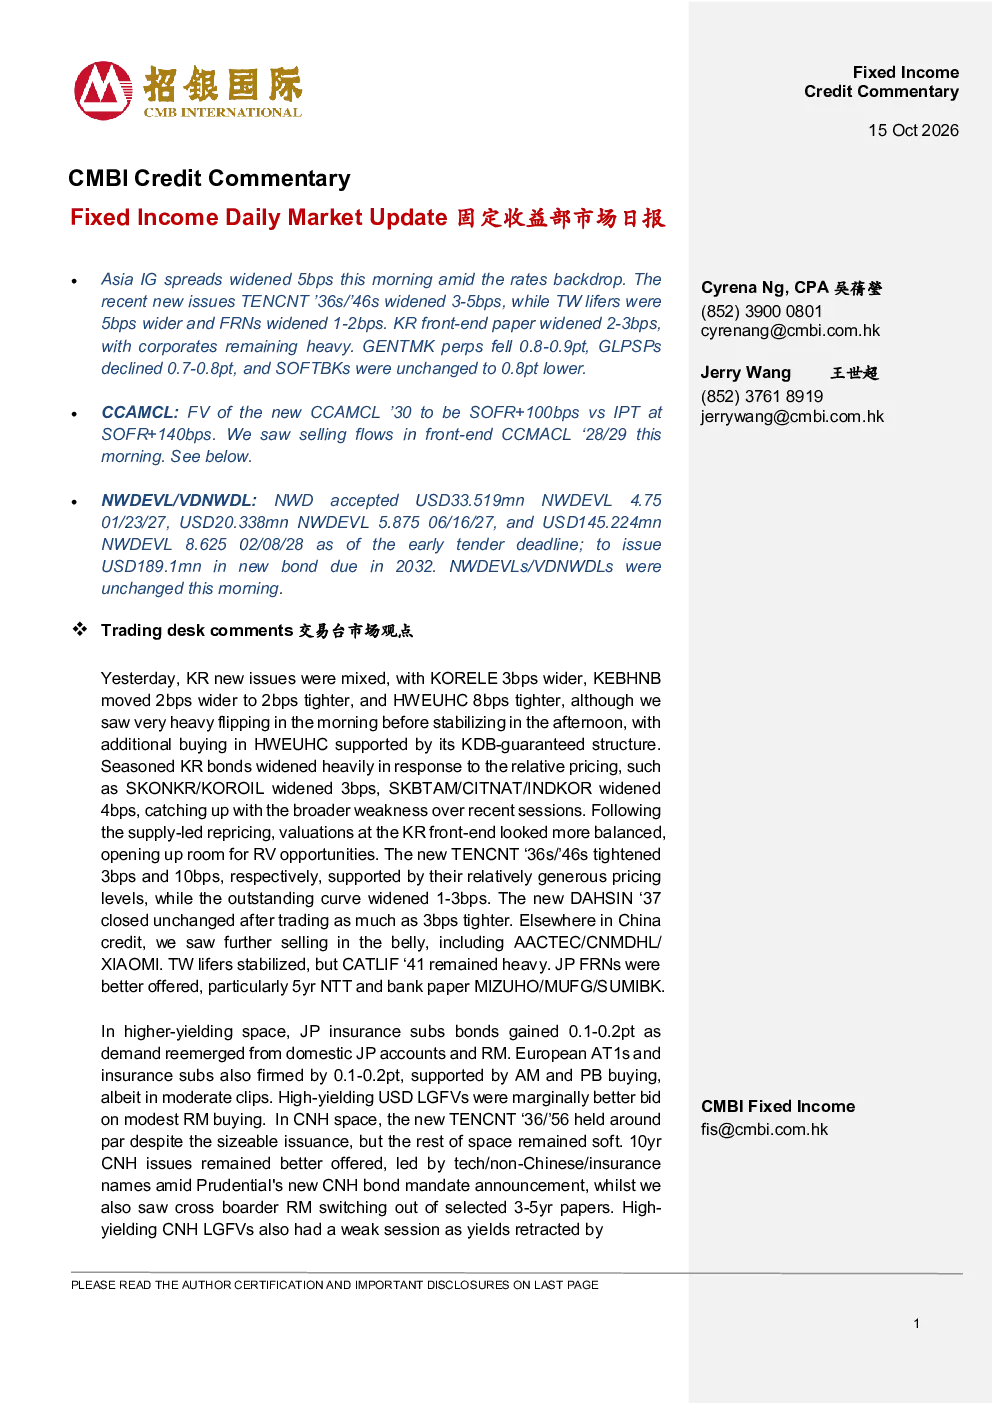
本报告主要分析了亚洲投资级债券收益率变动、中国台湾及香港地区债券收益率变化、中国内地信用债市场表现、高收益领域债券收益率趋势以及人民币债券市场动态。报告涵盖了市场概览、关键数据、交易台市场观点、分析员市场观点以及市场动态等多个维度,为投资者提供了全面的固定收益市场每日分析。
报告显示的债券市场发展趋势如何?
报告显示,亚洲投资级债券收益率普遍扩大,中国台湾和韩国部分债券收益率上升,而中国香港部分债券收益率下降。中国内地信用债市场发行规模增长,但部分债券表现疲软。高收益领域债券收益率有所上升,人民币债券市场10年期收益率有所改善。整体来看,债券市场受利率环境因素影响较大,不同地区和类型债券表现存在差异。
报告中重点分析了哪些债券类型或市场?
报告重点分析了投资级债券、永续债券、FRN债券、企业债、信用债、高收益债券以及人民币债券等多种类型。特别关注了中国台湾新发行TENCNT'36s/’46s债券、中国香港GENTMK永续债券、中国内地信用债市场新发行债券、日本保险子公司债券、欧洲AT1和保险子公司债券等具体债券的表现。同时,对韩国新发行债券、中国内地AACTEC/CNMDHL/XIAOMI债券、中国台湾CATLIF'41债券等也进行了分析。
当前固定收益市场的整体状况如何判断?
报告显示,当前固定收益市场受利率环境因素影响显著,亚洲投资级债券收益率普遍扩大,部分债券收益率上升,而另一些则下降。中国内地信用债市场发行规模增长,但部分债券表现疲软。高收益领域债券收益率有所上升,人民币债券市场10年期收益率有所改善。整体来看,市场表现分化,投资者需关注不同地区和类型债券的具体动态。
阅读这份报告需要注意哪些风险提示?
本报告信息仅供参考,不构成投资建议。投资者在阅读报告时应注意,报告中的数据和分析可能存在误差或滞后,市场情况瞬息万变,投资者应根据自身情况独立判断投资风险。此外,报告中的信息不构成任何投资决策依据,投资者应谨慎评估自身风险承受能力,避免盲目跟风。对于报告中提到的具体债券或市场,投资者应进行深入研究,确保投资决策的合理性。