猜你想问
这份研报主要分析了哪些市场动态?
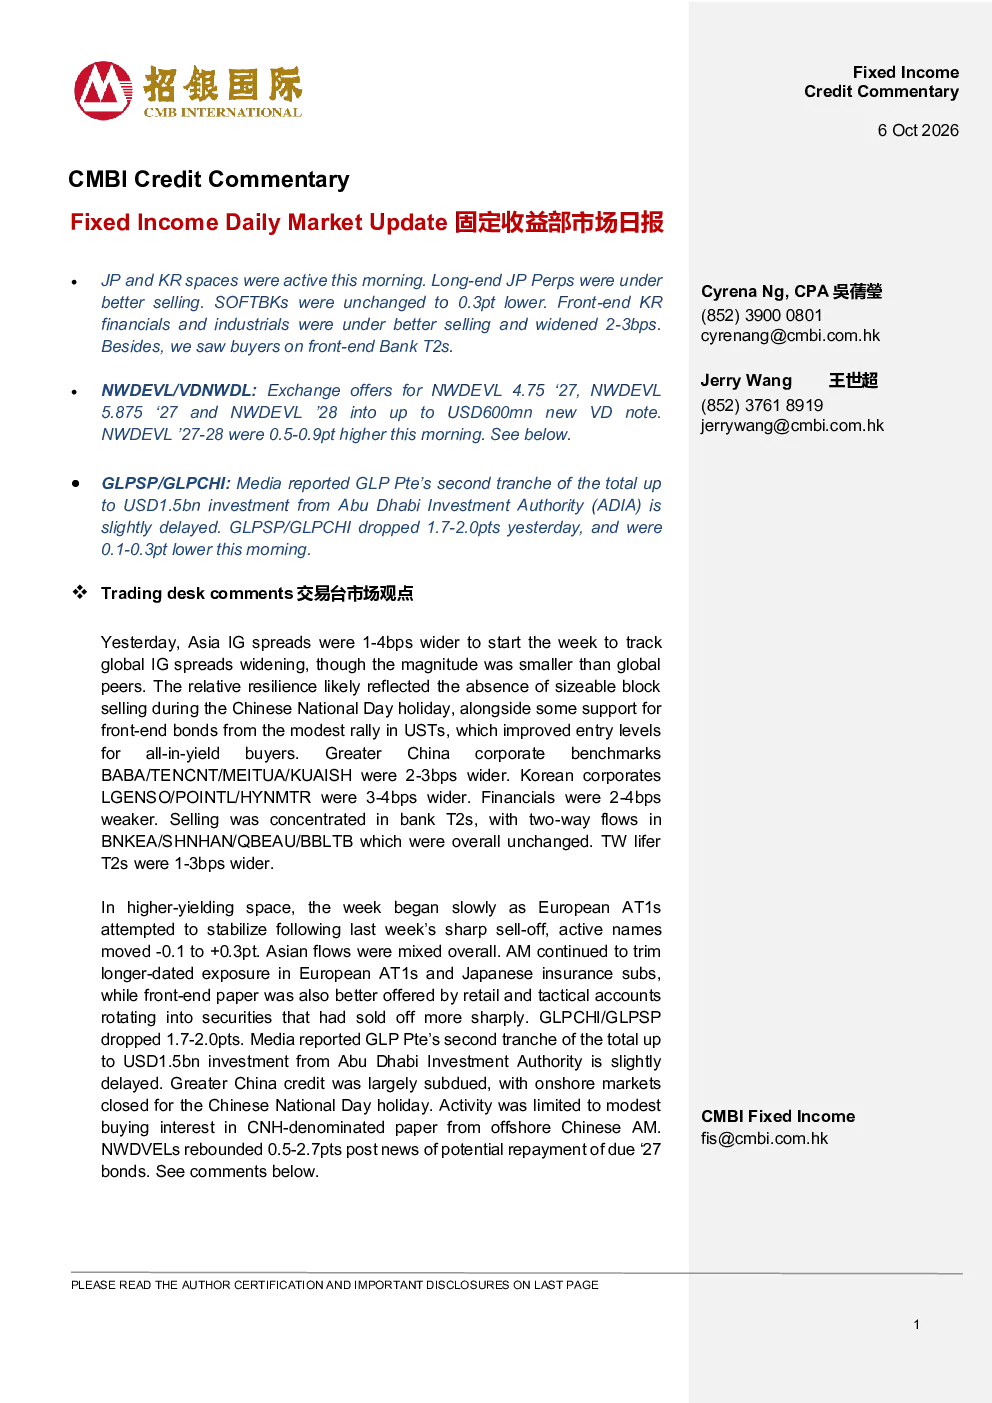
本研报分析了日本和韩国固定收益市场动态,包括日本长期永续债承压、软银相关债券走势,以及韩国金融和工业板块收益率变化。同时,报告关注了亚洲投资级债券收益率小幅扩大,高收益板块欧洲AT1债券企稳,以及中国大陆市场因国庆假期休市的情况。此外,还回顾了美国股市表现、美国经济数据及国债收益率变动。
固定收益市场未来发展趋势如何?
报告指出亚洲投资级债券收益率因中国国庆假期无大规模抛售及美国国债上涨呈现相对韧性。高收益板块欧洲AT1债券企稳,亚洲资金流向混合。美国资产管理公司减持欧洲AT1和日本保险子公司长期债券,前端债券报价更优。但整体市场走势受全球宏观经济及政策影响较大,需持续关注。
研报重点分析了哪些方向?
本研报重点分析了亚洲投资级债券收益率变化,特别是中国、韩国等地区的企业收益率变动情况。同时关注了高收益板块欧洲AT1债券的企稳表现及亚洲资金流向。此外,报告还详细解读了NWD发起的美元债券换股要约及其对短期流动性和期限结构的影响。
当前固定收益市场现状如何?
当前固定收益市场呈现多空交织态势。亚洲投资级债券收益率小幅扩大,但中国国庆假期抑制了抛售压力。高收益板块欧洲AT1债券尝试企稳,亚洲资金流向混合。美国资产管理公司减持长期债券,前端债券报价更优。整体市场受全球宏观经济及政策影响较大,需持续关注。
研报提示了哪些风险?
本研报提示投资者关注固定收益市场的短期流动性风险,特别是非参与持有人在额外债务增加时可能面临的较弱回收前景。此外,NWD换股要约虽缓解短期再融资风险,但持续信用改善仍取决于资产变现和现金生成。投资者应独立评估特定投资和策略,并咨询专业财务顾问。
你可能感兴趣
固定收益每日市场动态
招银国际2025-09-08
固定收益每日市场动态
招银国际2026-02-02
固定收益每日市场动态
招银国际2025-06-11
固定收益每日市场动态
招银国际2025-07-31
固定收益每日市场动态
招银国际2026-06-01
固定收益每日市场动态
招银国际2026-07-08
固定收益每日市场动态
招银国际2026-06-11
固定收益每日市场动态
招银国际2026-08-19
固定收益每日市场动态
招银国际2026-08-03
固定收益每日市场动态
招银国际2026-08-06