猜你想问
这份研报的核心内容是什么?
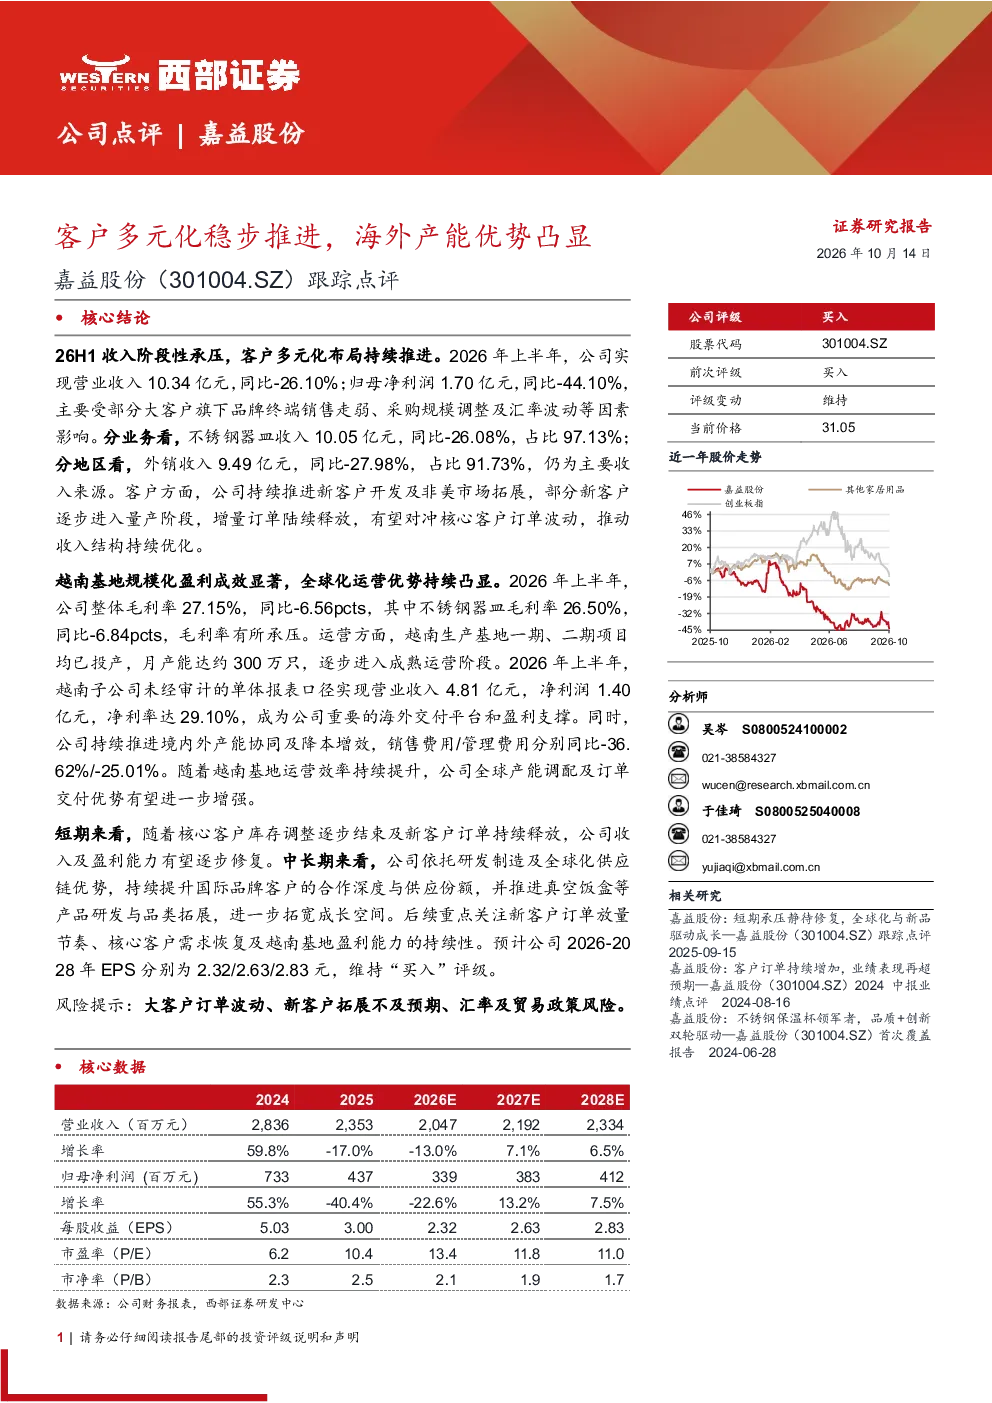
这份研报指出,2026年上半年嘉益股份收入及净利润分别同比下降26.10%和44.10%,主要受大客户采购规模调整、汇率波动等因素影响。公司不锈钢器皿收入占比97.13%,外销收入占比91.73%。公司持续推进新客户开发及非美市场拓展,部分新客户订单逐步释放,有望优化收入结构。
不锈钢器皿行业的发展趋势如何?
不锈钢器皿行业正经历客户结构优化和全球化布局加速。企业需应对大客户采购波动和汇率风险,同时通过新客户开发和非美市场拓展提升抗风险能力。越南基地的投产提升了产能和盈利能力,成为海外交付重要平台。未来,行业将更注重研发制造和供应链全球化优势的发挥。
研报重点分析了哪些方面?
研报重点分析了嘉益股份的客户多元化进展、海外产能布局及运营效率。报告指出,公司持续推进新客户开发,部分订单逐步释放,优化收入结构。越南基地已进入成熟运营阶段,成为重要海外交付平台,并实现降本增效。公司依托研发制造及全球化供应链优势,持续提升国际品牌客户合作深度。
当前市场对不锈钢器皿行业的现状如何判断?
当前市场对不锈钢器皿行业的判断显示,企业需平衡大客户依赖与多元化发展。部分企业通过海外产能布局提升竞争力,如越南基地的投产显著提升了盈利能力。行业整体面临客户采购波动、汇率波动等挑战,但通过新客户开发和市场拓展,有望逐步优化收入结构。
研报中提示了哪些风险?
研报提示的主要风险包括大客户订单波动、新客户拓展不及预期、汇率及贸易政策风险。大客户采购规模调整直接影响收入稳定性,新客户订单释放存在不确定性,汇率波动和贸易政策变化可能增加运营成本。企业需加强风险管理,通过多元化客户和市场布局提升抗风险能力。
你可能感兴趣
2020年半年报点评:产能建设稳步推进,成本优势凸显,业绩超预期
轻工制造华创证券2020-08-30
2019Q3点评:Q3业绩超预期,海外产能稳步释放凸显相对优势
轻工制造长城证券2019-10-29
2018年报点评:业绩符合预期,产能建设稳步推进,原材料海外布局谋篇长期竞争优势
轻工制造华创证券2019-04-16
2022半年报业绩点评:产能节奏稳步推进,产品、客户结构优化带动盈利提升
轻工制造国信证券2022-09-01
点评报告海外布局稳步推进,客户订单有望恢复
太平洋证券2025-04-30
海泰新光点评报告:海外布局稳步推进,客户订单有望恢复
太平洋证券2025-05-02
申洲国际(02313.HK)2025年中期业绩公告点评:订单坚挺,海外一体化产能优势凸显
东吴证券2025-08-31
公司点评:客户合作顺利推进,海外产能加速扩张,期待业绩稳健释放
纺织服装国盛证券2025-02-27
2022年业绩快报点评:疫情影响下2022年业绩持续增长,海外客户推进与产能布局提速
东吴证券2023-02-28
高景气延续,海外产能爬坡、客户结构多元化
信达证券2025-01-24