猜你想问
这份报告的核心内容是什么?
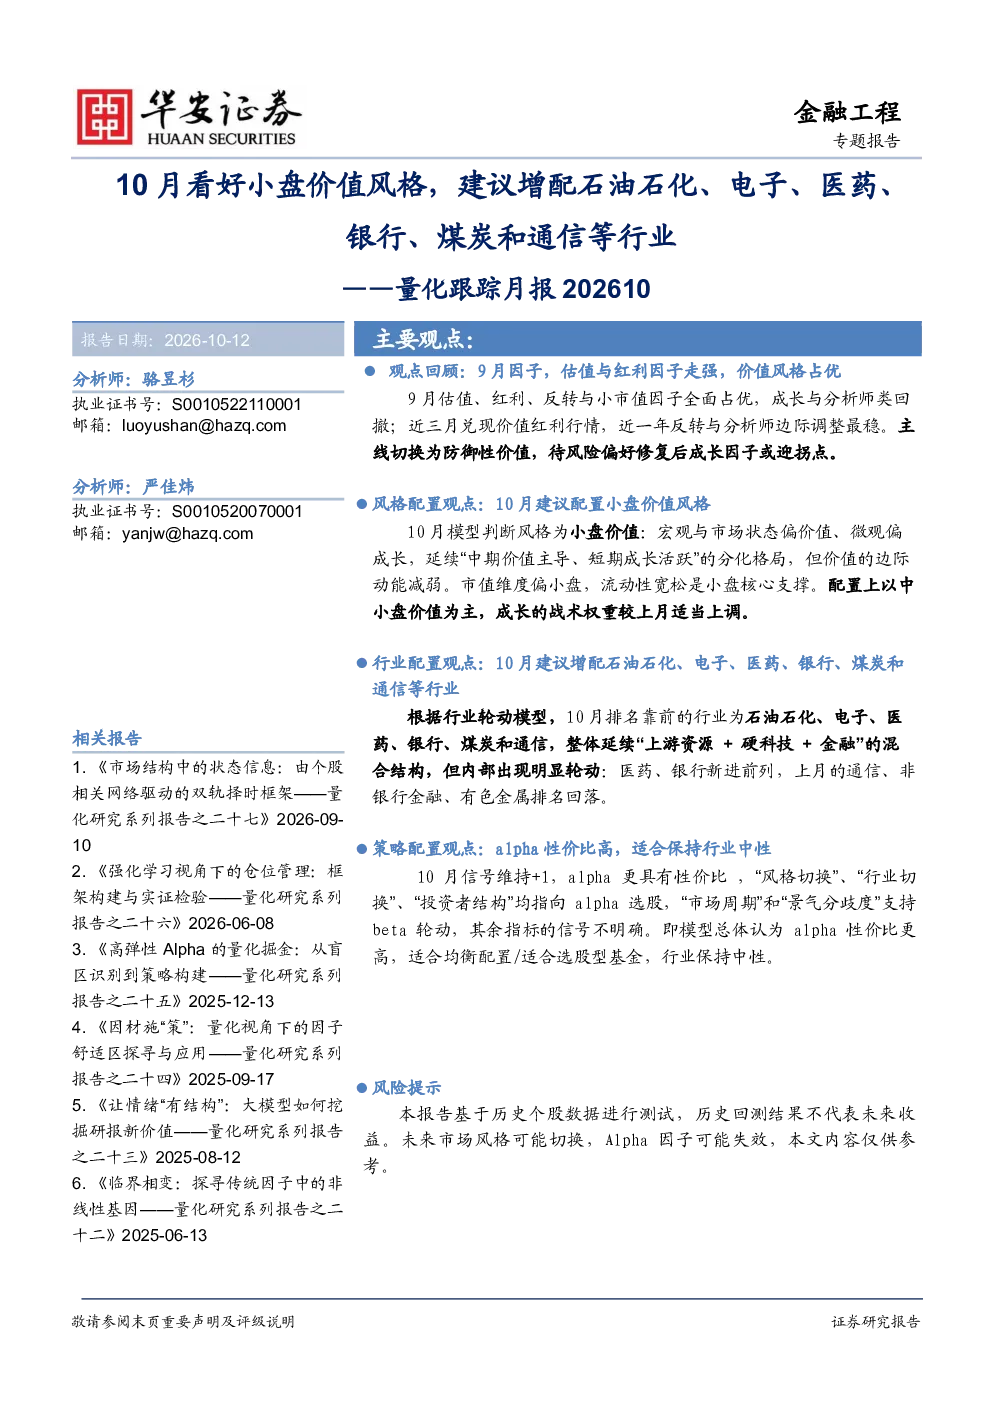
报告核心内容为10月份的量化配置观点,看好小盘价值风格,建议增配石油石化、电子、医药、银行、煤炭和通信等行业。报告回顾了9月份各因子的表现,分析了宏观经济、市场状态和微观特征对小盘价值风格的影响,并对10月份的行业配置提出了具体建议。报告还指出,宏观与市场状态偏价值,微观偏成长,延续“中期价值主导、短期成长活跃”的分化格局。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了石油石化、电子、医药、银行、煤炭和通信等行业的10月份发展趋势。这些行业综合得分排名靠前,其中石油石化基本面与资金面居首,电子由动量与分析师预期双支撑,医药分析师评分并列最高,银行动量、资金面俱强,煤炭延续强动量,通信则几乎全靠动量。报告建议关注资源品与硬科技偏好,并关注医药的左侧改善,警惕电子、通信的资金流出与银行的弱基本面动量行情。
报告主要从哪些方向进行了分析?
报告主要从因子表现回顾、风格配置观点、行业配置观点和策略配置观点四个方向进行了分析。因子表现回顾部分分析了9月份各因子的表现情况;风格配置观点部分分析了10月份看好小盘价值风格的原因;行业配置观点部分提出了10月份看好石油石化、电子、医药、银行、煤炭和通信等行业的具体建议;策略配置观点部分则认为alpha性价比高,适合保持行业中性。
报告对当前市场现状有何判断?
报告对当前市场现状的判断为,市场主线已从8月的“盈利预期上修主导”切换为低估值红利+反转+小市值防御,是成长深度杀估值后风险偏好收缩的直接映射。中证全指月换手处于2年高位,表明资金交易活跃、偏好防御性价值资产;月波动率边际下降有利于风险偏好修复,红利月超额边际下降,两者共同对成长形成一定支撑,但价值信号仍占主导。
报告提示了哪些相关风险?
报告提示的风险包括,成长与分析师类因子的回撤更接近风格逆风而非逻辑证伪,若三季报验证与政策窗口推动风险偏好修复,其相对表现有望迎来拐点;在此之前,价值、红利与反转的防御优势仍值得沿用。此外,电子、通信的资金流出与银行的弱基本面动量行情也需警惕。报告还指出,alpha性价比高,适合保持行业中性,适合均衡配置/适合选股型基金,行业保持中性。