猜你想问
毛戈平2026年半年报主要业绩数据有哪些?
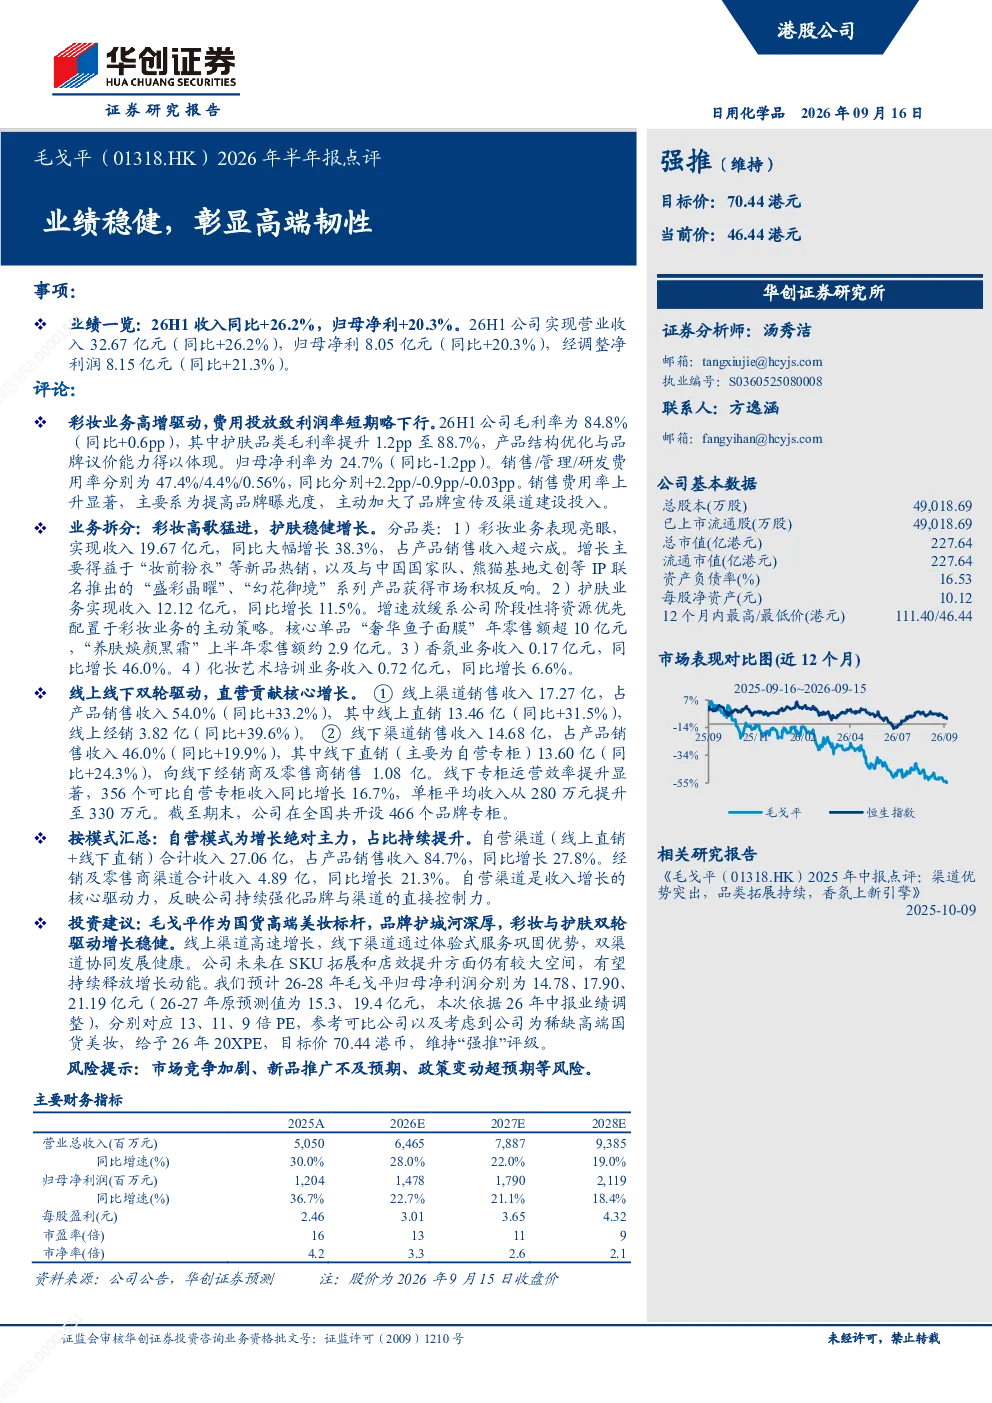
2026年上半年,毛戈平实现营业收入32.67亿元,同比增长26.2%;归母净利8.05亿元,同比增长20.3%;经调整净利润8.15亿元,同比增长21.3%。毛利率为84.8%,同比提升0.6个百分点,其中护肤品类毛利率提升1.2个百分点至88.7%。归母净利率为24.7%,同比略有下降0.6个百分点,主要受销售费用率上升影响,同比增加2.2个百分点。
毛戈平彩妆和护肤业务的具体表现如何?
彩妆业务表现亮眼,收入19.67亿元,同比增长38.3%,占产品销售收入超六成,主要得益于“妆前粉衣”等新品及IP联名产品热销。护肤业务收入12.12亿元,同比增长11.5%,增速放缓系资源优先配置于彩妆业务。香氛业务收入0.17亿元,同比增长46.0%,化妆艺术培训业务收入0.72亿元,同比增长6.6%。
毛戈平线上和线下渠道的销售情况怎样?
线上渠道销售收入17.27亿元,同比增长33.2%,其中线上直销13.46亿元(同比增长31.5%),线上经销3.82亿元(同比增长39.6%)。线下渠道销售收入14.68亿元,同比增长19.9%,其中线下直销(主要为自营专柜)13.60亿元(同比增长24.3%)。自营模式合计收入27.06亿元,占产品销售收入84.7%,同比增长27.8%,是收入增长的核心驱动力。
报告对毛戈平未来几年的盈利预测及估值如何?
预计2026-2028年归母净利润分别为14.78、17.90、21.19亿元,对应13、11、9倍PE。给予2026年20倍PE,目标价70.44港元,维持“强推”评级。公司未来几年盈利增长预期稳定,估值水平合理,符合行业高端品牌发展趋势。
投资毛戈平需要注意哪些风险?
主要风险包括市场竞争加剧、新品推广不及预期、政策变动超预期等。当前美妆市场竞争激烈,品牌需持续创新以保持竞争优势。新品推广效果存在不确定性,若市场接受度不高可能影响业绩增长。此外,相关政策调整可能对行业经营产生间接影响,需密切关注市场动态。