猜你想问
赛轮轮胎2026年半年报核心数据有哪些?
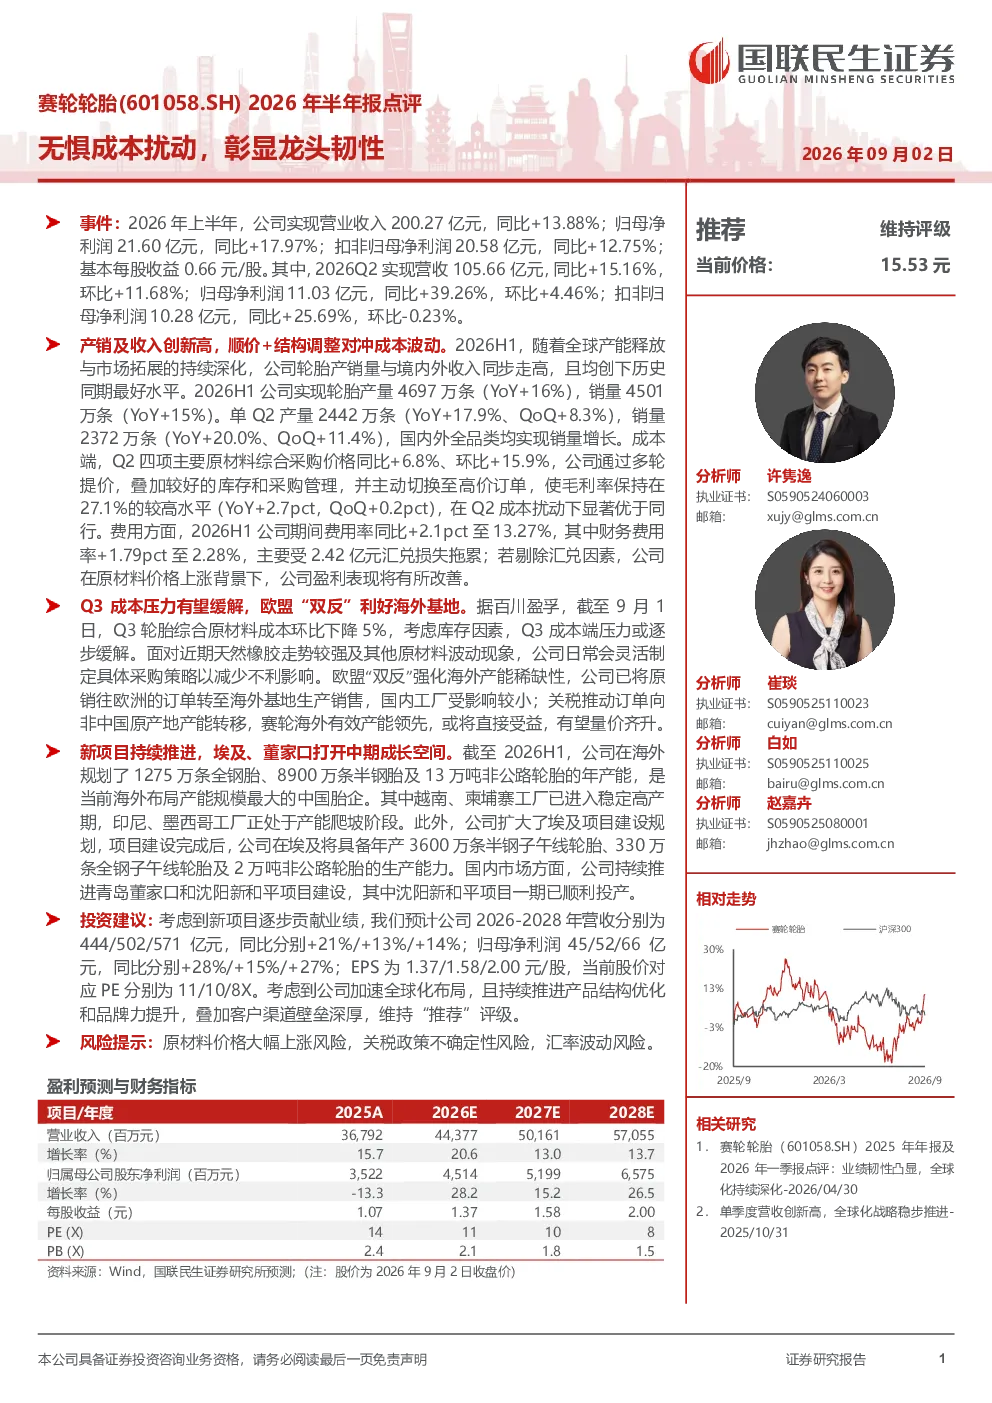
赛轮轮胎2026年上半年实现营业收入200.27亿元,同比增长13.88%;归母净利润21.60亿元,同比增长17.97%;扣非归母净利润20.58亿元,同比增长12.75%。Q2单季度营收105.66亿元,同比增长15.16%;归母净利润11.03亿元,同比增长39.26%。产销量均创历史同期新高,2026H1产量4697万条,同比增长16%;销量4501万条,同比增长15%。Q2毛利率27.1%,同比增长2.7个百分点,主要得益于提价和库存管理。
赛轮轮胎如何应对成本端压力?
赛轮轮胎通过多种措施应对成本端压力。Q2原材料价格同比上涨6.8%、环比上涨15.9%,公司通过提价、加强库存管理和切换高价订单来维持毛利率。预计Q3成本压力将有所缓解,原材料成本环比下降5%。此外,公司积极拓展海外市场,将欧洲订单转移至海外基地生产,有效降低关税风险。同时,持续推进海外产能建设,规划年产能1275万条全钢胎、8900万条半钢胎及13万吨非公路轮胎,越南、柬埔寨工厂已稳定高产,印尼、墨西哥工厂爬坡中。
赛轮轮胎报告中的市场与战略分析重点是什么?
赛轮轮胎报告重点分析了公司在全球市场的战略布局。欧盟“双反”政策利好公司海外基地,公司已将欧洲订单转至海外基地生产,赛轮海外有效产能领先,或将受益。公司持续推进海外项目,规划年产能1275万条全钢胎、8900万条半钢胎及13万吨非公路轮胎,越南、柬埔寨工厂已稳定高产,印尼、墨西哥工厂爬坡中。国内市场,青岛董家口和沈阳新和平项目持续推进,沈阳新和平一期已投产。这些举措有助于公司加速全球化布局,提升市场竞争力。
赛轮轮胎报告对市场现状的判断是什么?
赛轮轮胎报告显示,公司2026年上半年产销量均创历史同期新高,营收和利润均实现同比增长,Q2单季度表现尤为突出,归母净利润同比增长39.26%。公司毛利率优于同行,主要得益于提价和库存管理。费用率同比上升2.1个百分点至13.27%,主要受汇兑损失影响。整体来看,公司在成本端压力下仍保持稳健增长,市场竞争力较强。
赛轮轮胎研报中提示的主要风险有哪些?
赛轮轮胎研报提示了原材料价格大幅上涨、关税政策不确定性、汇率波动等主要风险。成本端,原材料价格波动直接影响公司毛利率,Q2原材料价格同比上涨6.8%、环比上涨15.9%,公司虽采取措施维持毛利率,但仍面临持续上涨风险。关税政策不确定性可能影响公司海外市场拓展,欧盟“双反”政策虽利好海外基地,但其他地区的关税政策仍需关注。汇率波动风险也需重视,Q2财务费用率上升1.79个百分点至2.28%,主要受2.42亿元汇兑损失拖累。