猜你想问
毛戈平2026年半年报核心内容是什么?
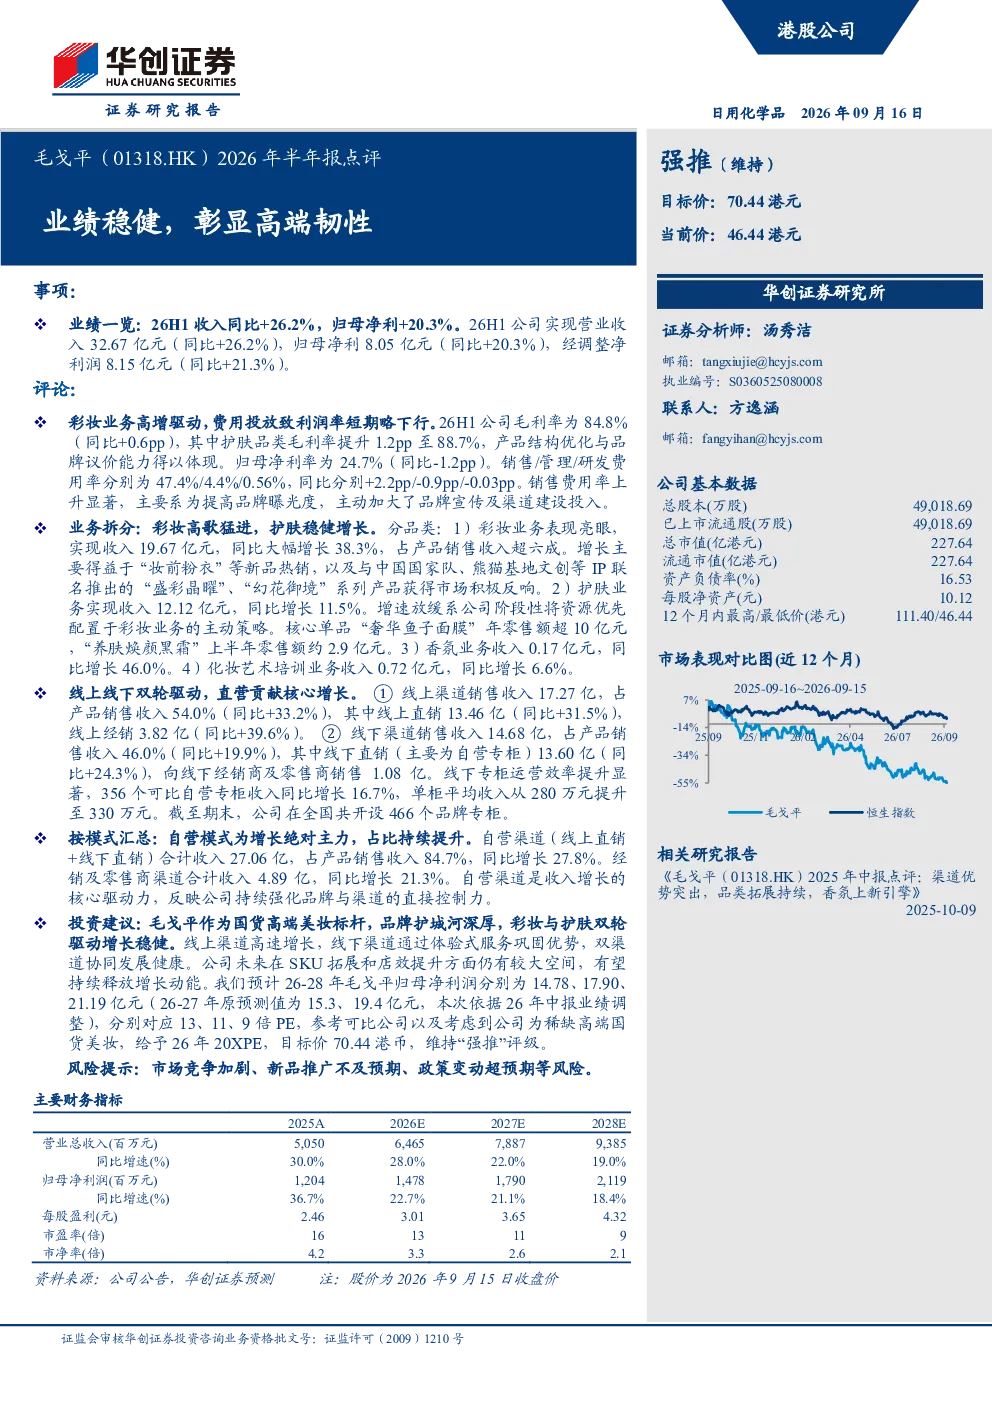
2026年上半年,毛戈平实现营业收入32.67亿元(同比+26.2%),归母净利8.05亿元(同比+20.3%),经调整净利润8.15亿元(同比+21.3%)。彩妆业务表现亮眼,收入19.67亿元(同比+38.3%);护肤业务稳健增长,收入12.12亿元(同比+11.5%);香氛业务收入0.17亿元(同比+46.0%);化妆艺术培训业务收入0.72亿元(同比+6.6%)。线上渠道销售收入17.27亿(同比+33.2%),线下渠道销售收入14.68亿(同比+19.9%)。毛利率为84.8%(同比+0.6pp),归母净利率为24.7%(同比-1.2pp),主要系销售费用率上升显著,为提高品牌曝光度加大投入。
高端美妆赛道2026年发展趋势如何?
高端美妆赛道持续受益于消费升级和品牌国潮化趋势,消费者对国货高端美妆品牌认可度提升。彩妆业务增长强劲,护肤业务稳健,香氛和培训业务也呈现增长态势。线上渠道成为重要增长引擎,线下渠道通过体验式服务巩固优势,双渠道协同发展。未来在SKU拓展和店效提升方面仍有较大空间,品牌护城河深厚,有望持续释放增长动能。
研报对毛戈平的重点分析方向有哪些?
研报重点分析了毛戈平的业绩表现、业务结构、渠道策略及未来增长潜力。彩妆业务作为核心驱动力,收入占比超六成,增长显著。护肤业务稳健,核心单品贡献突出。线上线下双轮驱动,自营渠道占比持续提升。报告关注公司在品牌建设、产品创新、渠道优化等方面的能力,认为其作为国货高端美妆标杆,未来增长可期。
当前高端美妆市场现状如何判断?
当前高端美妆市场呈现国货崛起、品牌多元化发展的态势。消费者对国货高端美妆品牌的认可度和购买意愿持续提升,市场竞争激烈但有序。线上渠道成为重要增长引擎,品牌通过线上渠道快速触达消费者。线下渠道通过体验式服务增强用户粘性。国货高端美妆品牌在产品研发、品牌建设、渠道拓展等方面持续投入,市场格局仍处于动态变化中。
研报提示哪些风险需要关注?
研报提示的风险包括市场竞争加剧、新品推广不及预期、政策变动超预期等。高端美妆市场竞争激烈,品牌需要持续投入研发和营销以保持竞争优势。新品推广效果受市场环境和消费者偏好影响,存在不确定性。政策变动可能对行业经营产生影响。投资者需关注这些风险因素,谨慎评估投资价值。