猜你想问
这份研报的核心内容是什么?
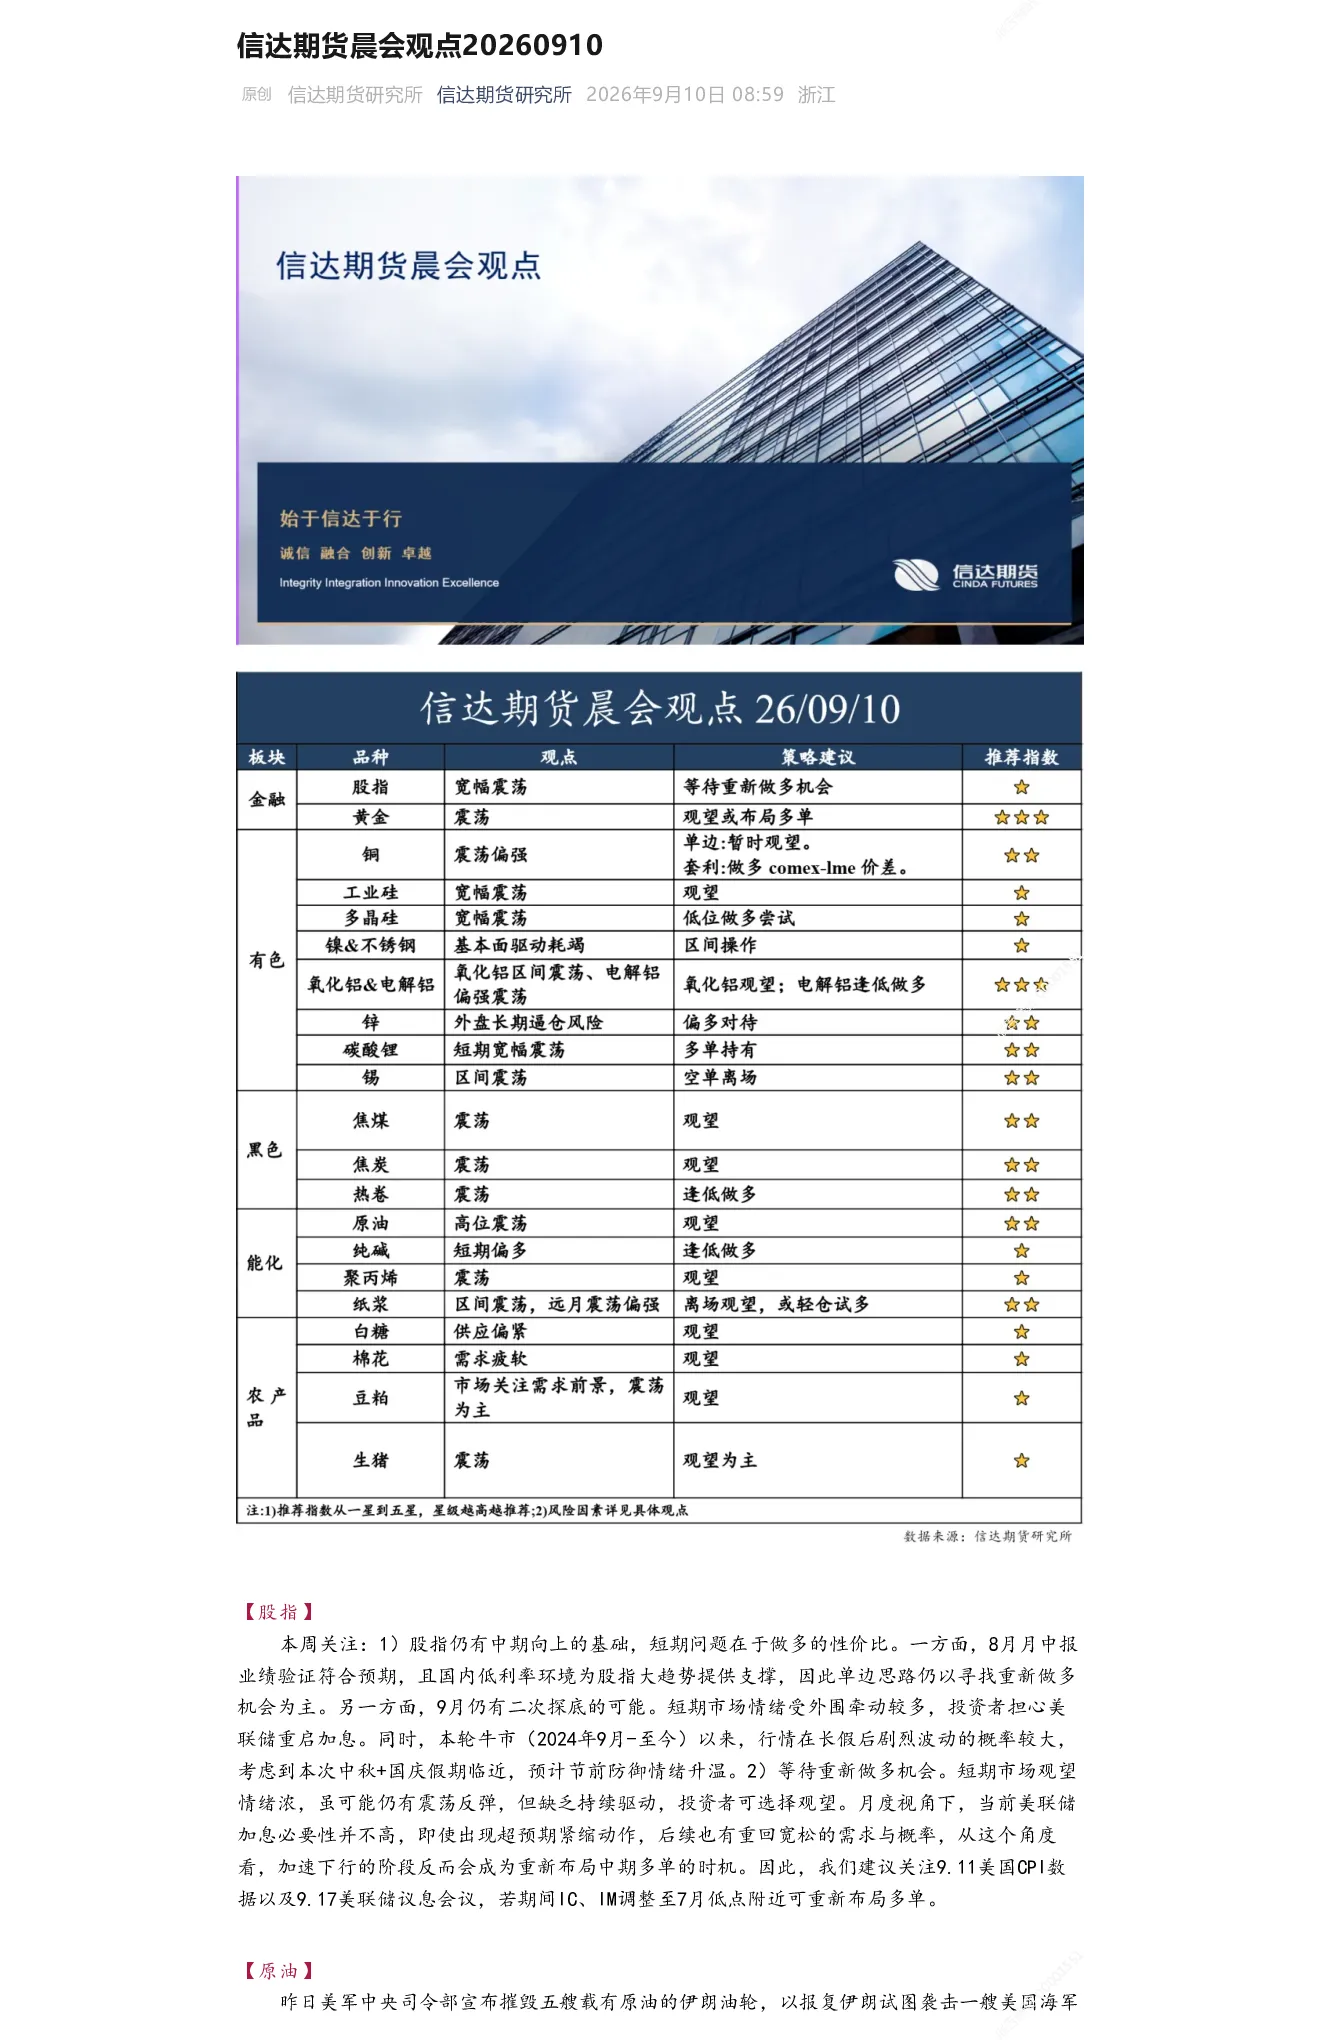
这份研报涵盖了股指、原油、铜、铝、氧化铝、锌、镍及不锈钢、锡、碳酸锂、多晶硅、工业硅、焦炭、焦煤、热卷、纯碱、聚丙烯、纸浆、豆粕、生猪、棉花、白糖等多个品类的市场分析和观点。每个品类都从供应、需求、价格、政策等多方面进行了详细解读,并提供了相应的市场分析和操作建议。
研报中提到的铜行业发展趋势如何?
研报指出,铜矿端全球供应仍偏紧,南美天气扰动导致港口发运阶段性下滑,中国铜精矿到港恢复偏慢。主要矿山逐步恢复,但大规模产能恢复大概率在第四季度兑现。废铜供应可能出现边际改善。冶炼端低TC持续压缩冶炼利润,但主要影响下一年度长单定价和冶炼利润分配,而非立即导致精炼铜大规模减产。需求方面,国内传统用铜环节表现偏弱,电力和地产需求更多体现为季节性兑现,而新能源、储能、电子高端制造仍对铜消费形成结构性支撑。美国COMEX库存持续累积,但只要精炼铜关税政策未最终落地,COMEX-LME价差仍存在事件驱动型交易机会。
研报重点分析了哪些方向?
研报重点分析了股指的中期趋势、短期风险和操作建议;原油的事件影响、市场分析和关注点;铜的矿端、废铜、冶炼端、需求、策略;铝的供应、基本面和盘面;氧化铝的因素和格局;锌的矿端、冶炼端、利润和结论;镍及不锈钢的印尼产量、影响和镍铁;锡的印尼出口、国内情况和影响;碳酸锂的alb罢工、库存和盘面;多晶硅的盘面、现货和会议;工业硅的盘面、供给、需求和结论;焦炭的供需、库存和价格;焦煤的供给、需求和操作;热卷的政策、地缘政治、产业、成本和结论;纯碱的供给、需求和结论;聚丙烯的市场和操作;纸浆的行情和现状;豆粕的供需和结论;生猪的现货、产能、仔猪和结论;棉花的供应、需求和结论;白糖的供应、印度、泰国、需求和结论。
研报对市场现状的判断是什么?
研报对市场现状的判断是,股指仍有中期向上的基础,但短期问题在于做多的性价比;原油市场受地缘政治影响较大,价格路径先高后落;铜矿端供应偏紧,冶炼利润受压缩;铝供应紧缺和风险溢价支撑价格;氧化铝供应过剩格局未改;锌矿端紧张向冶炼端蔓延;镍及不锈钢印尼产量减少影响进口量;锡主要受宏观影响,基本面受到压制;碳酸锂库存去库趋势延续;多晶硅盘面小幅震荡;工业硅供给收缩、下游开工走强;焦炭供需双弱,供给收缩力度更大;焦煤供给端未见明显恢复;热卷库存压力大,需求能否大幅改善待验证;纯碱供需过剩格局压制价格;聚丙烯市场高度跟随原油波动;纸浆市场底或已出现;豆粕处于高供应+刚需托底阶段;生猪供应端压力持续;棉花价格缺乏上涨驱动;白糖市场短期供应端扰动因素占据主导。
研报中提示了哪些风险?
研报提示的风险包括,股指短期问题在于做多的性价比,9月仍有二次探底的可能,市场情绪受外围牵动较多,投资者担心美联储重启加息;原油市场受地缘政治影响较大,美军摧毁伊朗油轮可能引发更大冲突;铜矿端供应偏紧,南美天气扰动可能导致供应进一步紧张;铝供应紧缺可能加剧;氧化铝反弹持续性存疑;锌矿端紧张可能加剧;镍及不锈钢印尼产量减少可能影响供应;锡基本面受到明显压制;碳酸锂库存去库趋势可能放缓;多晶硅现货报价未出现明显松动;工业硅供给侧可能持续下滑;焦炭焦企已陷入深度亏损;焦煤供给端未见明显恢复;热卷金九银十需求能否大幅改善待验证;纯碱供需过剩格局压制价格;聚丙烯市场高度跟随原油波动,需警惕冲突进一步激化带动油价上行;豆粕单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏;生猪中长期来看产能去化的过程仍将缓慢;棉花价格缺乏上涨驱动,大概率维持弱势震荡格局;白糖市场短期供应端扰动因素占据主导,市场情绪偏强。