猜你想问
钢材产业周报核心内容是什么?
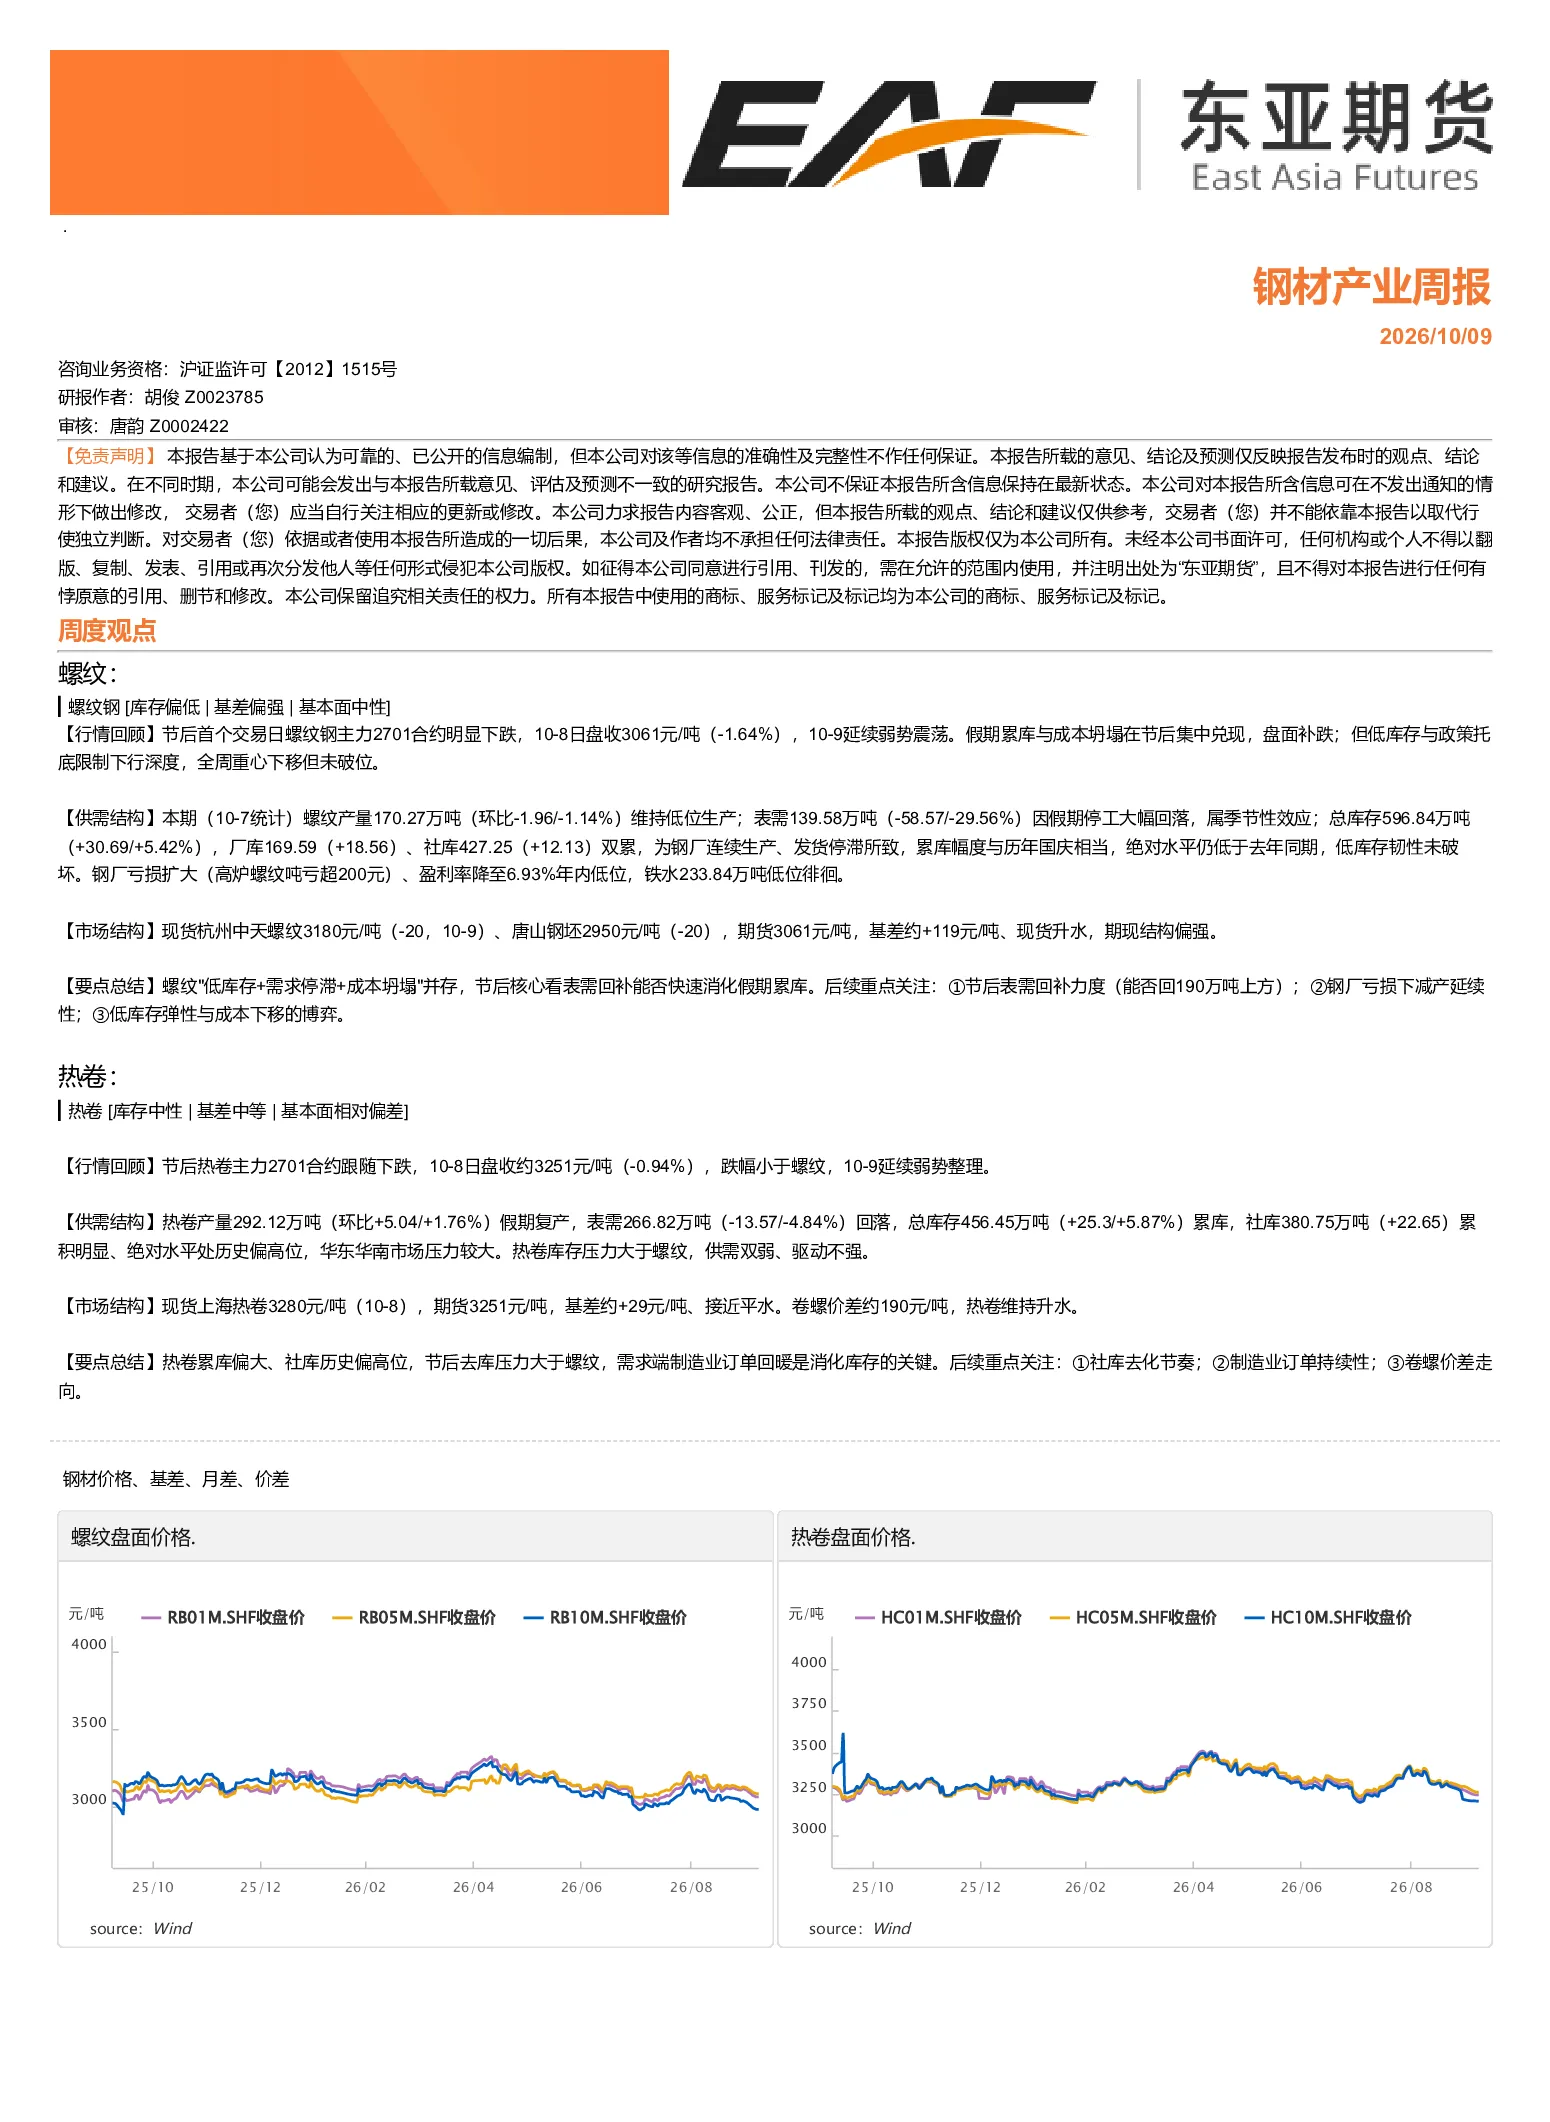
本报告分析了螺纹钢和热卷的市场行情、供需结构及核心数据。螺纹钢方面,节后首个交易日主力合约下跌,假期累库与成本坍塌集中兑现,但低库存与政策托底限制下行深度;产量维持低位,表需因假期停工大幅回落,总库存累库,钢厂亏损扩大。热卷方面,主力合约跟随下跌,跌幅小于螺纹,产量假期复产,表需回落,总库存累库,社库累积明显,库存压力大于螺纹。报告还提供了螺纹钢和热卷的总库存、产量、价格、基差及钢厂利润等核心数据。
钢材行业发展趋势如何?
钢材行业发展趋势需关注表需回补力度、钢厂减产延续性、社库去化节奏、制造业订单持续性及卷螺价差走向。螺纹钢市场核心看表需回补能否快速消化假期累库,低库存与成本坍塌的博弈将是后续市场关键。热卷市场去库压力较大,需求端制造业订单回暖是消化库存的关键。总体来看,钢材行业需关注供需两端的变化及政策托底力度。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热卷的市场行情、供需结构及核心数据。螺纹钢方面,重点关注表需回补力度、钢厂减产延续性、低库存弹性与成本下移的博弈。热卷方面,重点关注社库去化节奏、制造业订单持续性、卷螺价差走向。此外,报告还分析了螺纹钢和热卷的总库存、产量、价格、基差及钢厂利润等核心数据,为投资者提供了全面的行业分析视角。
当前钢材市场现状如何判断?
当前钢材市场现状表现为螺纹钢和热卷均面临一定的库存压力,但螺纹钢低库存韧性未破坏,而热卷库存压力大于螺纹。螺纹钢主力合约节后下跌,但未破位,市场关注表需回补能否消化累库;热卷累库偏大,社库历史偏高位,去库压力较大。总体来看,钢材市场供需双弱,驱动不强,需关注后续供需变化及政策托底力度。
钢材产业周报有哪些风险提示?
钢材产业周报提示的风险包括:螺纹钢和热卷库存压力持续增大可能影响价格走势;表需回补力度不及预期可能导致市场承压;钢厂减产延续性不确定可能影响供需平衡;制造业订单持续性不足可能影响需求端表现;卷螺价差波动可能影响市场情绪。此外,政策变化也可能对钢材市场产生影响,投资者需密切关注相关政策动态。