猜你想问
国债期货周报核心内容是什么?
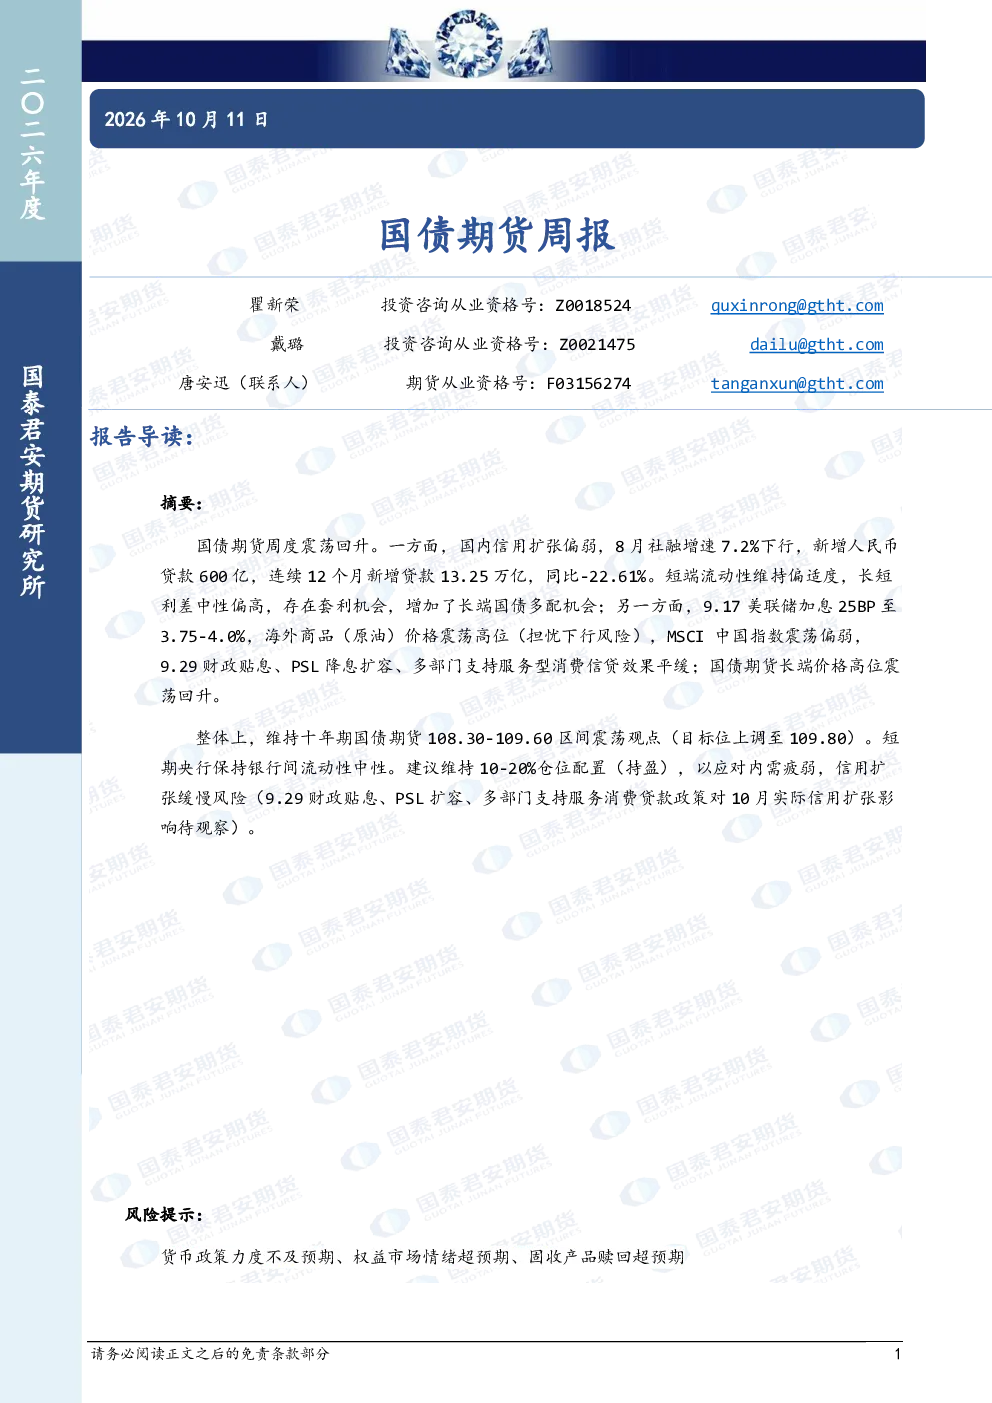
国债期货周报显示,国债期货长端价格高位震荡回升。报告指出国内信用扩张偏弱,8月社融增速7.2%下行,新增贷款600亿,同比-22.61%。短端流动性维持偏适度,长短利差中性偏高,存在套利机会,增加了长端国债多配机会。海外方面,美联储加息25BP至3.75-4.0%,海外商品价格震荡高位,MSCI中国指数震荡偏弱。整体维持十年期国债期货108.30-109.60区间震荡观点,目标位上调至109.80。短期央行保持银行间流动性中性。建议维持10-20%仓位配置(持盈),以应对内需疲弱、信用扩张缓慢风险。
国债期货行业发展趋势如何?
国债期货行业发展趋势受多因素影响。国内信用扩张偏弱,社融增速下行,贷款增长乏力,影响市场流动性预期。短端流动性维持偏适度,长短利差中性偏高,为套利交易提供空间。海外方面,美联储持续加息增加全球流动性压力,海外商品价格高位运行带来不确定性。国内多项政策如财政贴息、PSL降息扩容、支持服务型消费信贷等效果平缓,显示内需刺激面临挑战。整体看,国债期货长端价格高位震荡,市场需关注政策效果及内外需变化。
国债期货报告重点分析了哪些方向?
国债期货报告重点分析了国内信用环境、流动性状况、长短端利差关系及海外市场影响。报告指出,国内信用扩张偏弱,社融增速下行,新增贷款增长乏力,影响市场对利率走势的预期。短端流动性维持偏适度,长短利差中性偏高,为投资者提供了套利机会,增加了长端国债多配的吸引力。海外方面,美联储加息及海外商品价格波动对国内市场带来传导效应,MSCI中国指数震荡偏弱反映市场风险偏好。报告还关注了财政贴息、PSL降息扩容等政策效果,评估其对信用扩张的实际影响。
当前国债期货市场现状如何判断?
当前国债期货市场呈现高位震荡回升态势。国内信用扩张偏弱,社融增速下行,新增贷款增长乏力,市场对利率走势持谨慎态度。短端流动性维持偏适度,长短利差中性偏高,为套利交易提供空间。海外方面,美联储加息及海外商品价格波动带来不确定性,MSCI中国指数震荡偏弱反映市场风险偏好。报告维持十年期国债期货108.30-109.60区间震荡观点,目标位上调至109.80。短期央行保持银行间流动性中性,市场需关注政策效果及内外需变化。
国债期货研报有哪些风险提示?
国债期货研报提示多项风险:货币政策力度不及预期可能影响市场流动性及利率走势;权益市场情绪超预期可能引发资金流向变化,影响固收产品配置;固收产品赎回超预期可能加剧市场波动。此外,国内信用扩张缓慢及政策效果不及预期,如财政贴息、PSL降息扩容等政策对10月实际信用扩张的影响有待观察,可能影响市场对利率走势的判断。投资者需关注这些风险因素,合理配置仓位。