猜你想问
这份研报主要分析了哪些行业机会?
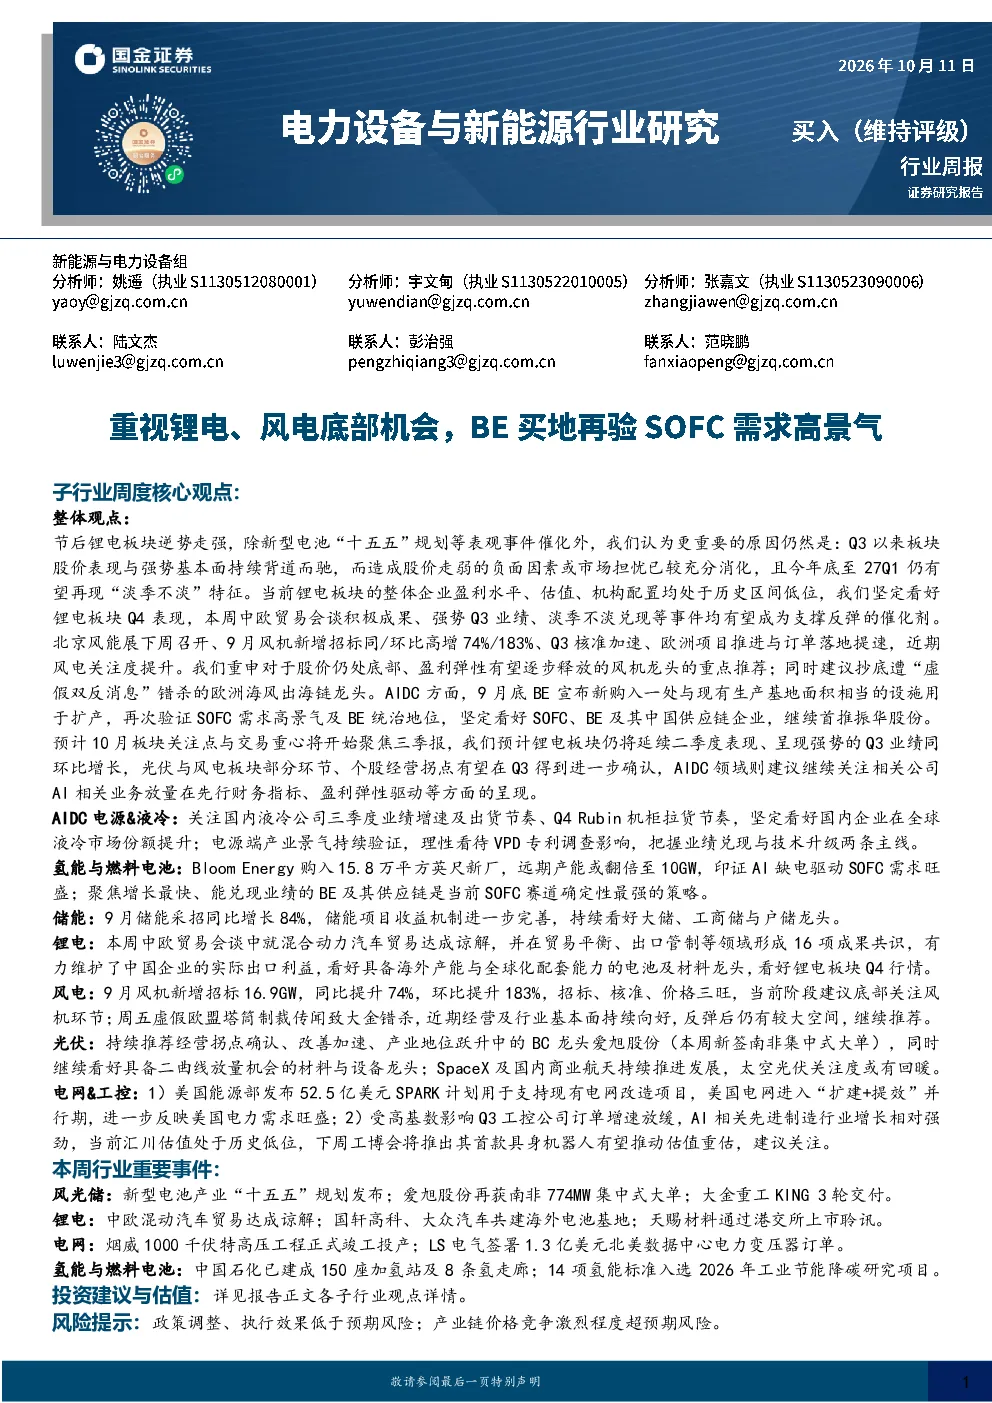
本报告重点分析了锂电和风电行业的底部机会,认为当前锂电板块估值处于历史低位,有望在Q4表现强劲;风电板块近期关注度提升,招标和核准加速,建议关注底部机会。此外,报告还关注了AIDC、液冷、电源、氢能与燃料电池、储能、光伏、电网和工控等领域的投资机会,如SOFC需求高景气、数据中心自建电源比例提升、新型电池技术发展等。
报告对风电行业的发展趋势有何看法?
报告认为风电行业近期关注度提升,9月风机新增招标规模同比环比大幅增长,Q3核准加速,欧洲项目推进提速。当前风机龙头股价仍处底部,盈利弹性有望逐步释放,建议关注具备海外拿单机会的管桩企业。报告还提到虚假欧盟塔筒制裁传闻对大金等企业造成短期影响,但行业基本面持续向好,反弹空间较大。
报告中提到了哪些值得关注的投资方向?
报告建议关注多个投资方向,包括锂电板块的Q4行情和具备海外产能的电池材料龙头;风电板块的底部机会和欧洲海风出海链龙头;AIDC领域的SOFC、BE及其中国供应链企业;液冷板块的全球市场份额渗透机会;电源板块的订单业绩兑现和新供电架构机会;氢能与燃料电池领域的绿醇生产商、电解槽设备商和零部件龙头;储能板块的大储、工商储和户储龙头;光伏板块的BC龙头、光伏玻璃和胶膜龙头;电网板块的北美电力设备出口机遇;工控板块的人形机器人卡位优势和头部企业。
当前电力设备与新能源行业的市场现状如何?
当前电力设备与新能源行业呈现多元化发展态势,锂电板块股价与基本面背离,估值处于历史低位;风电行业招标、核准、价格三旺,但部分企业受外部消息影响股价波动;AIDC领域SOFC需求高景气,数据中心自建电源比例预计提升;液冷行业进入稳定供应和逐步上量阶段;电源行业订单和业绩持续增长;氢能与燃料电池领域产能扩张加速;储能市场采招规模同比增长;光伏行业关注BC龙头和新型电池技术;电网行业美国市场进入扩建提效并行期;工控行业订单增速放缓但长期景气度高。
投资电力设备与新能源行业需要注意哪些风险?
投资电力设备与新能源行业需关注政策变化风险,如补贴退坡、行业监管政策调整等;技术迭代风险,如新型电池技术突破可能影响现有市场格局;市场竞争风险,如行业龙头企业竞争优势可能被挑战;原材料价格波动风险,如锂、硅等关键原材料价格波动可能影响企业盈利;国际关系风险,如贸易摩擦、地缘政治冲突可能影响行业出口和企业经营。此外,部分领域如AIDC电源的VPD专利调查也存在一定不确定性,需理性看待。